الدروس · الدرس 4 من 6
القيمة تُبنى، ولا تُنقل عن الفاتورة
على ماذا يُفرض الرسم حين تحمل الفاتورة رقماً واحداً شاملاً، ولماذا يجب تجريب طرق التقييم بالترتيب لا الاختيار بينها.
الدرس 4 من 6 · 20 د
النصف الذي يتحرّك بهدوء
الرسم نسبة مضروبة في قيمة. وكانت الدروس من الأول إلى الثالث عن النسبة. والنسبة تتغيّر نادراً وبضجيج: يتغيّر قماش، فيتغيّر بند، فيتجادل الناس. أما القيمة فتتغيّر باستمرار وبهدوء، وتصنعها أوراقك أنت.
والدورة 8.5 تبني قيمة جمركية انطلاقاً من سعر التسليم (فوب) صعوداً. وفوب هو سعر البضاعة محمّلة على ظهر السفينة في ميناء التصدير. وتلك الدورة تتناول هل تفرض الوجهة الرسم على أساس سيف (CIF) أم على أساس فوب، والإضافات مقابل المواد التي يقدّمها المشتري ومقابل الإتاوات الواجبة كشرط للبيع. اقرأها، فهذا الدرس لا يكرّرها. وما يملكه هذا الدرس هو الحالة التي لا تصل إليها 8.5: ماذا يحدث حين لا تُظهر الفاتورة بناءً أصلاً.
قيمة المعاملة، ولماذا لا يجوز التسوّق بين الطرق
الطريقة الأساسية المتفق عليها دولياً هي قيمة المعاملة. وهي السعر المدفوع فعلاً أو الواجب دفعه عن البضاعة حين تُباع للتصدير إلى بلد الاستيراد، مع قائمة محدّدة من الإضافات. وهي منصوص عليها في اتفاقية التقييم الجمركي لمنظمة التجارة العالمية، واسمها الرسمي اتفاقية تطبيق المادة السابعة من الاتفاقية العامة للتعريفات والتجارة لعام 1994.
وقيمة المعاملة ليست تلقائية. فهي متاحة فقط حيث تتحقّق أربعة شروط. ألا يكون على تصرّف المشتري في البضاعة أو استخدامه لها قيود تتجاوز القيود المعتادة. وألا يكون البيع أو السعر خاضعاً لشرط يتعذّر تحديد قيمته. وألا يؤول أي جزء من حصيلة إعادة البيع إلى البائع، ما لم يمكن إجراء تعديل. وألا تكون بين المشتري والبائع صلة، أو إن كانت، ألا تكون قد أثّرت في السعر.
وحيث تتعذّر قيمة المعاملة، تقدّم الاتفاقية خمس طرق أخرى. وهنا الجزء الذي يغيّر طريقة قراءة المشرف التجاري لبريد المخلّص: إنها تُطبَّق بتسلسل صارم لا يُختار بينه. قيمة البضائع المطابقة، ثم قيمة البضائع المماثلة، ثم قيمة استنتاجية مستخلَصة رجوعاً من سعر إعادة البيع في بلد الاستيراد، ثم قيمة محسوبة مبنيّة من تكلفة الإنتاج، وأخيراً طريقة احتياطية تطبّق الطرق السابقة بمرونة. ولا يجوز عكس إلا زوج واحد، وهو الطريقتان الاستنتاجية والمحسوبة، وبناءً على طلب المستورد وحده.
فلا يجوز أن تمدّ يدك إلى شحنة مقارِنة لأن الفاتورة غير مريحة. فإن أمكن تحديد قيمة المعاملة فهي الجواب.
اختبر فهمكيقول مخلّصك: لن يفصّل المورّد السعر، فسنقيّم هذا البيان بناءً على شحنة مطابقة من الموسم الماضي. ما الخطأ في ذلك؟أظهر الإجابة
إنه يتخطّى طريقة ما زالت متاحة. فالسعر المدفوع فعلاً أو الواجب دفعه معلوم، لأنه على الفاتورة. فقيمة المعاملة قابلة للتحديد، والتسلسل لا يسمح بتركها. وما يقوله المخلّص في حقيقته أنه لا يستطيع إجراء الخصومات التي يريدها دون تفصيل. وتلك مشكلة أخرى بحلّ آخر: احصل على التفصيل، أو اقبل القيمة الأعلى. أما اللجوء إلى البضائع المطابقة فليس اختصاراً يتجاوز فجوة مستندية. إنه طريقة غير مفتوحة.
رقم واحد نظيف
في أواخر أغسطس، نقصت 2,400 وحدة من OJ-217 عن الحاوية البحرية الأولى فاضطرت للطيران. وكان الفريق التجاري لدى بيفريل قد أمضى موسمين في جدال مع ثلاثة أطراف حول من يتحمّل ماذا من الشحن الجوي. فاتخذ قراراً يقرأ جيداً في أي محضر: أن يُطلب من سوفيرا عرض سعر واحد شامل مُسلَّم، كل شيء متضمَّن، حتى باب مستودع بيفريل.
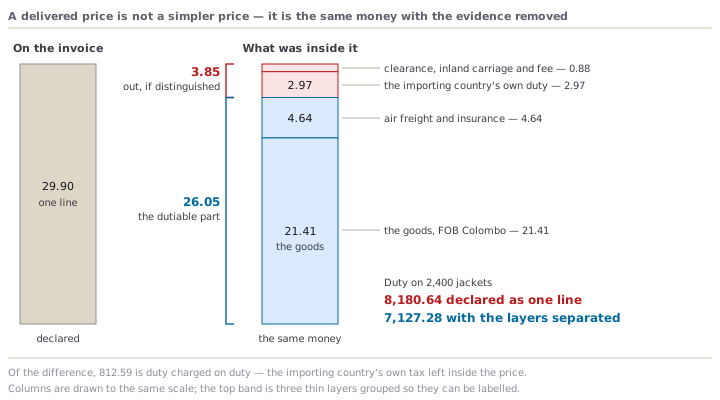
فعرضت سوفيرا 29.90 دولاراً للوحدة، تسليماً خالص الرسوم. سطر واحد على الفاتورة التجارية: 2,400 قطعة، الموديل OJ-217، 29.90 دولاراً للقطعة.
وهو سعر جيد وقد بُني بأمانة. وقد حصل فريق المالية لدى بيفريل على بنيته بعد ثلاثة أشهر، حين فات أوان الفائدة منها:
| الطبقة | للوحدة | ما هي |
|---|---|---|
| فوب كولومبو | 21.41 | البضاعة |
| الشحن الجوي والتأمين إلى كِسلاند | 4.64 | النقل حتى الحدود |
| رسم كِسلاند بنسبة 11.4% | 2.97 | ضريبة لبلد الاستيراد |
| التخليص والميناء والمناولة في كِسلاند | 0.34 | خدمات بعد الوصول |
| النقل الداخلي من الميناء إلى مستودع بيفريل | 0.33 | نقل بعد الاستيراد |
| أتعاب سوفيرا لترتيب ذلك | 0.21 | خدمة، لا بضاعة |
| السعر الشامل المُسلَّم | 29.90 | الرقم الوحيد على الفاتورة |
الشرط الذي يدور عليه كل شيء
النصوص التفسيرية للاتفاقية صريحة في أن أعباءً بعينها ليست جزءاً من القيمة الجمركية. وهي: تكلفة النقل بعد الاستيراد، ورسوم بلد الاستيراد وضرائبه، وأعباء الإنشاء والتركيب والتجميع والصيانة والمساعدة الفنية التي تُجرى بعد الاستيراد.
ثم تضيف كلمات قليلة تحسم هذا البيان: شريطة أن تكون مميَّزة عن السعر المدفوع فعلاً أو الواجب دفعه.
مميَّزة. مُظهَرة منفصلة. على المستند الذي يُقدَّم البيان بناءً عليه، وفي وقت تقديمه. لا مُعاد بناؤها من جدول للمورّد في نوفمبر. ولا مشروحة في بريد. ولا مؤكَّدة بقول المستورد.
ولم يكن على فاتورة سوفيرا شيء مميَّز عن شيء. فكانت القيمة المصرَّح بها 29.90 دولاراً.
| سطر واحد شامل | مفصولة على الفاتورة | |
|---|---|---|
| القيمة الجمركية المصرَّح بها للوحدة | 29.90 | 26.05 |
| النسبة | 11.4% | 11.4% |
| الرسم للوحدة | 3.4086 | 2.9697 |
| الرسم على 2,400 وحدة | 8,180.64 | 7,127.28 |
1,053.36 دولاراً زيادة مدفوعة. أي 0.4389 دولاراً للجاكيت، و14.8% رسماً أكثر مما كان مستحقاً. على شحنة تطير أصلاً، أي على الشحنة الغالية أصلاً.
وداخل تلك الزيادة يقبع السطر الذي يزعج الناس أول مرة يرونه. فرسم كِسلاند البالغ 2.97 دولاراً للوحدة كان هو نفسه داخل القيمة المصرَّح بها. فدفعت بيفريل 11.4% على رسمها هي: 812.59 دولاراً رسماً مفروضاً على رسم، على 2,400 جاكيت. وهذه ليست غرامة ولم يرتكب أحد مخالفة. إنها ببساطة ما يحدث حين لا تُميَّز ضريبة بلد الاستيراد عن سعر البضاعة.
لماذا لم يلتقطها أحد
قرار شراء رقم واحد شامل اتُّخذ لإزالة جدال، وقد أزاله. فتوقّف مكتب الشحن عن تسوية ثلاث مجموعات من الأعباء. وفُحصت الفاتورة، وكانت صحيحة. وصرّح المخلّص بما قالته الفاتورة، وهو ما يُفترض أن يفعله المخلّص. ودُفع الرسم في موعده دون استفسار.
كل شيء اشتغل. والشيء الوحيد الذي حدث أن المستند الوحيد القادر على تخفيض الرسم استُبدل بمستند أبسط. استبدله أناس يحلّون مشكلة حقيقية لا علاقة لها بالجمارك.
وهذا هو شكل هذه الدورة كلها، وهو سبب أن المشرف التجاري هو الشخص المناسب لالتقاطها. فالقرارات التي تحرّك الرسم لا يتخذها تقريباً أبداً من يفكّر في الرسم.
ماذا تطلب، في جملة واحدة
لست بحاجة لأن تصير أخصائي تقييم. أنت بحاجة إلى عادة واحدة.
كلما عُرض عليك سعر بأي شرط يتجاوز ميناء التصدير، اطلب من المورّد إظهار التفصيل على الفاتورة نفسها: البضاعة، والنقل والتأمين الدوليان، وكل عبء لاحق للوصول في سطر مستقل.
والمورّدون يوافقون على هذا أكثر بكثير مما يتوقّع الناس، لأنه لا يكلّفهم شيئاً. فالأرقام موجودة أصلاً في عرض السعر لديهم. أما ما لن يفعلوه فهو إنتاجها بعد ثلاثة أشهر وموظف جمارك يقرأ من فوق كتفك. ولن تنفع حينها على أي حال، لأن القيمة تحدّدت على المستند الذي قُدّم فعلاً.
موجّه · فكّك هذا السعر المُسلَّم قبل أن يُقدَّم في البيان
يوم يعرض عليك مورّد أو وكيل شحن رقماً واحداً شاملاً إلى وجهة تتجاوز ميناء التصهذهر، وقبل أن يُقدَّم بيان جمركي بناءً علماذا.
تصرّف كأخصائي تقييم جمركي يقدّم الليسورة لمستورد يشتري بشروط تسليم شاملة ولم يسأل قط عمّا بداخل السعر. فكّك عرض سعر واحد. العرض: [السعر للوحدة والعملة]، والشرط [مصطلح إنكوترمز والمكان المسمّى]، والكمية [الوحدات]، والبضاعة [صفها]، والبائع [من وأين]، والليستري [من وأين]، ووسيلة النقل [بحر أو جو أو بر]. ما أعرفه أو أستطيع تخمينه عن بنيته: سعر التسليم (فوب) أو التسليم من المصنع [المبلغ أو غير معروف]، والشحن الدولي [المبلغ أو غير معروف]، والتأمين [المبلغ أو غير معروف]، والرسوم الجمركية [المبلغ أو غير معروف]، ورسوم التخليص والميناء في الوجهة [المبلغ أو غير معروف]، والنقل الداخلي بعد الوصول [المبلغ أو غير معروف]، وأتعاب البائع لترتيب أي من ذلك [المبلغ أو غير معروف]. وجهتي تقيّم البضائع على أساس [سيف (CIF) أو فوب]. ونسبة الرسم التي أتوقّعها [النسبة]. افعل ما يلي. أولاً، أعد بناء العرض كسعر مكوّن من طبقات، وصنّف كل طبقة بأنها جزء من القيمة الجمركية، أو خارجها، أو محلّ جدل. ثانياً، احسب الرسم بطريقتين: على كمل السعر المعروض كسطر واحد غير مجزّأ، وعلى القيمة الجمركية المبنيّة بشكل صحيح. وأعطني الفرق للوحدة وعلى الشحنة. ثالثاً، قل كم من ذلك الفرق هو رسم مفروض على رسم، إن كان الشرط يُلزم البائع بدفع رسم الاستيراد. رابعاً، اكتب لي الصيغة الدقيقة التي ينبغي أن أطلب من البائع وضعها على الفاتورة التجارية بحيث تكون كل طبقة قابلة للخصم مُميَّزة عن السعر المدفوع، وقل لماذا لا يؤدّي بريد إلكتروني أو جدول لاحق العمل نفسه. خامساً، سمِّ أي شيء في هذا الترتيب قد يخرجني من قيمة المعاملة أصلاً، كبائع ذي صلة، أو شرط على إعادة البيع، أو قيد على استخدامي للبضاعة. وصِف كل رقم اضطررت لافتراضه، وأعطني الإجماليات مرة أخرى بعد تصفير تلك الافتراضات لأرى كم من إجابتك يقوم علماذاا.
قد يخطئ الذكاء الاصطناعي — تحقّق من أي شيء ستتصرّف بناءً عليه.