الدروس · الدرس 6 من 6
ماذا دفع البرنامج ثمنه فعلاً
سعّر برنامج رصد على سنتين، واقسم العائد إلى ما جرت تسويته وما جرت إزالته، وانظر لماذا السنة الثالثة هي التي يجب إعادة تحديد نطاقها.
الدرس 6 من 6 · 16 د
بعد سنتين
طلب راتب الرقم في أغسطس، بعد سنتين من استئجار أول مسجّل: هل دفع الرصد ثمن نفسه؟
الجواب نعم، وكل ما هو أمين في هذا البرنامج يقع فيما تخفيه تلك النعم.
| دولار | |
|---|---|
| رأسمال القياس: أربعة عدّادات فرعية، وثلاثة أطقم تسجيل مستأجَرة، والتغذية نصف الساعية، وعدّادات مناطق الماء، وقياس الغاز الفرعي | 18,000.00 |
| تغييرات المحطة التي سبّبها البرنامج: بنك مكثّفات، وإعادة ضبط محطة الصرف، وإصلاح مصائد البخار | 16,140.00 |
| التشغيل، سنتان بمعدّل 21,160.00 | 42,320.00 |
| المجموع | 76,460.00 |
بند التشغيل يستحقّ الفتح، لأن شكله يفاجئ الناس. البرمجيات والبيانات 2,640.00 دولار. والمعايرة 940.00 دولار. ومسح الهواء السنوي 2,780.00 دولار. و14,800.00 دولار لأربعة أعشار مهندس، أي 69.9% من التكلفة المتكرّرة. برنامج الرصد راتبٌ معلَّقة به بعض الأدوات. وكل عرض سعر ستقرأه يقلب هذا رأساً على عقب.
ماذا أعاد
| ما الذي نُفّذ | من أين جاء المال | دولار |
|---|---|---|
| تصحيح معامل القدرة، من 0.87 إلى 0.96 | الحساب | 63,167.34 |
| تفريق بدء التشغيل | الحساب | 17,472.00 |
| برنامج تسريبات الهواء المضغوط | طاقة مزالة | 18,421.48 |
| إصلاح عودة المتكثّف | طاقة وماء وكيماويات مزالة | 15,394.24 |
| مؤقّت الإنارة | طاقة مزالة | 7,788.29 |
| خفض نقطة ضبط ضغط الهواء | طاقة مزالة | 2,413.76 |
| إعادة استعمال الشطف، صافي أثر محطة الصرف | ماء مزال | 2,328.42 |
| المجموع | 126,985.53 |
126,985.53 دولار في مقابل 76,460.00 دولار: 1.66 مرة. هذا هو الرقم الذي أُعطي لراتب، وهو صحيح.
والآن اقسمه كما قال الدرس الثالث إن كل شيء يجب أن يُقسَم.
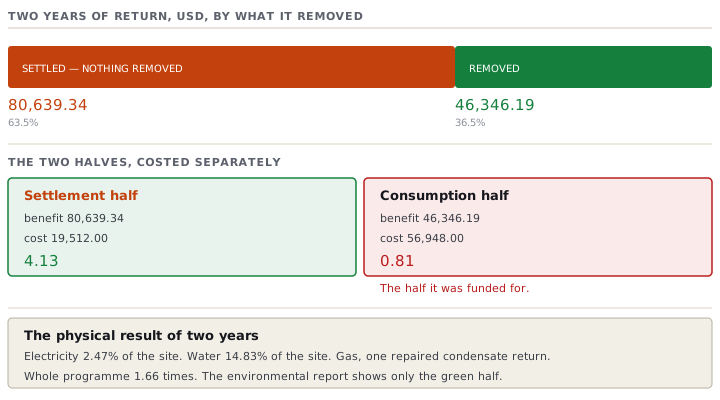
| دولار | الحصة | |
|---|---|---|
| مسوّى — هبط بند في الفاتورة ولم تتحرّك طاقة ولا ماء | 80,639.34 | 63.5% |
| مزال — طاقة أو ماء أو وقود لم يعد يُستعمل | 46,346.19 | 36.5% |
ما يقارب ثلثَي العائد لم يُزِل شيئاً على الإطلاق. فمعامل القدرة وتفريق بدء التشغيل مكسبا تسوية بمعنى الدرس الأول. إنهما يغيّران كيفية تقسيم التكلفة بين زرقون وشركة التوريد، والمصنع المادي لم يتبدّل بأيّ منهما.
وإليك ما نزل فعلاً:
| المقدار | الحصة من الموقع | |
|---|---|---|
| الكهرباء | 205,381 كيلوواط-ساعة في السنة | 2.47% |
| الغاز | 299,323 كيلوواط-ساعة في السنة | انظر الدرس الخامس |
| الماء | 8,740 متراً مكعباً في السنة | 14.83% |
القسمة المزعجة
موّل راتب هذا بوصفه برنامجاً بيئياً. فالسؤال العادل ليس ماذا أعاد الكل. بل ماذا أعاد النصف الذي موّله هو.
وزّع التكاليف. التغذية نصف الساعية وبنك المكثّفات ينتميان إلى نصف التسوية. والعدّادات الفرعية والمسجّلات وقياس الماء والغاز وإعادة ضبط محطة الصرف وإصلاح المصائد، والبرمجيات والمعايرة ومسح الهواء المتكرّرة، تنتمي إلى نصف الاستهلاك. والمهندسة مشتركة بين النصفين، وكشف ساعات رشا نفسه يضع 78% من ساعاتها على جانب الاستهلاك، لأن هناك يقع المشي في الموقع.
| العائد، دولار | التكلفة، دولار | النسبة | |
|---|---|---|---|
| التسوية | 80,639.34 | 19,512.00 | 4.13 |
| الاستهلاك | 46,346.19 | 56,948.00 | 0.81 |
النصف الذي بيع البرنامج عليه أعاد 0.81 ولم يدفع ثمن نفسه. والنصف الذي لم يكتب له أحد دراسة جدوى أعاد 4.13 وحمل البرنامج كله.
وثمّة نقطة أقسى داخل نصف التسوية. فمعامل القدرة كان على كل فاتورة لأربع سنوات. ولم يكن يحتاج عدّاداً فرعياً ولا مسجّلاً ولا تغذية بيانات ولا مهندسة. كان يحتاج من يقرأ وثيقة يستلمها المصنع أصلاً اثنتي عشرة مرة في السنة. والبرنامج هو سبب أن أحداً قرأها. وهذه مساهمة حقيقية، وليست مساهمة أدوات. والملفّ الذي يحتسبها بهدوء على أنها كذلك يطالب بفضل شراءٍ لم يكن يحتاج إليه.
لماذا السنة الثالثة مختلفة
| نتائج جديدة، دولار في السنة | التكلفة المتكرّرة، دولار | |
|---|---|---|
| السنة الأولى | 63,175.32 | 21,160.00 |
| السنة الثانية | 40,375.23 | 21,160.00 |
| السنة الثالثة، من سجلّ المرشّحين | 13,900.00 | 21,160.00 |
السنة الثالثة تخسر 7,260.00 دولار، ولم يحدث أي خطأ.
برنامج الرصد مخزون يُحصَد، لا تدفّق يُولَّد. فالسنة الأولى وجدت أشياء كانت جالسة في المبنى عشر سنوات: نقطة ضبط لم يخفضها أحد، وصمّام تصريف على اليدوي، ومعامل قدرة على كل فاتورة. تلك توجد مرة واحدة. والسنة الثانية وجدت أقلّ. وسجلّ السنة الثالثة عليه ثلاثة عشر مرشّحاً وكلهم صغار، لأن الكبار انتهوا.
وكل برنامج بهذا الشكل يبلغ تلك السنة، والذي يحدث عادةً أن يلغيه أحد.
ماذا ينبغي أن يصير بدلاً من ذلك
ألغِه وانظر ماذا يعود.
| الوفر | ما الذي يعيده | المعدّل المقيس |
|---|---|---|
| تسريبات الهواء المضغوط | الوصلات تفشل باستمرار | يُلغى كاملاً خلال 18.1 شهراً |
| تفريق بدء التشغيل | تعليمة لا شيء وراءها | 55.1% من النموذج في سنته الأولى |
| نقطة ضبط ضغط الهواء | أول ماكينة تتلعثم | قرص واحد، ووردية واحدة |
| معامل القدرة | كل محرّك يُضاف | يهبط مع مزيج الأحمال |
| عودة المتكثّف | أول مصيدة تفشل | مصيدة بعد مصيدة |
ولا واحد من المكاسب السبعة دائم. والقيمة المستدامة لها جميعاً 100,080.30 دولار في السنة، وكل دولار منها يبقى في مكانه لأن أحداً يراقب رقماً.
والحفظ عمل غير الإيجاد، وهو أصغر منه كثيراً. فهو لا يحتاج وقت اكتشاف. العدّادات موجودة، والاختبارات مكتوبة، والمسح سنوي. وتقدير رشا 0.15 من وظيفة بدل 0.4 — 5,550.00 دولار — زائد البرمجيات والمعايرة ومسح الهواء.
| دولار في السنة | |
|---|---|
| التكلفة | 11,910.00 |
| القيمة المحفوظة في مكانها | 100,080.30 |
| النسبة | 8.40 |
8.40 مرات، وهي الأدوات نفسها تؤدّي عملاً آخر. ولا يعيد أحد تحديد النطاق، لأن بند الميزانية اسمه رصد الطاقة ويُقرأ كأنه شيء واحد إلى الأبد، ولأن حصاد السنة الثالثة هو ما يُعرَض حين يُراجَع البند.
موجّه · أعطني الحُكم الأمين على برنامج الرصد عنهذه
في نهاية السنة الثانية للبرنامج، وقبل أن يقرّر أحدٌ تجهذهد بند الميزانية.
تصرّف كمدقّق راجع برامج رصد الطاقة ويشكّ في كل وفر منسوب. ساعدني في الحكم على برنامجي بأمانة. الحقائق: رأسمال القياس والبرمجيات [المبلغ]، وتغييرات المحطة التي سبّبها البرنامج [فصّلها]، والتكلفة السنوية الجارية شاملةً وقت المحلّل وأي مسوحات [فصّلها]، وكل وفر مُدَّعى مع تاريخ بدئه وما نُفّذ فعلاً [قائمة]، وتعرفة المرافق عنهذه [الصقها]. افعل ما يلي. أولاً، صنّف كل وفر مُدَّعى في ثلاث مجموعات وارفض خلطها: وفر مسوّى، هبط فيه بند فاتورة ولم تتحرّك طاقة ولا ماء؛ ووفر مزال، لم تعد فيه كمية ماهذهة تُستهلك؛ ووفر منسوب، لا قياس خلفه. ثانياً، اسألني عن كل وفر: أي قياس كان سيختلف لو لم يوجد البرنامج قطّ، ونحِّ جانباً كل ما لا أستطيع الإجابة عنه. ثالثاً، احسب العائد المتحقّق فعلاً على المدة، من تواريخ البدء الحقيقية لا من المعدّلات السنوية، وأعطني نسبة إجمالية. رابعاً، وزّع التكاليف بين النصف المسوّى والنصف المزال، وقل لي كيف وزّعت وقت الموظّفين الليسترك، وأعطني نسبة كل نصف على حدة وكيف يتحرّك الحُكم تحت التوزيع المعقول الآخر. خامساً، أخبرني بالنتيجة الماهذهة: الطاقة والماء والوقود التي لم تعد تُستهلك فعلاً، كحصّة من موقعي، وحذّرني إن كان ذلك الرقم أصغر بكثير مما يوحي به المال. سادساً، تنبّأ بحصاد السنة القادمة من سجلّ مرشّحين مسمَّين متبقّين، وقارنه بتكلفتي المتكرّرة، وإن كان سالباً فقل لي إلى أي عمل ينبغي إعادة تحهذهد نطاق البرنامج وكم يكلّف ذلك العمل الأصغر. وسمِّ أضعف رقم في تحليلك أنت وقل ماذا يلزم لتثبيته.
قد يخطئ الذكاء الاصطناعي — تحقّق من أي شيء ستتصرّف بناءً عليه.
ما ينبغي أن تقدر عليه الآن
- سعّر برنامجك أنت ووقت المحلّل داخله، وانظر كم حصّته من التكلفة المتكرّرة.
- اقسم كل عائد إلى مسوّى ومزال، وأبلغ عن النتيجة المادية منفصلة عن المال.
- وزّع التكلفة المشتركة بكشف ساعات مقيس، وقل كيف يتحرّك الحُكم تحت التوزيع المعقول الآخر.
- تنبّأ بحصاد السنة القادمة بأمانة، من سجلّ مرشّحين مسمَّين.
- قِس معدّل تآكل كل مكسب، وأعد تحديد النطاق من الإيجاد إلى الحفظ قبل أن يلغي أحدٌ الميزانية.
اختبر فهمكأعاد برنامج الطاقة عندك 2.1 مرة على مدى ثلاث سنوات واستهلاكك للوحدة ثابت. هل البرنامج ناجح؟أظهر الإجابة
هو يعيد مالاً ولا يؤدّي العمل الذي مُوّل من أجله، وكلاهما يجب أن يُقال. فعائد مع استهلاك ثابت يعني أن المال جاء من بنود تسوية — الطلب أو معامل القدرة أو تغيّر تعرفة أو سعر — وهي تحرّك تكلفة دون أن تحرّك كمية. أبلغ عن الاثنين منفصلين، وسعّر نصف الاستهلاك على تكاليفه هو، وتوقّع أن يبدو أسوأ بكثير. ثم افحص معدّلات التآكل. فإن كان نصف الاستهلاك ثابتاً لأن الوفورات تعود بالسرعة نفسها التي تُوجَد بها، فالجواب برنامج حفظ لا مزيد من الاكتشاف.