الدروس · الدرس 4 من 6
كم يكلّف الاعتماد فعلاً
أن تفرز كلف الاعتماد في ثلاثة أشكال، وأن تحسب كلفة الادّعاء للثوب عند ثلاثة أحجام طلبيات، وأن تجد الكمية التي لا يستطيع الادّعاء المعتمد تحتها أن يغطّي كلفته.
الدرس 4 من 6 · 18 د
رسم التدقيق هو الجزء الذي يذكره الجميع، وليس هو المشكلة
اسأل مصنعاً كم يكلّف الاعتماد. سيقول لك: رسم التدقيق. فهو الرقم الوحيد الذي يصل في فاتورة مكتوب عليها كلمة اعتماد. ولذلك هو الرقم الذي يُتذكّر ويُتجادل فيه ويدخل الموازنة.
ونادراً ما يكون أكبر الكلف الثلاث. وهو لا يحسم شيئاً وحده، لأن رسم التدقيق لا يتغيّر بحجم الطلبية. فالقرار يعيش في شكل الكلف، لا في حجمها.
والأشكال ثلاثة بالضبط.
- لكل قطعة. كلف ترتفع مع كل ثوب. وهي نفسها في الطلبية التجريبية وفي البرنامج الكبير.
- لكل شحنة. كلف ترتفع مع عدد مرات تحرّك البضاعة.
- لكل سنة. كلف لا ترتفع إطلاقاً.
افرز عرض السعر في هذه الخانات الثلاث. عندها يجيب كل سؤال في هذا الدرس عن نفسه.
| الشكل | ما هو | الرقم بالدولار |
|---|---|---|
| لكل قطعة | فرق سعر الخيط المعتمد: 0.2945 كجم للقطعة بفارق 1.05 للكيلوغرام عن العادي | 0.3092 |
| لكل قطعة | رسم الصباغة والتجهيز المفصولين لدى كولاثارا (Kolathara) | 0.1100 |
| لكل قطعة | البطاقات والمعلّقات المرخّصة | 0.0400 |
| لكل شحنة | طلب شهادة صفقة من ترنتمور (Trentmoor) للاعتماد | 240.00 |
| لكل سنة | تدقيق ترنتمور وترخيصها لدى ماروكاتّي (Marukatti) | 4,850.00 |
| لكل سنة | وقت ناتشيابان (Nachiappan) على سجلات البضاعة المعتمدة وفصل المخزن | 3,600.00 |
فالكلف لكل قطعة مجموعها 0.4592 دولاراً للثوب. والكلف السنوية مجموعها 8,450.00 دولاراً. وكلا الرقمين يهمّ. وواحد منهما فقط يظهر في ورقة تكاليف أحد.
ثلاث طلبيات، واعتماد واحد، وفارق ستة أضعاف
أمام ماروكاتّي ثلاث طلبيات معتمدة هذه السنة.
- الطلبية A — برنامج ويندلبري (Wendlebury): 96,000 قطعة، تُشحن على أربع توريدات.
- الطلبية B — نزول موسمي لمشترٍ ثانٍ: 24,000 قطعة، توريدتان.
- الطلبية C — طلبية تجريبية من مشترٍ ثالث: 3,000 قطعة، توريدة واحدة.
والآن سعّر الاعتماد داخل كل منها كأنها الطلبية المعتمدة الوحيدة في السنة. فهكذا يلقاها مهندس التكاليف حين يكون السؤال «هل نقبل هذه؟».
| الطلبية A | الطلبية B | الطلبية C | |
|---|---|---|---|
| القطع | 96,000 | 24,000 | 3,000 |
| الشحنات | 4 | 2 | 1 |
| الكلف لكل قطعة | 0.4592 | 0.4592 | 0.4592 |
| الكلف السنوية وكلف الشحنات، موزّعة | 0.0980 | 0.3721 | 2.8967 |
| كلفة الادّعاء للثوب | 0.5572 | 0.8313 | 3.3559 |
| كنسبة من سعر التسليم (فوب) | 8.1% | 12.0% | 48.6% |
فالاعتماد في الطلبية التجريبية يكلّف 6.02 أضعاف ما يكلّفه في البرنامج، ثوباً بثوب. المخطّط نفسه. وجهة المنح نفسها. وفرق سعر الخيط نفسه. والمنسّقة نفسها. ولم يتغيّر شيء في الاعتماد. بل تغيّر المقام وحده.
وعند 48.6% من سعر التسليم (فوب)، يكلّف الادّعاء في الطلبية C قرابة كلفة تصنيع الثوب كلها. وليس ذلك مخطّطاً غير معقول. بل هي كلفة ثابتة تلقى ثلاثة آلاف قطعة.
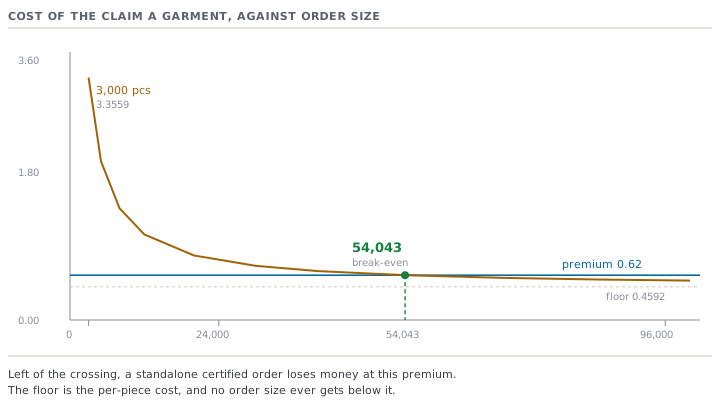
الرقم الذي يحسم الأمر
تدفع ويندلبري 0.62 دولاراً للقطعة مقابل النسخة المعتمدة. وهو الفرق بين 6.90 دولاراً و6.28 دولاراً. فالادّعاء يغطّي كلفته حين تنزل كلفته للثوب تحت 0.62 دولاراً.
والكلف لكل قطعة تأخذ 0.4592 دولاراً من ذلك فوراً. فيبقى 0.1608 دولاراً للثوب لحمل كل ما لا يتغيّر بالحجم. وعلى شحنة واحدة ثمة 8,690.00 دولاراً تُحمَل: الكلفة الثابتة السنوية زائد شهادة صفقة واحدة. أي:
مبلغ 8,690.00 دولاراً مقسوماً على 0.1608 دولاراً يساوي 54,043 قطعة.
وتحت تلك الكمية، تخسر الطلبية المعتمدة القائمة بذاتها عند فرق السعر هذا. وفوقها تربح. وعلى أربع شحنات يصير الجزء الثابت 9,410.00 دولاراً، وتنتقل نقطة التعادل إلى 58,520 قطعة. فتكلّف التوريدات الثلاث الإضافية نحو 4,477 قطعة من التعادل مجتمعةً. وهذا يستحق أن تعرفه قبل أن توافق على تقسيم شحنة لتناسب مستودع مشترٍ.
فالطلبية A تتجاوزها. والطلبية B، عند 24,000 قطعة، لا تقترب. والطلبية C ليست في الحديث نفسه.
النصف الصادق: الكلفة الثابتة تُدفع مرة واحدة
كل ما سبق يفترض أن كل طلبية هي المعتمدة الوحيدة في السنة. وهذا الافتراض هو ما يجعل الطلبية C تبدو مدمّرة. والآن أجرِ الحساب في الاتجاه الآخر. فالطلبية A ملتزَم بها أصلاً، أي أن الكلفة الثابتة السنوية مدفوعة أصلاً.
فالطلبية C راكبةً على برنامج معتمد قائم تكلّف 0.4592 دولاراً لكل قطعة، زائد شهادة صفقة واحدة بـ240.00 دولاراً موزّعة على 3,000 قطعة. أي 0.5392 دولاراً للثوب. ومقابل فرق سعر قدره 0.62 دولاراً تربح 242.40 دولاراً.
والقطع البالغة 3,000 نفسها، قائمةً بذاتها، تخسر 8,207.60 دولاراً.
والفرق بين الجوابين 8,450.00 دولاراً. وهي الكلفة الثابتة السنوية بالسنت. وليس ذلك مصادفة، وهو الدرس كله: السؤال ليس أبداً «هل يغطّي الاعتماد كلفته». بل «مَن غيرك يدفع الجزء الثابت».
| قائمة بذاتها | كبرنامج معتمد واحد | |
|---|---|---|
| الطلبية A، 96,000 قطعة | 6,026.80 | 6,026.80 |
| الطلبية B، 24,000 قطعة | −5,070.80 | 3,379.20 |
| الطلبية C، 3,000 قطعة | −8,207.60 | 242.40 |
| السنة | −7,251.60 | 9,648.40 |
فطلبيتان تخسران وحدهما تسهمان بـ3,621.60 دولاراً حالما تكون الكلفة الثابتة مدفوعة. وتنزل كلفة الادّعاء عبر السنة إلى 0.5416 دولاراً للثوب على 123,000 قطعة.
فالجواب التجاري الصحيح على استفسار معتمد صغير ليس نعم ولا لا. بل هو: نعم، إن كنّا نشغّل برنامجاً معتمداً هذا الموسم؛ ولا، إن كانت ستصير الوحيدة. والمسوّق الذي يستطيع قول هذه الجملة، والحساب خلفها، يفاوض لا يخمّن.
اختبر فهمكيعرض مشترٍ تجربة معتمدة من 3,000 قطعة ويقول إن نجحت فسيكون هناك برنامج من 60,000 قطعة الموسم القادم. ومصنعك لا يحوز اعتماداً اليوم. ماذا تفعل بالحساب؟أظهر الإجابة
افصل التجربة عن الخيار الذي تشتريه. فالتجربة قائمةً بذاتها تكلّف 3.3559 دولاراً للثوب مقابل فرق سعر قدره 0.62 دولاراً، وتخسر 8,207.60 دولاراً. فهي كصفقة لا تقف على قدميها، والتظاهر بغير ذلك يثبّت سعراً لا تستطيع تكراره. لكن الكلفة الثابتة السنوية البالغة 8,450.00 دولاراً تشتري اعتماداً يستعمله أيضاً برنامج الـ60,000 قطعة، وذلك البرنامج يتجاوز نقطة التعادل بأريحية. فالمواقف الصادقة ثلاثة. أن تعتمد وتسعّر التجربة بوصفها كلفة الدخول إلى برنامج متفق عليه مبدئياً. أو أن تأخذ التجربة غير معتمدة، مع رفض الادّعاء كتابةً. أو أن تطلب من المشتري تحمّل كلفة الاعتماد بنداً لمرة واحدة. أما ما يجب ألّا تفعله فهو تسعير التجربة بكلفة القطعة في البرنامج.
موجّه · احسب هل تغطّي هذه الطلبية المعتمدة كلفتها
قبل أن تسعّر طلبية معتمدة، وبخاصة قبل أن تسعّر طلبية صغيرة بكلفة القطعة في طلبية كبيرة.
تصرّف كمحلّل تكاليف يفصل الكلفة الثابتة عن المتغيّرة قبل أي شيء آخر، ويُظهر كل خطوة كي أتحقق منها بآلة حاسبة. لا تذكر من عندك أي نسبة عتبة ولا رسم اعتماد ولا دورية تدقيق؛ استعمل الأرقام التي أعطيك إياها فقط، وحيث أغفلت رقماً فقل ذلك وتوقّف بدل أن تفترض رقماً سوقياً. طلبيتي: [عدد القطع] قطعة من [الموهذهل]، تُشحن على [العدد] توريدات، بسعر التسليم (فوب) [السعر المعتمد] مقابل [السعر العاهذه] بلا ادّعاء. كلف الادّعاء لكل قطعة: فرق سعر المادة المعتمدة [المبلغ للقطعة، أو وزن المادة للقطعة وفرق السعر للكيلوغرام]، ورسم التجهيز المفصول [المبلغ]، والبطاقات والإكسسوارات المرخّصة [المبلغ]، وأي شيء آخر للقطعة [اذكره]. الكلف لكل شحنة: [مبلغ شهادة الصفقة أو مستند الشحنة]. الكلف السنوية: التدقيق والترخيص [المبلغ]، ووقت حفظ السجلات والفصل داخلياً [المبلغ]، وأي بند سنوي آخر [اذكره]. الطلبيات المعتمدة الأخرى لدى مصنعي هذه السنة: [اذكر القطع والشحنات، أو لا شيء]. افعل ما يلي بالترتيب. أولاً، أعد عرض كلفي مفروزة في الأشكال الثلاثة مع مجموع كل شكل. ثانياً، أعطني كلفة الادّعاء للثوب في هذه الطلبية وحهذاا، مع فصل الجزء الخاص بالقطعة عن الجزء الموزَّع. ثالثاً، عبّر عن ذلك كنسبة من سعر التسليم (فوب) المعتمد. رابعاً، احسب كمية التعادل عند فرق سعري لهذا العدد من الشحنات، ثم لشحنة واحدة، وقل لي كم قطعة من التعادل تكلّفني كل توريدة إضافية. خامساً، إن ذكرت طلبيات معتمدة أخرى، فاحسب كلفة الثوب وهاليس هذه الطلبية بوصفها راكبة على البرنامج القائم، وأظهر الفرق بين الجواب المستقل وجواب الركوب في رقم واحد. سادساً، اذكر التوصية التجارية في جملة واحدة، وسمِّ الواقعة التي تغيّرها.
قد يخطئ الذكاء الاصطناعي — تحقّق من أي شيء ستتصرّف بناءً عليه.
والدرس الخامس عمّا يحدث حين يُنجَز هذا كله إنجازاً صحيحاً ويسقط الادّعاء مع ذلك، على بُعد ثلاث طبقات، في سنة تحرّك فيها رقم لا يتحكم فيه أحد بمقدار ثلاث نقاط.