الدروس · الدرس 5 من 5
العتبة، والحالة التي لا تكون فيها عدداً
ابنِ الحساب الذي يقول متى يكفّ الجدول عن كونه أرخص من نظام، واختبر كم منه يقوم على رقم واحد، وطبّق القاعدة التي تتجاوزه.
الدرس 5 من 5 · 20 د
كلفتان ومتغيّر واحد
كان كل ما سبق وصفاً. وهذا الدرس هو القرار. وهو تعادل اعتيادي، مرفق باختبار حساسية أمين.
كلفة الاحتفاظ بجدول لها جزء ثابت وجزء ينمو. اكتبها K = a + b × d، حيث d هو عدد القرارات المتّخذة عن الجدول كل أسبوع على يد شخص غير كاتبه. وذلك هو المتغيّر المهمّ. أما عدد القرّاء فليس كذلك، لأن من يفتح ملفاً ولا يفعل شيئاً لا يكلّف شيئاً.
- `a` هي صيانة الكاتب نفسه. وعبر الجداول الواحد والستين يبلغ الوسيط أقلّ قليلاً من ساعة في الشهر: 10.8 ساعة في السنة، 123.12 دولاراً بسعر القسم.
- `b` لها نصفان. الأول الفحص. قاست تازردين نحو 4 دقائق من إعادة القراءة لكل قرار يتّخذه غير الكاتب، وهي على مدى سنة 39.52 لكل قرار في الأسبوع. والنصف الثاني هو الكلفة المتوقَّعة للخطأ.
وفي ذلك النصف الثاني يسكن الجواب كله. فثمانية عشر شهراً من الحوادث كلّفت 84,733، أي 56,488.67 في السنة. وعبر الجداول الواحد والستين جميعاً يتّخذ القسم 347 قراراً في الأسبوع عن جداول حسابية على يد غير الكاتب. وزّع كلفة الحوادث السنوية عليها، فيحمل كل قرار أسبوعي 162.79 في السنة من الخطأ المتوقَّع.
فتكون b هي 202.31، و80.5% منها الخطأ لا الفحص.
والآن كلفة النقل إلى النظام، على ثلاث سنوات. يستغرق حقل أو تقرير وسيط في تازردين 46 ساعة تحديداً وبناءً واختباراً وتدريباً: 1,564.00، أي 521.33 في السنة على ثلاث سنوات. أضف صيانة تجارية متبقّية قدرها 45.60، وكلفة النظام نفسه في تغيير الحقل لاحقاً، 204.00. فتكون M هي 770.93 في السنة، ولا تعتمد على d.
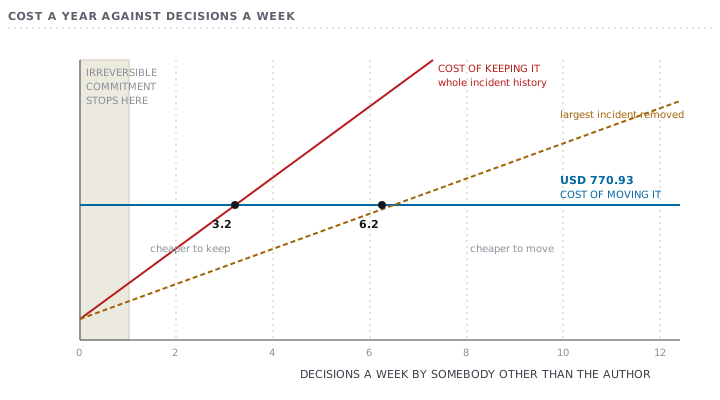
اجعلهما متساويتين. d* = (770.93 − 123.12) ÷ 202.31 = 3.2 قرار في الأسبوع.
كم من ذلك يقوم على حادثة واحدة
العتبة الخارجة من قسمة تستحقّ أن تُهاجَم قبل أن يهاجمها غيرك. وثمّة موضع واحد بعينه لمهاجمة هذه.
أخرج الحادثة الكبرى المفردة من الدرس الثالث، وهي جدول التزام القماش، 51,300 وحده. فتكلّف الأشهر الثمانية عشر المتبقّية 33,433، أي 22,288.67 في السنة. ويهبط حدّ الخطأ إلى 64.23، وتهبط b إلى 103.75، وتنتقل العتبة إلى 6.2 قرار في الأسبوع.
ولا شيء آخر في الصفحة يحرّكها هذا القدر. ضاعف كلفة البناء فترتفع d* بنحو النصف. ونصّف زمن الفحص فتكاد لا تتحرّك. الجواب يقرّره اعتقادك هل تتكرّر أكبر حالة، ولا مصنع لديه من الحوادث ما يكفي ليعرف.
وليس ذلك سبباً للتخلّي عن الحساب. بل سبب لعرضه مدىً، ولقول ما يعتمد عليه المدى: بين ثلاثة وستة قرارات في الأسبوع، وأي الطرفين نحن فيه يعتمد على هل أسوأ ما حدث لنا هو أسوأ ما يمكن أن يحدث لنا.
| ما تفعله الجداول | الجداول | القرارات الأسبوعية النمطية | تنتقل عند العتبة الأدنى | تنتقل عند الأعلى |
|---|---|---|---|---|
| سؤال أول، وعمل لمرة واحدة، وحساب مرئي | 35 | 1 أو أقل | لا شيء | لا شيء |
| نسخة مما يحمله نظام أصلاً | 14 | 3 | 6 | 2 |
| سجلّ ما لا يحمله أي نظام | 12 | 11 | 12 | 12 |
| المجموع المنقول | 18 | 14 |
فبين 18 و14 من الواحد والستين ينبغي أن ينتقل، وبين 70.5% و77.0% منها في موضعها الصحيح. وذلك هو الجواب عن «تخلّصوا من الجداول الحسابية»، مبلوغاً بالحساب لا بالذوق، وهو في معظمه لا.
القاعدة التي تتجاوز العدد
التعادل أعلاه يحسب قيمة متوقَّعة، والقيمة المتوقَّعة عبارة عن وسط محاولات كثيرة. وهي الأداة الصحيحة لجدول تُنتج أخطاؤه عملاً: إعادة فحص، أو إعادة حجز، أو جدالاً مع مشترٍ.
وهي الأداة الخاطئة حين تستطيع قيمة خاطئة في الجدول أن تسبّب شيئاً لا يمكن سحبه: حاوية محجوزة، أو قماش مقصوص، أو أمر شراء صادر، أو شحنة مُفرَج عنها، أو سعر مُعطى. ولتلك ليست d* ثلاثة ولا ستة. بل هي واحد. فقرار واحد من ذلك النوع في الأسبوع يكفي، لأنك لا تُمنح فرصة التوسّط على المحاولات. فالأولى تحطّ وتبقى.
ومن الجداول الثلاثة والأربعين الناجية من الحساب في تازردين، 4 تمسّ التزاماً لا يمكن سحبه. وثلاثة منها في الفئة التي دافعت عنها هذه الدورة أشدّ الدفاع: نماذج تسعير حمزة، التي قيمتها كلها في قدرة كاتبها على تفكيكها أمام مشترٍ.
وذلك أحدّ توتّر في الدورة، ولا يُحلّ باختيار طرف. فالسعر، متى أُعطي، أُعطي. والنموذج الذي أنتجه يؤدّي عملاً يؤدّيه النظام أداءً سيّئاً. والرقم الذي أنتجه التزامٌ يتذكّره الجدول الحسابي تذكّراً سيّئاً.
الحساب والتذكّر عملان مختلفان
لم يكن السؤال قطّ جدول أم نظام. بل هو هذا: أي نصف من هذا الشيء يحسب، وأي نصف يتذكّر؟ والنصف الذي يتذكّر وحده هو ما يجب أن ينتقل.
يبقى نموذج حمزة حيث هو تماماً. والذي يتغيّر أن الرقم، لحظة خروجه من الغرفة، يُكتب في النظام سجلاً: السعر، والتاريخ، والافتراضات التي قام عليها، ولمن أُعطي. ستة حقول، تُدخَل مرة واحدة، تستغرق نحو دقيقة. الجدول يحسب، ويُسمح بإعادة بنائه كل موسم. والنظام يتذكّر، ولا يُسمح بتعديله.
وبتطبيق ذلك على الواحد والستين: 18 ينتقل، و4 تُقسَّم على هذا النحو، و39 تبقى دون مساس. ولكل واحد من التسعة والثلاثين جملة مكتوبة تقول لماذا يبقى، وتاريخ لإعادة النظر. فالجدول المتقاعد بلا تاريخ جدولٌ محفوظ إلى الأبد، والجدول المحفوظ بلا سبب جدولٌ لا يجرؤ أحد على حذفه. والدورة 22.5 تملك ما يحدث لتغيير لا يضع تاريخاً أبداً.
اختبر فهمكيقرأ جدولاً شخصان ويقود قراراً واحداً في الأسبوع، أي دون أي عتبة بكثير. والقرار هو إصدار أمر شراء إلى مورّد. ماذا تفعل؟أظهر الإجابة
انقل السجلّ، واحتفظ بالجدول إن كان يستحقّ موضعه، ولا تستعمل العتبة إطلاقاً. فنموذج القيمة المتوقَّعة يفترض أنك تستطيع التوسّط على محاولات كثيرة. وأمر الشراء الصادر ليس واحدة منها: بل هو التزام تجاه شخص خارج شركتك، وهو قائم سواء أكان الرقم خلفه صحيحاً أم لا. فأي جدول يصير ناتجه التزاماً لا يستطيع أحد سحبه يكون فوق الخط عند قرار واحد في الأسبوع. ولا يعني ذلك حذف الجدول. بل يعني أن الرقم الملتزَم به يسكن في النظام من لحظة الالتزام، وأن الجدول يكفّ عن كونه الموضع الذي يبحث فيه أحد عنه.
موجّه · احسب عتبتي أنا، وعلّم الجداول التي لا تنطبق علماذاا
حين يسألك أحهذام أي الجداول الحسابية ينبغي أن ينتقل إلى نظام، ويريد سبباً لا تفضيلاً.
تصرّف كمهذهر عمليات ذي عقل مالي، يبني حالات تعادل ويعرضها دائماً مدىً مع تسمية احتىّ الذي تعتمد علماذا. أريد عتبتي أنا لمتى يكفّ الجدول الحسابي عن كونه أرخص من حقل في نظام. وهذا ما أستطيع إعطاءك إياه. صيانة الكاتب، بالساعات في الشهر، لجدول نمطي: [الرقم]. وكلفتي بالساعة المحمَّلة لمن يصونون الجداول: [الرقم]. وكلفتي بالساعة المحمَّلة لعمل تغيير الأنظمة: [الرقم]. وزمن تحهذهد حقل أو تقرير نمطي وبنائه واختباره والتدريب علماذا: [الساعات]. والزمن الذي يقضيه أحهذام في إعادة قراءة جدول قبل أخذ قرار واحد عنه: [الدقائق]. ومجموع القرارات في الأسبوع المتّخذة عن كل جداولي من دون كتّابها: [الرقم]. وسجلّ حوادثي: [اذكر كل حادثة سبّبها جدول حسابي في السنتين الأخيرتين، بما كلّفته وكم يوماً بقيت غير مكتشَفة]. وأفقي لتوزيع كلفة البناء: [السنوات]. افعل ما يلي. أولاً، ابنِ كلفة الاحتفاظ بجدول جزءاً ثابتاً زائد جزء ينمو مع القرارات في الأسبوع، مُظهراً نصفَي الجزء النامي كلاً على حدة. ثانياً، ابنِ كلفة نقل جدول واحد، شاملةً الصيانة المتبقّية وكلفة تغيير النظام لاحقاً. ثالثاً، حُلّ لنقطة التقاطع. رابعاً، أعد حسابها بعد إسقاط أكبر حادثة عنهذه، وقل لي أي نسبة من احتىّ النامي كانت تلك الحادثة وحهذاا تحملها. خامساً، اعرض الجواب مدىً، واكتب لي الجملة التي ينبغي أن أقولها حين أعرضه. سادساً، اذكر الجداول التي ينبغي أن أتركها خارج الحساب كلّياً، لأن القيمة الخاطئة فيها تصير التزاماً لا يمكن سحبه، وقل أي اختبار استعملت. ولا تعطني رقماً واحداً.
قد يخطئ الذكاء الاصطناعي — تحقّق من أي شيء ستتصرّف بناءً عليه.
ما تملكه في نهاية هذه الدورة
عدد وقاعدة. العدد عتبةٌ بالقرارات في الأسبوع، مبنيّة من صيانتك أنت وزمن فحصك أنت وسجلّ حوادثك أنت، مقرَّرةٌ مدىً مع تسمية الحدّ الذي تعتمد عليه. والقاعدة أن العدد لا ينطبق حيث تصير القيمة الخاطئة التزاماً لا يستطيع أحد سحبه.
والجملة التي تحسم معظم الحالات قبل الحاجة إلى أي من ذلك الحساب: اعرف أي نصف من الشيء يحسب وأي نصف يتذكّر. الجداول الحسابية جيدة جداً في الأول. ولم تكن قطّ جيدة في الثاني، وهي لا تقول ذلك.