الدروس · الدرس 2 من 7
أربع أدوات على عقد واحد، وما تؤمّنه كل منها
أن تُطابق كل سند في مناقصة حقيقية مع المخاطرة التي وُجد من أجلها، وأن تسعّر ضمان المحتجزات مقابل الاحتجاز النقدي الذي يحلّ محلّه.
الدرس 2 من 7 · 18 د
الأسطر الأربعة التي لم يسعّرها أحد
البند 9 من كرّاسة مناقصة كيروند صفحة واحدة. وهو يلزم زاوية بتقديم أربع أدوات بنكية منفصلة في أربع لحظات منفصلة. قرأه فريق المناقصات في زاوية بوصفه ملحقاً إدارياً. وهو في الحقيقة جدول تمويل.
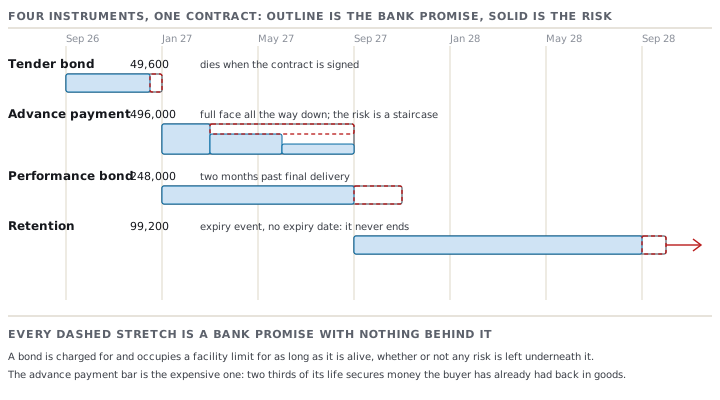
| الأداة | النسبة | القيمة الاسمية | الإصدار | متى يجب أن تموت |
|---|---|---|---|---|
| سند دخول المناقصة | 2% من قيمة العطاء | 49,600 | 1 سبتمبر 2026، مع العطاء | 31 ديسمبر 2026 |
| ضمان الدفعة المقدّمة | 100% من الدفعة | 496,000 | 1 يناير 2027 | عند استهلاك الدفعة |
| سند حسن الأداء | 10% من قيمة العقد | 248,000 | 1 يناير 2027 | 30 نوفمبر 2027 |
| ضمان المحتجزات | 4% من قيمة العقد | 99,200 | 1 أكتوبر 2027 | 30 سبتمبر 2028 |
مجموع القيم الاسمية الصادرة على امتداد عمر العقد 892,800 دولاراً. وفي أزحم لحظة، أي الربع الأول من 2027، يكون لدى زاوية 744,000 دولاراً من وعود البنك قائمة في وقت واحد. وكل دولار منها يُحصَّل عنه رسم. وكل دولار منها يشغل حيّزاً في تسهيل تحتاجه زاوية أيضاً لشراء القماش. الدرس السادس يضع لذلك ثمناً. وهذا الدرس عن الغرض الفعلي من كل أداة. فالأداة المصوَّبة نحو المخاطرة الخطأ هي أشيع أخطاء الصياغة في المجموعة، وأغلاها.
كل واحدة تجيب سؤالاً مختلفاً
سند دخول المناقصة يجيب: إن رسَونا عليك، هل ستوقّع فعلاً؟ فالمشتري العام يجري مناقصة بتكلفة حقيقية: تقييم، ووقت لجنة، وجدول مبني حول تاريخ الترسية. والمتقدّم الذي يفوز ثم ينسحب يُرجع المشتري إلى نقطة البداية. وكذلك المتقدّم الذي يفوز ثم يرفض تقديم سند حسن الأداء. والسند صغير لأن الخسارة التي يغطّيها صغيرة. فهو يغطي تكلفة إعادة المناقصة، لا قيمة العقد. ويجب أن ينتهي في اللحظة التي تنتهي فيها المخاطرة، أي عند توقيع العقد وحلول سند حسن الأداء محلّه.
ضمان الدفعة المقدّمة يجيب سؤالاً مختلفاً تماماً: إن سلّمناك مالنا قبل أن تكون لدينا بضاعة، فما الذي يعيده؟ دفعت كيروند لزاوية 496,000 دولاراً في 8 يناير 2027، أي قبل وجود أول جاكيت باثني عشر أسبوعاً. وليس ذلك حكماً على أداء زاوية. بل هو نقد غير مضمون يجلس في حساب مورّد. ولذلك يكون الضمان بكامل مبلغ الدفعة. وهو الأداة الوحيدة في المجموعة التي ليست نسبة من شيء. بل تتبع المال.
ولذلك أثر يفوت كثيرين. فالدفعة تُستهلك تسليماً بعد تسليم. وما إن تُسلَّم 20,000 جاكيت وتُعتمَد حتى يكون نحو ثلث الدفعة قد استُحقّ. وتصير المخاطرة التي وُجد الضمان من أجلها أصغر بالثلث. والضمان الذي لا يتقلّص معها يؤمّن مالاً سُدّد بالفعل، وأنت تدفع ثمن هذا الشرف. والدرس السابع يسعّر ذلك بعينه.
سند حسن الأداء يجيب: إن لم تسلّم، فما الذي يعوّضنا عن الفوضى؟ إعادة الطرح، والشراء من مكان آخر بسعر أسوأ، وتشغيل شبكة سكك حديدية بيونيفورم الموسم الماضي. وهو نسبة من قيمة العقد لأن الخسارة تتناسب مع العقد. وهو كذلك الأرجح أن يسحبه المشتري، لأنه قائم خلال الجزء من العمل الذي تسوء فيه الأمور.
ضمان المحتجزات يجيب: إن عابت الملابس بعد أن دفعنا، فما الذي يدفع ثمن الإصلاح؟ الدرزات، وثبات اللون بعد الغسيل الصناعي، وتوريد سوستة يتبيّن أنه خاطئ. وتبدأ تلك المخاطرة عند التسليم وتمتدّ خلال فترة الضمان. ولهذا هو الأداة الوحيدة في المجموعة التي تصدر بعد انتهاء العمل.
الأداة التي فيها قرار حقيقي: المحتجزات
ثلاث من الأربع لا خيار فيها. والرابعة اختيار حقيقي، وله ثمن.
تجيز شروط عقد كيروند الطريقين. الاحتجاز النقدي: تخصم كيروند 4% من كل فاتورة وتحتفظ بها اثني عشر شهراً بعد التسليم النهائي. ضمان المحتجزات: تدفع كيروند كل فاتورة كاملة، وتقدّم زاوية أداة بنكية عن الـ 4% نفسها.
وكلا الطريقين يترك كيروند محميّة بالقدر نفسه. لكنهما ليسا متساويين في الكلفة على زاوية. والمقارنة من النوع الذي يستطيع تاجر بضاعة إجراءه على ظهر إذن تسليم.
في حالة الاحتجاز النقدي تكون زاوية بلا 99,200 دولاراً طوال اثني عشر شهراً. ويحمّل بنك الكورنيش زاوية 11.5% سنوياً على خطّ رأس المال العامل لديها. وهو سعر الكورنيش، على تسهيل زاوية، في 2027. فيكلّفها بقاؤها بلا ذلك المال 11,408.00 دولاراً.
وفي حالة الضمان تحتفظ زاوية بالنقد وتدفع بدلاً منه شيئين. الأول عمولة إصدار 1.6% سنوياً على القيمة الاسمية. وهي على 99,200 دولاراً لسنة 1,587.20 دولاراً. والثاني هامش نقدي 30% يجمّده البنك. أي 29,760 دولاراً مقيّدة طوال السنة، تكلّف 3,422.40 دولاراً بالسعر نفسه 11.5%. والمجموع 5,009.60 دولاراً.
| الاحتجاز النقدي | ضمان المحتجزات | |
|---|---|---|
| النقد الذي تُحرم منه زاوية | 99,200 لاثني عشر شهراً | 29,760 لاثني عشر شهراً |
| تكلفة التمويل عند 11.5% | 11,408.00 | 3,422.40 |
| عمولة البنك عند 1.6% | لا شيء | 1,587.20 |
| إجمالي التكلفة على زاوية | 11,408.00 | 5,009.60 |
فالضمان أرخص بمقدار 6,398.40 دولاراً. أي نحو عشرة سنتات أمريكية على الجاكيت في ثوب سعره 40.00 دولاراً. وهو أرخص لسبب واحد: أن الهامش أقل من ثلث القيمة الاسمية لا كلّها. اعكس الهامش ينعكس الجواب معه. ولهذا هذا حساب لا قاعدة. اسأل بنكك عن هامشه قبل أن تختار، لا بعده.
العائلة الأخرى موجودة فعلاً، وهي تغيّر السعر
كل ما سبق يفترض تعهّدات مستقلة. وهو ما أنتجه نموذج كيروند. ومن المفيد معرفة وجود البديل. ففي بعض الأسواق وبعض الصناعات تُكتب الأدوات الأربع نفسها بوصفها سندات مشروطة. وتصدرها غالباً شركة تأمين لا بنك، وفيها على المستفيد أن يُثبت الإخلال قبل أن يستحق شيء.
وتنشر غرفة التجارة الدولية قواعد للشكلين. وحاجتها إلى مجموعتين هي أوضح إشارة إلى أنهما حيوانان مختلفان. فسند الكفالة أرخص عادةً من حيث حدود البنك، لأن شركة التأمين تكتتب في أدائك لا في ميزانيتك. وتحويله إلى نقد أصعب كثيراً على المستفيد. والمشترون يعرفون ذلك. ولهذا يطلب المشتري صاحب القوة التفاوضية العائلة الأولى.
اختبر فهمكتسلّم زاوية آخر 20,000 جاكيت في 15 سبتمبر 2027 وتعتمدها كيروند في 30 سبتمبر. فأي الأدوات الأربع يجب أن يبقى حيّاً في 1 أكتوبر، وأيها يجب أن يكون ميتاً؟أظهر الإجابة
الحيّ: ضمان المحتجزات، الذي يبدأ هنا ويمتدّ خلال فترة الضمان، وسند حسن الأداء، الذي يبقيه نموذج كيروند حتى 30 نوفمبر. والميت: سند دخول المناقصة، الذي انتهى في ديسمبر السابق، وضمان الدفعة المقدّمة، لأن الاعتماد الأخير يُتمّ استهلاك الدفعة. وضمان الدفعة المقدّمة هو الذي عليك ملاحقته. فلا شيء يفرج عنه تلقائياً، وكل ربع يبقى فيه مفتوحاً يُحصَّل عنه رسم.