الدروس · الدرس 5 من 7
السحب الذي لم يُخطئ أحد بفعله
أن تتابع عشرة قرارات صحيحة كلٌّ على حدة حتى طلب دفع بموجب سند حسن أداء، وأن تسعّر ما كلّفه السحب مقابل ما كان مستحقاً فعلاً، وأن تجد الفعل الواحد الذي كان سيوقفه.
الدرس 5 من 7 · 18 د
لم يخطئ أحد
هذا هو الدرس الذي وُجدت بقية الدورة من أجله. ومغزاه ليس أن أحداً في سكك حديد كيروند أساء التصرّف. لم يفعل أحد. فكل قرار في السلسلة أدناه كان صحيحاً ومسوَّغاً وصادراً عن شخص يؤدّي عمله كما ينبغي. وفي نهاية السلسلة خرج 248,000 دولاراً من حساب زاوية.
8 يناير 2027. تقدّم زاوية عيّنات صباغة ودرجة لون إنتاجية للأزرق المؤسسي لكيروند. ويمنح العقد المكتب الفني لكيروند عشرة أيام عمل للردّ.
من 8 يناير إلى 26 فبراير. يؤدّي المكتب الفني عمله بدقّة. فيقارن المقدَّم بالمرجع المادي في ضوء النهار. ثم، وهذا هو الجزء الذي استغرق الوقت، يقارنه بجاكيت من جيل اليونيفورم السابق، مستخرَج من مخزن إقليمي، كي لا تبدو الجواكيت الجديدة نشازاً بجوار الآلاف التي ما زالت في الخدمة. وتلك المقارنة صحيحة تماماً. وهي من العناية التي يتمنّى المورّد عادةً أن يبذلها المشترون. واستغرقت 49 يوماً بدل عشرة أيام عمل.
26 فبراير. يعود الاعتماد. ولم يكن بوسع زاوية أن تقصّ قبل ذلك. فالمصنع لن يصبغ 37,000 متر للدفعة الأولى مقابل درجة غير معتمدة، ولا ينبغي لمصنع ملابس أن يطلب منه ذلك.
3 مارس. يتّفق مدير مشروع زاوية على تمديد تاريخ تسليم الدفعة الأولى، بالبريد الإلكتروني، مع رئيس المكتب الفني في كيروند. وهو من تسبّب في التأخير، ولديه كل سبب للموافقة، ويوافق فعلاً، كتابةً، بلا لبس.
6 أبريل. تتعافى زاوية بقوة وتسلّم الدفعة الأولى. وهي متأخّرة 22 يوماً عن 15 مارس، بدل 49 التي كلّفها الاعتماد. وكان ذلك التعافي عملاً جيداً حقاً.
9 أبريل. يطبّق مسؤول عقود كيروند غرامة التأخير بموجب العقد: 0.5% من قيمة الدفعة المتأخّرة عن كل أسبوع مكتمل، بحدّ أقصى 5%. وثلاثة أسابيع مكتملة على دفعة قيمتها 800,000 دولاراً تساوي 12,000 دولاراً. حساب صحيح وبند صحيح.
9 أبريل. ويشترط دليل مشتريات كيروند أنه حيثما تجاوزت غرامات التأخير على أي دفعة 10,000 دولاراً أحال مسؤول العقود الملف إلى لجنة الضمانات. وقد كُتب الدليل بعد أن وجدت مراجعة أن مسؤولين يمتصّون إخفاقات الموردين بهدوء. فأحاله. وعدم إحالته كان ليكون مخالفة تأديبية.
13 أبريل. تطبّق لجنة الضمانات تعليماتها الدائمة: حيثما أظهر ملف محال عدم وجود تمديد معتمد للمدة في سجلّ العقد، يُطلب الدفع بموجب سند حسن الأداء. والسجلّ لا يُظهر شيئاً. فتمديد المدة تعديل تعاقدي، ولا يقيّده إلا مسؤول العقود. والسجلّ الذي يقبل تعديلات بالبريد الإلكتروني من أي إدارة ليس سجلّاً.
14 أبريل. يُقدَّم طلب الدفع. وهو مطابق، كما بيّن الدرس الثالث.
21 أبريل. يدفع الكورنيش. ويُقيَّد 173,600 دولاراً على الحساب الجاري لزاوية.
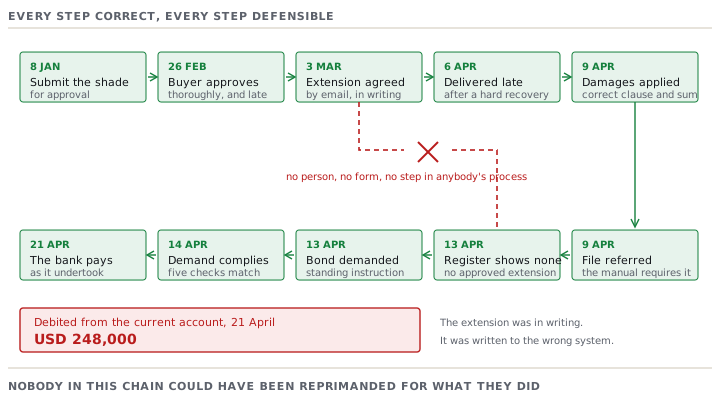
التمديد كان مكتوباً. لكنه كُتب في النظام الخطأ.
أنتجت المراجعة الداخلية لدى زاوية درسين: لاحق اعتمادات المشتري بقوة أكبر، واحصل دائماً على التمديدات كتابةً. وكلاهما معقول. ولم يكن أيٌّ منهما ليغيّر شيئاً. فزاوية كانت قد لاحقت الاعتماد، والملف مليء بذلك. والتمديد كان مكتوباً.
اتُّفق على التمديد مع الإدارة التي كانت مَدينة به، وسُجّل في بريد تلك الإدارة. أما الأداة فتعيش في عالم آخر تماماً. فهي تجيب أمام سجلّ العقد، وسجلّ العقد يجيب أمام مسؤول العقود. وبين بريد 3 مارس والسجلّ لم يكن ثمّة شخص ولا نموذج ولا خطوة في إجراءات أحد.
هذا هو الإخفاق كله، وهو الشكل الذي تريد هذه الدورة أن تتعرّف عليه. كل تعديل تعاقدي يحرّك تاريخاً أو كمية أو قيمة يجب أن يُنتج تغييراً مطابقاً في موضعين: السجلّ المُعتمَد لدى المستفيد، والأداة نفسها. وللثاني قائمة أسعار. فالكورنيش يعدّل ضماناً مقابل 120 دولاراً.
ما كلّفه السحب، مفصولاً عمّا كان مستحقاً
كن دقيقاً هنا. فالأمران يختلطان، وواحد منهما فقط من صنع الأداة.
مستحقّ على أي حال. فمبلغ 12,000 دولاراً من غرامة التأخير كان واجب الدفع بموجب العقد سواء وُجد سند أم لم يوجد. وليس من تكلفة السحب.
من صنع السحب. طالبت زاوية كيروند بموجب العقد، وتصالحتا في 12 مارس 2028. أعادت كيروند 236,000 دولاراً، محتفظةً بـ 12,000 دولاراً كانت تستحقّها فعلاً. فكان المال غائباً أحد عشر شهراً.
- تمويل تلك الفجوة بسعر رأس المال العامل لدى الكورنيش وقدره 11.5%: مبلغ 248,000 لأحد عشر شهراً، أي 26,143.33 دولاراً.
- أتعاب قانونية، وخبير في مراسلات الاعتماد، وأحد عشر شهراً من انتباه مدير مالي، بفاتورة 18,500 دولاراً.
- الإجمالي الناتج عن السحب: 44,643.33 دولاراً.
وذلك 3.7 أضعاف المبلغ المستحقّ فعلاً. وهو 372 ضعف ما كان الكورنيش سيتقاضاه لتعديل الضمان في 3 مارس.
وهو يقلّل من حجم الضرر، لأن التكلفة من الدرجة الثانية ليس لها رقم نظيف. فمع خروج 173,600 دولاراً من الحساب الجاري في أبريل تقلّص متّسع زاوية على تسهيلها. ووجب فتح الاعتماد المستندي لقماش الدفعة الثالثة متأخّراً وأصغر مما خُطّط له. والدورة 13.4 هي موضع النمذجة السليمة لتلك التكلفة. والمقصود هنا أبسط: سحب السند لا يصل كسطر واحد في الدفاتر. بل يصل كضغط على كل ما كان التسهيل يسنده أيضاً.
ما الدفوع الموجودة فعلاً، وكم هي ضيّقة
تكاد لا توجد. ويستحقّ الأمر أن يُفهم سببه بدل الشعور بخيبة.
فالمحاكم لا توقف الدفع بموجب تعهّد مستقل إلا في حالات ضيّقة. وجوهرها أن يكون مستند مطلوب مزوَّراً، أو أن يكون الطلب احتيالياً في جوهره. أي مستفيد يطالب بما يعلم أنه لا حقّ له فيه. وفي الولايات المتحدة يقع هذا السبب في مادة الاعتمادات المستندية من القانون التجاري الموحّد. وتصل أنظمة أخرى إلى موضع مشابه بطرق أخرى. والعتبة عالية عن قصد. فالاستثناء هو الشيء الوحيد القادر على تقويض الاستقلال، والاستقلال هو كامل قيمة الأداة لدى المستفيد الذي دفع ثمنها.
كان لدى زاوية بريد إلكتروني يُظهر أن إدارة قد وافقت على تمديد. وذلك دليل نزاع. ولم تكن لجنة الضمانات تطالب بما تعلم أنه باطل. بل كانت تتصرّف بناءً على السجلّ الوحيد الذي يحقّ لها التصرّف بناءً عليه. ولم تكن محكمة لتسمّي ذلك احتيالاً. وقال المستشار القانوني لزاوية ذلك في 18 أبريل. وكان محقّاً.
اختبر فهمكلو استطعت إضافة بند واحد فقط إلى إجراءات تاجر البضاعة لمنع هذا، فماذا يكون؟أظهر الإجابة
قاعدة تقول إن أي تغيير متفق عليه في تاريخ تسليم أو كمية أو قيمة لا يُعدّ متفقاً عليه حتى يقع أمران. الأول: أن يؤكّده مالك العقد لدى المشتري، أي الشخص الذي يقبل نظام المشتري قيده. والثاني: أن تُعدَّل الأداة، حيثما اعتمدت أداة على ذلك التاريخ. أما ملاحقة الاعتمادات بقوة أكبر والحصول على الأشياء كتابةً فعادتان جيدتان، ولم يكن أيٌّ منهما لينفع هنا. فالكتابة كانت موجودة وذهبت إلى المكان الخطأ.