الدروس · الدرس 6 من 6
تكلفة أن تكون مرشّحاً
اجمع كل ما كلّفه سعيٌ واحد، وقسّمه بحسب ما ينجو من الرفض، وقارنه بما ربحته أول طلبية فعلاً.
الدرس 6 من 6 · 18 د
اجمعها
من معرض باريس في 3 مارس 2026 إلى صعود الحاوية على السفينة، أنفقت سيرابيون أحد عشر شهراً كي تضع برندلمور طلبية واحدة. ولم يجمع أحد قط ما كلّفه ذلك، لأن الإنفاق كان موزّعاً على ستة حسابات: السفر، والتسويق، وخدمات أطراف ثالثة، وغرفة العيّنات، والاختبارات المعملية، والرواتب.
وها هو في مكان واحد، مقسوماً ثلاثة أقسام. والقسمة مهمة، لأن قيمة كل دولار من إنفاق السعي تتوقّف كلياً على ما يحلّ به إن قال المشتري لا.
| البند (بالدولار) | يموت مع هذا المشتري | يُعاد استعماله مع التالي | كان سيُنفَق أصلاً |
|---|---|---|---|
| مساحة المعرض والجناح وشحن العيّنات وشخصان | 11,600.00 | ||
| مجموعة العرض، أربعة عشر ثوباً | 2,380.00 | ||
| إعادة بناء ملف القدرات | 1,460.00 | ||
| استضافة زيارة التقييم | 1,140.00 | ||
| تدقيق الالتزام الاجتماعي الأول | 3,900.00 | ||
| الإجراءات التصحيحية التي طلبها البرنامج | 3,120.00 | ||
| إعادة تدقيق للتحقّق من الإغلاق | 1,850.00 | ||
| أعمال تأمين الماكينات والكهرباء والحريق، المتأخّرة | 6,940.00 | ||
| التطوير: خمس عيّنات أولى واثنتا عشرة جولة لاحقة | 1,074.16 | ||
| شحن العيّنات، إحدى عشرة شحنة | 1,166.00 | ||
| اختبارات وفق دليل المشتري | 2,690.00 | ||
| رحلتان إلى مكتب المشتري | 4,860.00 | ||
| وقت التخطيط والإدارة | 3,937.60 | ||
| اعتماد المصنع المرشَّح والقصّة التطويرية | 1,240.00 | ||
| الإجمالي | 16,107.76 | 24,310.00 | 6,940.00 |
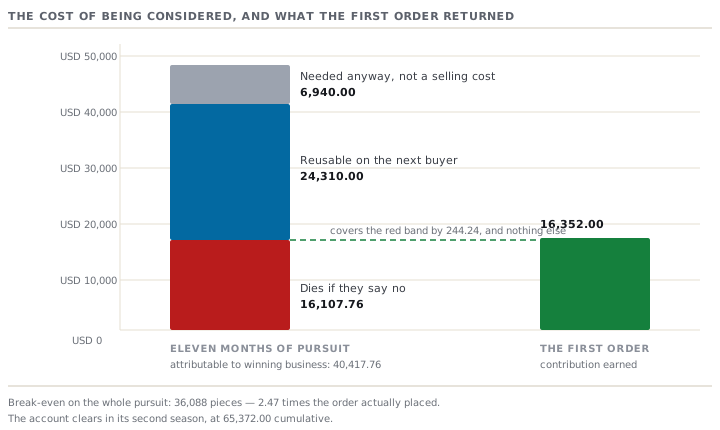
لماذا الأعمدة الثلاثة أهم من الإجمالي
مبلغ 16,107.76 دولاراً يموت إن قال المشتري لا. وهذا هو الرقم الذي تستعمله حين تقرّر هل تسعى وراء استفسار أصلاً. فهو الجزء الوحيد المعرَّض للخطر حقاً في هذا السعي.
ومبلغ 24,310.00 دولاراً ينجو. فالمعرض أنتج تسع محادثات جدّية لا واحدة. والتدقيق ساري سنة، ويقبل البرنامجَ نفسه مشتريان آخران. وملف القدرات يجيب عن فلتر كل مشترٍ لا عن فلتر برندلمور وحده. وتحميله كله على حساب واحد يجعل كل سعي يبدو مُهلكاً، وهو خطأ.
ومبلغ 6,940.00 دولاراً لم يكن تكلفة بيع أصلاً. فأعمال تأمين الماكينات والكهرباء والحريق مطلوبة قانوناً وكانت متأخّرة. واحتسابها هنا يتيح للمصنع أن يقول لنفسه إن التدقيق مكلف. والمكلف في الحقيقة هو ألا يكون العمل قد أُنجز.
إجمالي النقد الخارج عبر الأحد عشر شهراً: 47,357.76 دولاراً. والإجمالي المنسوب إلى كسب العمل: 40,417.76 دولاراً.
ماذا ربحت أول طلبية
الموديل BM-4260 كان 14,600 قطعة بسعر 9.85 دولاراً تسليم ظهر السفينة (فوب). أي قيمة طلبية قدرها 143,810.00 دولاراً. وبعد كل تكلفة تتغيّر بالطلبية، كان هامش المساهمة 1.12 دولاراً للقطعة، أي 16,352.00 دولاراً.
ضع الرقمين جنباً إلى جنب فتظهر ثلاث نتائج، كل واحدة أكثر إزعاجاً من التي قبلها.
غطّت أول طلبية الإنفاق الذي يموت مع هذا المشتري، ولا شيء غيره. فـ16,352.00 دولاراً مقابل 16,107.76 دولاراً فائض قدره 244.24 دولاراً، أي 101.5%. يبدو تعادلاً، وهو تعادل فعلاً، بأضيق تعريف ممكن.
ومقابل كل ما أُنفق لكسب العمل، ردّت أول طلبية 40.5%. أما مبلغ 24,065.76 دولاراً الباقي فيحمله المشتري التالي، أو لا يُحمَل أصلاً.
والطلبية التي كانت ستتعادل مع السعي كله هي 36,088 قطعة. أي 2.47 أضعاف ما وضعته برندلمور فعلاً. فأول طلبية تجربة دائماً تقريباً، والتجربة أصغر دائماً تقريباً من أن تدفع ثمن نفسها. وليس هذا فشلاً للتجربة. هذه هي التجربة.
الموسم الثاني هو حيث يسدّد الحساب
كان برنامج خريف برندلمور في السنة التالية 38,000 قطعة. ورُفع فحص الـ100%، وقيمته 0.13 دولاراً. وصار الخط أسرع على موديل صار يعرفه، وقيمة ذلك 0.04 دولاراً أخرى. فصار هامش المساهمة 1.29 دولاراً للقطعة، أي 49,020.00 دولاراً.
وهامش المساهمة التراكمي بعد موسمين: 65,372.00 دولاراً، مقابل 40,417.76 دولاراً من السعي. فيسدّد الحساب بفائض قدره 24,954.24 دولاراً، في موسمه الثاني.
وهذا يعطينا الجملة التي وُجد هذا الدرس من أجلها. الحساب تدفع ثمنه طلبيته الثانية. فالمصنع الذي يسعّر أول طلبية كأنها طلبية عادية يكون قد خسر سلفاً. والمصنع الذي ينصرف بعد طلبية واحدة يكون قد دفع ثمن شيء لم يقبضه قط.
كم يكلّف الحساب الذي يُكسَب فعلاً
سعت سيرابيون وراء أربعة مشترين جدّياً تلك السنة. ولم يُكسَب ثلاثة منهم، بإنفاق خاص بكل مشترٍ قدره 8,420.00 دولاراً و5,260.00 دولاراً و2,180.00 دولاراً.
- الإنفاق الخاص بالمشترين عبر الأربعة جميعاً: 31,967.76 دولاراً
- زائد الإنفاق القابل لإعادة الاستعمال الذي تقاسموه: 24,310.00 دولاراً
- إجمالي الإنفاق البيعي مقابل حساب واحد مكسوب: 56,277.76 دولاراً
وردّت أول طلبية 29.1% من ذلك. وإجمالي الإنفاق البيعي للسنة كلها هو 0.60% من مبيعات تبلغ نحو 9.4 مليون دولار. وهو رقم لم تره سيرابيون قط. ليس له بند في أي ميزانية، ولا يُساءل عنه أحد.
اختبر فهمكيصلك استفسار من مشترٍ لم يعمل معك قط. ماذا تحتاج قبل أن تقول نعم؟أظهر الإجابة
أولاً، التكلفة الخاصة بالسعي وراءه: العيّنات والاختبارات والسفر وساعاتك أنت. فهي ما هو معرَّض للخطر. وثانياً، حجم الطلبية التي يلمّح إليها فعلاً، وهامش المساهمة للقطعة الذي ستحمله، كي ترى هل تستطيع أصلاً أن تردّ ذلك الإنفاق. وثالثاً، هل هو برنامج أم طلبية عابرة. فحساب هذا الدرس يقول إن الحساب يسدّد في طلبيته الثانية. والمشتري الذي لا طلبية ثانية له سعيٌ تموّله من هامش غيره.
أي الاستفسارات ترفض
أظهر الدرس الأول مشترياً يصفّي اثنين وعشرين مصنعاً حتى خمسة. والتناظر هو مغزى المقرّر: ينبغي أن تصفّي أنت الاستفسارات أيضاً، ولا يكاد مصنع يفعل.
خمسة أسئلة. والاثنان الأولان يكفيان عادةً.
- هل خلف هذه الطلبية طلبية ثانية أم هي عابرة؟ فالحساب يسدّد في الموسم الثاني.
- كم الإنفاق الخاص بهذا المشتري للوصول إلى عرض سعر، وهل يستطيع هامش هذه الطلبية أن يردّه؟
- كم عملية منها جديدة علينا، وكم يكلّف تعلّمها؟
- هل التزامنا ساري حتى آخر يوم إنتاج لديهم، مع هامش؟
- هل سنستطيع أن نقول نعم لاستفسارهم التالي، أم أن هذا يلتهم الطاقة التي كانت ستكسبه؟
المصنع الذي لا يستطيع أن يقول لا لاستفسار ينفق ميزانية مبيعاته بالصدفة. وسينفقها على المشتري الأكثر سؤالاً، لا على المشتري الجدير.
موجّه · سعّر سعياً واحداً، من أول اتصال إلى أول طلبية
قبل أن تلتزم بالسعي وراء ليسترٍ جهذهد، أو بعد نزول أول طلبية حين يقول أحهذام إنها لم تستحق.
تصرّف كمهذهر تجاري في مصنع ملابس علماذا أن يبرّر ميزانية مبيعات أمام مالك. سعّر سعياً واحداً وراء ليسترٍ واحد من أوله إلى آخره، ثم قل لي هل أكرّره. السعي: [الليستري، وكيف التقينا، وتاريخا أول اتصال وأول شحنة]. وكل ما أُنفق، بنداً في كل سطر مع المبلغ: [المعرض التجاري أو السفر للقائهم، وعيّنات العرض، ومواد القدرات، واستضافة زياراتهم، وعمليات التدقيق وإعاداته، والإجراءات التصحيحية مقسومةً إلى ما اشترطه برنامجهم وما كان متأخّراً قانوناً أصلاً، وعيّنات التطوير، وشحن العيّنات، والاختبارات المعملية، والرحلات إلى مكتبهم، وساعاتنا نحن بأجر محمّل، وتكاليف اعتماد مصنع القماش أو الإكسسوار]. وأول طلبية: [الكمية، والسعر، وهاليس المساهمة للقطعة بعد كل ما تغيّر بها، شاملاً أي خصم تجريبي وأي فحص إضافي]. وما نتوقّعه الموسم القادم: [الكمية، وهاليس المساهمة للقطعة]. والمساعي الأخرى هذه السنة التي لم تنجح: [الليستري، والإنفاق الخاص به]. افعل ما يلي. أولاً، صنّف كل بند في ثلاثة أعمدة واجمع كل عمود. والأعمدة هي: يموت إن قال هذا الليستري لا؛ ويُعاد استعماله مع الليستري التالي؛ وكان سيُنفَق أصلاً. ثانياً، نبّهني إلى أي رقم ربما احتسبته مرتين، وبخاصة خصم تجريبي أو فحص إضافي داخل هاليس مساهمتي للقطعة سلفاً. ثالثاً، قارن هاليس أول طلبية بكل من الإجماليات الثلاثة. رابعاً، احسب كمية الطلبية التي كانت ستتعادل مع كل إنفاق السعي، وعبّر عنها مضاعفاً للطلبية التي حصلت علماذاا فعلاً. خامساً، شغّل الحساب عبر موسمين وقل لي في أيهما يسدّد. سادساً، أضف المساعي التي لم تنجح وأعطني إجمالي إنفاق بيعي لكل حساب مكسوب، وتلك النسبة من مبيعاتي. سابعاً، اكتب لي خمسة أسئلة أصفّي بها الاستفسار القادم، بالترتيب الذي ينبغي أن أسألها به.
قد يخطئ الذكاء الاصطناعي — تحقّق من أي شيء ستتصرّف بناءً عليه.
الخلاصة
- اجمع إنفاق سعيك في مكان واحد. فهو في ستة حسابات ولا أحد يملك مجموعها.
- قسّمه ثلاثة أقسام: ما يموت مع المشتري، وما يخدم التالي، وما كنت تحتاجه أصلاً. ولا يدخل في قرار الإقدام أو الإحجام إلا الأول.
- أول طلبية تجربة، والتجربة أصغر دائماً تقريباً من أن تردّ سعياً. فاحسب الكمية التي كانت ستردّه، كي تعرف كم أنت بعيد.
- الحساب يسدّد في موسمه الثاني. سعّر أول طلبية وأنت تعرف ذلك، ولا تتخلَّ عن حساب بعد طلبية واحدة أبداً.
- الإنفاق القابل لإعادة الاستعمال حقيقي، وينبغي توزيعه على المساعي التي يخدمها. لا تحمّله على السعي الذي صادف أن نجح.
- شغّل فلترك أنت على الاستفسارات الواردة. أن تُصفّى هو موضوع هذا المقرّر. وأن تصفّي أنت هو ما يجعله مربحاً.