الدروس · الدرس 1 من 3
من سعر التكلفة إلى ما يبقى في يد العمل
متابعة معطف واحد من عرض سعر المصنع حتى المال الذي يحتفظ به تاجر التجزئة فعلاً، وقراءة الهامشين اللذين يُحاسَب عليهما المشتري.
الدرس 1 من 3 · 38 د
الموقف
اسأل أكثر الناس عمّا يكسبه المتجر من معطف. سيطرحون ثمن المصنع من السعر المكتوب على التذكرة. وكل خطوة في هذه العملية تقريباً خاطئة. فبين الرقمين شحنٌ ورسوم جمركية وضريبة مبيعات. والمتجر يقيس ما يتبقّى منسوباً إلى سعر بيعه، لا إلى ما دفعه. وهذا الدرس يتابع معطفاً واحداً عبر العملية كاملة. والثوب الذي لا يتحرك إلا بخصم يكسب أقلّ بكثير مما وعدت به تذكرته.
12 يناير، مكتب الشراء في مارشبانك (Marchbank) بمدينة هيكسهام. ومارشبانك متجر تجزئة بريطاني للملابس النسائية. لديه 148 فرعاً وموقع إلكتروني، وزبونة تشتري معطف شتاء كل سنتين أو ثلاث، وفريق شراء من تسعة أشخاص.
إيموجين ثاكري (Imogen Thackray) تشتري الملابس الخارجية. وأمامها مراجعة موسم الخريف، صفحة لكل صنف. والصنف الذي سيُسألها عنه بعد قليل هو MK-8120. وهو معطف ملفوف بحزام من جوخ مخلوط بالصوف، بدرجة أيرونستون، صنعته دنيزكنت كونفكسيون (Denizkent Konfeksiyon) في سيليفري. وطُلب بأمر الشراء MRB-4022، وسعر تذكرته 89.00 جنيهاً إسترلينياً، واشتُري بعمق 14,000 قطعة.
المعطف بيع. بيع كثيراً. وهو أيضاً سبب إنهاء قسم الملابس الخارجية للموسم بمبلغ 216,532 جنيهاً أقلّ من الهامش الذي اعتُمد على أساسه. ولم يكن أي قرار اتخذته إيموجين في فبراير خاطئاً.
وهذا الدرس تشريح لذلك. إلى أين يذهب مال الثوب بين عرض سعر المصنع وحساب الأرباح والخسائر لدى تاجر التجزئة. ولماذا لا يكون الهامش الذي يعلنه المشتري يوم الشراء هو الهامش الذي يناله العمل.
كلمة واحدة، نحسمها قبل أن تُوقع في اللبس
في تجزئة المملكة المتحدة وأوروبا، مسؤول الأرقام (merchandiser) هو دور الأرقام. فهو يملك الميزانية والتوزيع الزمني والمخزون والمبيعات الأسبوعية والتخفيضات. أما المشتري (buyer) فهو من يختار المنتج ويتفق على السعر. كالوم أورديش (Callum Ordish) هو مسؤول أرقام الملابس الخارجية في مارشبانك، وإيموجين هي مشتريتها. يتقاسمان الموسم، ويُحاسَب كلٌّ منهما على نصف مختلف منه.
وفي جهة التوريد تعني الكلمة نفسها شيئاً آخر. فمسؤول الأرقام هناك هو من يدير الطلبية داخل المصنع أو بجواره. وذلك معنى المسار 27، وإن كنت قادماً من مصنع فهو المعنى الذي تعرفه أصلاً. وهذا المسار يقصد المعنى التجزئي في كل صفحاته.
وثلاثة أمور لا يعلّمها هذا المقرر عمداً. فهي تخصّ مقررات لم تُكتب بعد، وإعادة تعليمها هنا تصنع درسين يتناقضان.
- كيف تُبنى ميزانية الشراء وتُوزَّع زمنياً وتُدار خلال الموسم، وكيف يُخطَّط التخفيض. ذلك هو مسار تخطيط التجزئة، المسار 17. وهنا تصل الميزانيات والتخفيضات بوصفها معطيات جاهزة.
- كيف يُوزَّع المخزون على الفروع ويُغذّى ويُرتجع. ذلك هو مسار التوزيع والمخزون، المسار 18.
- كيف تُخطَّط المساحة ويُعرض المنتج. ذلك هو مسار العرض البصري والرقمي، المسار 19.
وأمر واحد موجود فعلاً. كيف يصل المصنع إلى سعر التسليم على ظهر السفينة، فوب (FOB)، هو موضوع المقرر 8.1. ومن هذا المقعد يكون سعر فوب معطىً جاهزاً. فهو رقم على عرض سعر. يستطيع المشتري أن يجادل فيه، ولا يستطيع أن يرى داخله.
تبدأ السلسلة برقم لا تستطيع أن ترى داخله
عرضت دنيزكنت سعر فوب قدره 24.90 دولاراً للمعطف عند 14,000 قطعة. وفوب تعني السعر والبضاعة محمّلة في ميناء المغادرة. وكل ما بعد ذلك تكلفة مارشبانك ومشكلتها.
ومارشبانك تبيع بالجنيه وتشتري بالدولار. فأول ما يحدث لعرض السعر أن الإدارة المالية تحوّله. وهي تستعمل سعر صرف ثبّتته في يناير لموسم الخريف كلّه: 1.25 دولاراً مقابل 1.00 جنيه. وكل ورقة تكلفة خريفية تستعمل ذلك السعر مهما فعل السوق بعدها. وبذلك لا يخمّن ستة مشترين ستة أسعار مستقبلية مختلفة.
| البند | بالجنيه للمعطف | من أين جاء |
|---|---|---|
| سعر فوب بعد التحويل | 19.92 | 24.90 دولاراً بسعر صرف الموسم |
| الشحن البحري والتأمين والنقل الداخلي إلى مركز التوزيع | 0.86 | بطاقة أسعار وكيل الشحن |
| الرسوم الجمركية والتخليص | 2.39 | نسبة توضيحية على القيمة المحوَّلة |
| التكلفة الواصلة | 23.17 | ما يكلّفه معطف واحد على رفّ مارشبانك نفسه |
وملاحظتان على هذا الجدول قبل استعماله في أي شيء.
بند الرسوم الجمركية توضيحي. فهو معروض بنسبة 12% من قيمة فوب المحوَّلة، مقابل سوق استيراد غير مسمّاة. والرسوم الحقيقية تتوقّف على أمرين: البند الجمركي الذي يُصنَّف تحته الثوب، وأي اتفاقية تجارية بين البلدين. والنسب منشورة وقابلة للتحقق، وهي تتغيّر. والمقرر 8.5 هو موضع تعليم ذلك. وكل ما يهمّ هنا هو شكل الأمر. فالرسوم جزء من التكلفة الواصلة، وتُحتسب على القيمة، ولذلك فهي تتحرّك مع سعر فوب.
تكلفة واصلة، لا سعر تكلفة. فالقارئ من جهة المصنع يسمع كلمة «تكلفة» فيفكّر في سعر فوب. أما تكلفة تاجر التجزئة فهي سعر فوب زائد كل ما يلزم لإيصال الثوب إلى رفّه هو. وتلك هي التكلفة الواصلة. وعلى هذا المعطف تبلغ الزيادة 3.25 جنيهاً للقطعة، أي 16.3% فوق سعر فوب، وهي ليست اختيارية.
سعر التذكرة ليس مال تاجر التجزئة
سعر التذكرة: 89.00 جنيهاً. هذا ما تدفعه الزبونة. وليس ما تقيّده مارشبانك.
فالملابس في سوق مارشبانك تحمل ضريبة مبيعات بنسبة 20%. يحصّلها المتجر عند الصندوق ويورّدها. فمن أصل 89.00 جنيهاً يكون 14.83 جنيهاً ضريبةً و74.17 جنيهاً صافي مبيعات. وصافي المبيعات هو الرقم الذي يظهر في الحسابات. وهو أيضاً الرقم الذي يُحسب عليه كل هامش في التجزئة.
الهامش ليس معامل الرفع، وهنا تحديداً يكفّ المصنع والتجزئة عن التفاهم
تدفع مارشبانك 23.17 جنيهاً وتطلب 74.17 جنيهاً صافياً. ينظر القارئ من جهة المصنع إلى ذلك فيقول: إنهم يبيعونه بـ 3.20 أضعاف ما يدفعونه لنا. وهذا صحيح. وهو معامل الرفع.
ويقول تاجر التجزئة: هامشنا على ذلك المعطف 68.8%. وهذا صحيح أيضاً، وهو الحقيقة نفسها.
| صافي سعر البيع | 74.17 جنيهاً |
| التكلفة الواصلة | 23.17 جنيهاً |
| الهامش النقدي للمعطف | 51.00 جنيهاً |
| معامل الرفع، من التكلفة إلى سعر البيع | 3.20 أضعاف |
| الهامش، كحصّة من سعر البيع | 68.8% |
معامل الرفع يقسم على التكلفة. والهامش يقسم على صافي سعر البيع. والتجزئة تدور على الهامش. فكل تكلفة أخرى في العمل تُخطَّط كنسبة من المبيعات: أجور الفروع والإيجار والتوزيع والتسويق. فلا تبقى لغة نافعة سوى النسبة من المبيعات. ومورّد يفاوض بمعامل الرفع ومشترٍ يفاوض بالهامش سيتفقان على الألفاظ ويختلفان على المال.
والرقم الذي يعتمده المشتري في فبراير من ذلك الجدول هو 68.8%. وله اسم: هامش الدخول. وهو الهامش الذي دخلت به البضاعة، بالسعر الكامل، قبل أن تُباع منها قطعة واحدة.
ثم يحدث الموسم
يفترض هامش الدخول أن كل معطف يُباع بـ 89.00 جنيهاً. ولم يحدث ذلك في خريف واحد في تاريخ التجزئة. وهذا ما فعله MK-8120 فعلاً عبر 26 أسبوعاً.
| بيعت بـ | التذكرة | الصافي للمعطف | القطع | صافي المبيعات |
|---|---|---|---|---|
| السعر الكامل | 89.00 | 74.17 | 5,150 | 381,958 |
| خصم عشرين بالمئة | 71.20 | 59.33 | 1,850 | 109,767 |
| خصم أربعين بالمئة | 53.40 | 44.50 | 2,300 | 102,350 |
| خصم ستين بالمئة | 35.60 | 29.67 | 2,800 | 83,067 |
| مصفّاة إلى تاجر تصفية | — | 4.00 | 1,900 | 7,600 |
| الإجمالي | 14,000 | 684,742 |
وتاجر التصفية تاجر يشتري المخزون غير المبيع بالجملة نقداً، ويصرّفه عبر الأسواق الشعبية وقنوات التخفيض. وهو يدفع القليل جداً ويأخذ البضاعة بعيداً. وأخذها بعيداً في آخر الموسم قيمة في ذاته.
والآن الحساب الذي يهمّ.
- صافي المبيعات: 684,742 جنيهاً
- تكلفة البضاعة، 14,000 بسعر 23.17 جنيهاً: 324,380 جنيهاً
- مجمل الهامش: 360,362 جنيهاً
- الهامش المحقّق: 52.6%
دخل المعطف بنسبة 68.8% وخرج بنسبة 52.6%. وبالمتوسط على مدى الموسم بيع بـ 48.91 جنيهاً صافياً. وذلك 2.11 ضعف تكلفته الواصلة، لا 3.20 أضعاف.
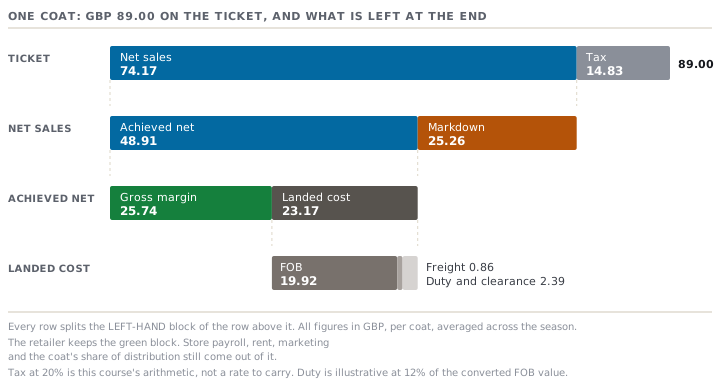
لو بيعت الـ 14,000 كلها بالسعر الكامل لبلغ صافي المبيعات 1,038,333 جنيهاً. وقد بلغ 684,742 جنيهاً. والفرق 353,592 جنيهاً، أي 34.0% من قيمة الشراء بالسعر الكامل. وهو ما تنازل عنه الموسم في السعر. وليس ذلك خطأً بعد. فبعضه كان سيحدث على أي حال. والدرس الثاني عن الجزء الذي لم يكن كذلك.
ثلاثة هوامش، واحد منها فقط خبر
يُحاسَب موسم الملابس الخارجية في مارشبانك على ثلاثة أرقام. والأرجح أن القارئ من جهة المصنع لم يسمع سوى بأولها.
| الهامش | ما هو | |
|---|---|---|
| الدخول | 68.8% | ما اعتُمد عليه الشراء، بالسعر الكامل |
| المحقّق المخطَّط | 64.0% | هامش الدخول ناقص التخفيض الذي سمحت به الخطة |
| المتحقّق فعلاً | 52.6% | ما سلّمه الموسم بالفعل |
والأوسط هو ما يفوت الغرباء. فمارشبانك لم تخطّط لبيع كل معطف بـ 89.00 جنيهاً. بل افترضت خطة فبراير بيع 8,680 معطفاً بالسعر الكامل، و2,520 بخصم عشرين بالمئة، و1,680 بخصم أربعين، و1,120 بخصم ستين. وذلك صافي مبيعات قدره 901,273 جنيهاً ومجمل هامش قدره 576,893 جنيهاً. أما مجمل الهامش الفعلي فكان 360,362 جنيهاً. أي 216,532 جنيهاً أقلّ، على صنف كان هامش دخوله أفضل من هدف التشكيلة.
تلك الفجوة هي هذا المقرر كلّه. الدرس الثاني عن الجهة التي ذهبت إليها. والدرس الثالث عن العدسات الثلاث التي كانت ستُظهرها في فبراير.
الحيلة نفسها على مستوى التشكيلة: الجميع على الهدف والتشكيلة تحته
المجادلة حول صنف واحد سهلة. والموسم لا يُحاسَب على صنف واحد. وهذا شكل ستقابله باستمرار.
تشكيلة الملابس الخارجية الخريفية في مارشبانك ستة أصناف بهدف هامش دخول مجمّع قدره 66.0%. والتشكيلة التي خطّطتها إيموجين في نوفمبر بلغته. أما التي اشترتها فعلاً في فبراير فلم تبلغه. ولم يخطئ صنف واحد رقمه الخاص.
| الصنف | التذكرة | الواصلة | الدخول | خطة نوفمبر | شراء فبراير |
|---|---|---|---|---|---|
MK-8104 جاكيت مبطّن اقتصادي | 39.00 | 17.88 | 45.0% | 4,000 | 11,000 |
MK-8120 معطف ملفوف | 89.00 | 23.17 | 68.8% | 9,000 | 14,000 |
MK-8132 جاكيت مبطّن | 69.00 | 18.90 | 67.1% | 7,500 | 6,800 |
MK-8148 قميص خارجي بمزيج صوف | 49.00 | 13.10 | 67.9% | 6,000 | 6,400 |
MK-8160 جاكيت منفوخ طويل | 119.00 | 33.60 | 66.1% | 5,000 | 1,800 |
MK-8176 ترنش | 99.00 | 27.20 | 67.0% | 3,500 | 1,800 |
| هامش الدخول المجمّع | 66.2% | 64.5% |
سلّم كل صنف بالضبط هامش الدخول الذي اعتُمد عليه. والجاكيت الاقتصادي MK-8104 يُفترض أن يكون رقيقاً. فهو نقطة السعر الافتتاحية، مسعَّر ليجلس تحت تذكرة منافس، ونسبة 45.0% هدفه لا إخفاقه. والذي تحرّك هو المزيج. فقد خفّض منافس جاكيته الاقتصادي في يناير، فعمّقت إيموجين جاكيتها من 4,000 إلى 11,000. وكان ذلك ردّاً صحيحاً ويمكن الدفاع عنه. ودفعت ثمنه بتقليص الجاكيت المنفوخ والترنش، وهما أعلى تذكرتين في التشكيلة.
وهذه هي النتيجة. شراء فبراير تبلغ قيمته 2,375,167 جنيهاً بسعر التجزئة الكامل. وهامش دخول مجمّع قدره 64.5% مقابل هدف 66.0% يعني أن 35,303 جنيهاً من الهامش ذهبت قبل بيع معطف واحد. ولا يوجد صنف يُلام عليها.
ما ينبغي أن يأخذه القارئ من جهة المصنع
أربعة أمور. وهي سبب غرابة قرارات تاجر التجزئة إذا نُظر إليها من صالة قصّ.
- تكلفة تاجر التجزئة ليست سعر فوب لديك. بل هي سعر فوب محوَّلاً، زائد الشحن والرسوم والتخليص. وعلى هذا المعطف يزيد ذلك 16.3% عن الرقم المكتوب على عرض السعر. وكل ما يقوله تاجر التجزئة عن الهامش يقوله على الرقم الأكبر.
- سعر تاجر التجزئة ليس التذكرة. فضريبة المبيعات تُخصم أولاً. ومعطف الـ 89.00 جنيهاً هو معطف 74.17 جنيهاً في كل حوار له معنى.
- هامش تاجر التجزئة نسبة من سعر البيع، لا من تكلفتك. فمعامل رفعك البالغ 3.20 أضعاف وهامشهم البالغ 68.8% هما الحدث نفسه.
- الهامش الذي يعلنه المشتري بداية موسم لا نهايته. فالدخول وعد، والمتحقّق نتيجة. وعلى
MK-8120كانت المسافة بينهما 16.2 نقطة مئوية و216,532 جنيهاً. وكان عرض سعر المشتري نفسه أقلّ الأرقام إثارة في القصة.
اختبر فهمكيعرض مورّد تخفيضاً في السعر قيمته 1.00 جنيه للمعطف على سعر فوب. بكم تنخفض التكلفة الواصلة لدى تاجر التجزئة؟أظهر الإجابة
بأكثر من 1.00 جنيه. فسعر فوب يُحوَّل بسعر صرف الموسم، فيكون خصم 1.00 جنيه من فوب المحوَّل هو 1.00 جنيه. لكن الرسوم تُحتسب على القيمة، فعند النسبة التوضيحية 12% المستعملة هنا ينخفض بند الرسوم بـ 0.12 جنيه إضافية. فتنخفض التكلفة الواصلة بنحو 1.12 جنيه. والعكس صحيح: زيادة في السعر تكلّف تاجر التجزئة أكثر من الزيادة نفسها. ولهذا يلاحق المشتري سعر فوب لا الشحن، حتى حين يبدو رقم الشحن أكبر.
اختبر فهمكيقول لك مشترٍ إن هامش الدخول على موديلك 62%. فما نسبة سعر فوب لديك من تذكرة التجزئة تقريباً؟أظهر الإجابة
لا تستطيع أن تقول، وهذا هو المقصود. فنسبة 62% هي 62% من صافي سعر البيع بعد ضريبة المبيعات، وهي محسوبة على التكلفة الواصلة لا على سعر فوب لديك. اعمل بالعكس بدل ذلك. صافي سعر البيع مضروباً في 0.38 هو التكلفة الواصلة، وسعر فوب لديك هو ذلك ناقص الشحن والرسوم والتخليص. فعلى تذكرة قدرها 89.00 جنيهاً في سوق تفرض ضريبة 20%، يعني هامش دخول قدره 62% تكلفة واصلة قدرها 28.18 جنيهاً وسعر فوب أقلّ منها بكثير. وأي إجابة تبدأ من سعر التذكرة تخطئ بمقدار الضريبة والبنود الواصلة معاً.
موجّه · خذ ثوباً واحداً من سعر فوب إلى ما يبقى في يد العمل
حين يكون بين يهذهك عرض سعر وسعر تجزئة، وتريد السلسلة كملة أمامك والهاليسين مفصولين أحهذاما عن الآخر.
تصرّف كمسؤول أرقام لدى ليسترٍ في التجزئة يبني ورقة هاليس على صنف واحد. الحقائق: الثوب [الوصف]، والمورّد [الاسم]، والسعر المعروض [شرط التسليم] بمقدار [العملة والسعر] للقطعة عند كمية [القطع]. وسعر صرف موسمي لهذهّ هو [السعر]. والشحن والتأمين والنقل الداخلي إلى مركز التوزيع لهذهّ: [المبلغ] للقطعة، أو أخبرني أنك افترضته. والرسوم الجمركية والتخليص: [النسبة أو المبلغ]. عامل أي نسبة أعطيك إياها بوصفها معطى جاهزاً ولا تخترع نسبة. وسعر التذكرة المقصود [المبلغ]، وضريبة المبيعات في سوقي [النسبة]، وأي نسبة صفرية تنطبق. افعل ما يلي. أولاً، ابنِ التكلفة الواصلة للقطعة سطراً سطراً، واذكر أي السطور افتراضات. ثانياً، حوّل سعر التذكرة إلى صافي سعر بيع وبيّن الضريبة التي خرجت منه. ثالثاً، أعطني هاليس الدخول كنسبة من صافي سعر البيع، ومعامل الرفع كمضاعف للتكلفة الواصلة، وقل في جملة واحدة لماذا سيذكر المورّد وأنا رقمين مختلفين للحقيقة نفسها. رابعاً، اسألني عن نسبة التصريف المتوقّعة بالسعر الكمل وعند كل درجة تخفيض. وإن لم تكن لهذهّ فاطلب صنف العام الماضي المكافئ بدل الافتراض. خامساً، بذلك السلّم احسب صافي المبيعات وتكلفة البضاعة ومجمل الهاليس ونسبة الهاليس المحقّق، وبيّن الفجوة بين الدخول والمحقّق بالنقاط وبالمال معاً. سادساً، أخبرني بنسبة التصريف بالسعر الكمل التي يحتاجها هذا الصنف ليبلغ هاليس دخوله ناقص التخفيض الذي تسمح به خطتي، واذكر ذلك الرقم صراحةً. ولا تعطني نطاقاً حيث يمكن إعطاء رقم. واذكر كل افتراض في قائمة في النهاية.
قد يخطئ الذكاء الاصطناعي — تحقّق من أي شيء ستتصرّف بناءً عليه.
إلى أين يمضي هذا
صارت السلسلة في يدك الآن: سعر فوب، والتكلفة الواصلة، وصافي سعر البيع، وهامش الدخول، والهامش المحقّق. ورأيت كذلك أن طرفيها قد يبتعدان كثيراً، على صنف لم يفعل شيئاً خاطئاً.
والدرس الثاني يفكّك الـ 216,532 جنيهاً. فهناك ثلاث طرق يتسرّب بها الهامش المخطّط من تاجر التجزئة. وأكبرها على هذا المعطف تقرّر في اجتماع في فبراير، بقرار كان سيتخذه أي مشترٍ في البلد.