الدروس · الدرس 2 من 3
الطرق الثلاث التي يتسرّب بها الهامش المخطّط
تفكيك عجز هامش موسم واحد إلى تخفيض ومخزون متبقٍّ وتكلفة الخطأ في الكمية، وتسعير قرار صحيح أنتج نتيجة سيئة.
الدرس 2 من 3 · 37 د
ما يحتاج إلى تفسير
يخطّط المتجر ربحاً لثوبٍ ما ثم ينتهي إلى ربح آخر. والمال يضيع في ثلاثة مواضع: سعرٌ يُتنازل عنه لتحريك البضاعة، وبضاعة تبقى بعد انتهاء الموسم، وعددٌ خاطئ اشتُري ابتداءً. والأخير هو الذي يستحق اليقظة. فإن اشتريت أكثر مما ينبغي بقيت لك أشياء يعدّها كل من في المبنى. وإن اشتريت أقلّ لم يبقَ ما يُعدّ، فيبدو الثوب انتصاراً.
اعتُمد MK-8120 على هامش دخول قدره 68.8% وهامش محقّق مخطَّط قدره 64.0%. وسلّم 52.6%. وبالمال، جاء مجمل الهامش 216,532 جنيهاً إسترلينياً تحت الخطة.
وليس أمام الهامش المخطّط لدى تاجر التجزئة سوى ثلاثة أبواب يخرج منها. والثلاثة مفتوحة على هذا المعطف.
- التخفيض. سعر يُتنازل عنه لتحريك مخزون لا يتحرّك بالسعر الكامل.
- المخزون المتبقّي. قطع لا تزال موجودة حين تُغلق نافذة البيع.
- الخطأ في الكمية. في أي من الاتجاهين. واتجاه واحد منهما فقط هو الذي يترك دليلاً.
خذها بالترتيب. والثالث هو القصة كلّها.
الباب الأول: التخفيض، ولماذا كل جنيه غير مخطّط منه جنيه من الهامش
لو بيعت الـ 14,000 معطف كلها بـ 89.00 جنيهاً لبلغ صافي المبيعات 1,038,333 جنيهاً. وقد بلغ 684,742 جنيهاً. أي إن 353,592 جنيهاً من السعر جرى التنازل عنها.
وكانت الخطة تتوقّع التنازل عن بعضه أصلاً. فخطة فبراير في مارشبانك افترضت صافي مبيعات قدره 901,273 جنيهاً. وذلك 137,060 جنيهاً من التخفيض مبنيّة فيها منذ البداية. اطرح:
- التخفيض الذي سمحت به الخطة: 137,060 جنيهاً
- التخفيض الذي لم تسمح به: 216,532 جنيهاً
والرقم الثاني هو عجز الهامش بالضبط، وليست تلك مصادفة. فكمية الشراء لم تتغيّر بين الخطة والنتيجة، ولذلك لم تتغيّر تكلفة البضاعة أيضاً. فهي 14,000 معطف بسعر 23.17 جنيهاً في الحالتين. وحين يكون جانب التكلفة ثابتاً، يكون كل جنيه من التخفيض غير المخطّط جنيهاً من مجمل الهامش، واحداً بواحد. ولا يمكن أن يكون شيئاً آخر.
وداخل التخفيض تكلفة ثانية يسهل إغفالها. فبعض الزبائن الذين اشتروا بخصم عشرين بالمئة كانوا سيشترون على أي حال.
وقد قرأت مارشبانك عرض الأسبوع 14 مقابل الأسبوعين اللذين قبله وبعده. فنحو 600 معطف من الـ 1,850 التي بيعت بـ 71.20 جنيهاً كانت ستُباع بـ 89.00 جنيهاً. وكلٌّ من تلك كلّف 14.83 جنيهاً من سعر كان مكسوباً أصلاً. أي 8,898 جنيهاً سُلّمت إلى زبائن كانوا قد قرّروا الشراء بالفعل. والـ 1,250 الباقية هي المعاطف التي اشتراها التخفيض فعلاً.
وليست تلك حجّة ضدّ التخفيض. بل هي حجّة لمعرفة الرقم. فالفارق بين «العرض باع 1,850 معطفاً» و«العرض باع 1,250 معطفاً وكلّف 8,898 جنيهاً من مبيعات كاملة السعر التهمها» فارق حقيقي. وواحدة فقط من هاتين الجملتين قرار يمكن تكراره.
الباب الثاني: المخزون المتبقّي، وأنه لا يساوي شيئاً تقريباً
في نهاية فبراير كان 1,900 معطف لا يزال داخل العمل. وذلك هو المخزون المتبقّي: قطع لا تزال في اليد بعد إغلاق نافذة البيع في الموسم.
كلّفت 23.17 جنيهاً للقطعة حتى الوصول. وذهبت إلى تاجر تصفية بـ 4.00 جنيهات. وذلك مقابل التكلفة 19.17 جنيهاً للمعطف، وعلى 1,900 معطف 36,423 جنيهاً تحت ما دُفع فيها.
وكان أمام إيموجين ثلاثة مخارج، وقد سعّرتها كلّها.
| الخيار | النقد الذي ينتجه | متى | ما الذي قد يسوء رغم ذلك |
|---|---|---|---|
| التصفية إلى تاجر تصفية الآن | 7,600 | هذا الشهر | يظهر المعطف على بسطة سوق بجوار تذكرة 89.00 جنيهاً في واجهة مارشبانك |
| الترحيل إلى خريف العام المقبل | 33,480 | بعد اثني عشر شهراً | يفترض بيع 700 منها بخصم أربعين بالمئة الموسم القادم |
| الترحيل، بالقراءة المتحفّظة | 13,230 | بعد اثني عشر شهراً | إن بيع 200 فقط بخصم أربعين بالمئة وذهب الباقي إلى تاجر تصفية |
| التبرّع والشطب | 0 | هذا الشهر | لا شيء، والشطب مأخوذ بالفعل |
وأرقام الترحيل بعد خصم 2,470 جنيهاً تخزيناً ومناولة، بواقع 1.30 جنيه للمعطف على مدى الاثني عشر شهراً.
اقرأ ذلك الجدول كما يضطر المشتري أن يقرأه. الترحيل يبدو أفضل من التصفية في القراءتين معاً، وقد صفّت مارشبانك رغم ذلك. والسبب ليس على الجدول. 1,900 معطف مرحَّل هي 1,900 وحدة من ميزانية الخريف المقبل ومن مساحة عوارضه. وفي الخريف المقبل معطف جديد، هامش دخوله 68.8% وأمامه موسم كامل ليُباع فيه. فما يكلّفه المخزون المرحَّل ليس التخزين. بل هو ما كانت تلك المساحة وذلك المال سيكسبانه لولاه. والدرس الثالث هو كيف يوضع رقم على ذلك.
الباب الثالث: الكمية، والقرار الذي كان أي مشترٍ سيتخذه
والآن الاجتماع الذي أنتج هذا كلّه. كان في فبراير، واستغرق نحو عشر دقائق، وكل ما قيل فيه كان صحيحاً.
كانت دنيزكنت قد عرضت سعر فوب قدره 26.50 دولاراً عند 9,000 معطف. وهي الكمية التي قال تاريخ مارشبانك نفسه إن المعطف سيبيعها. ثم عاد المصنع بحدّ أدنى للقماش. فالجوخ المصبوغ حسب الطلب بدرجة واحدة حدّه الأدنى 30,000 متر، وبواقع 2.20 متر للمعطف يساوي ذلك 13,636 معطفاً. ولا أحد يشتري 13,636 قطعة من أي شيء.
فأعادت دنيزكنت التسعير عند 14,000: سعر فوب 24.90 دولاراً. أي 1.60 دولاراً للمعطف، و6.0% خصماً، ولم يكن ذلك تكتيكاً بيعياً. فوق الحدّ الأدنى للقماش يحاسب المصنع بسعر القائمة بدل رسم الدفعة القصيرة، ويعمل خطّ الخياطة أسبوعين دون تغيير موديل. وكانت ورقة تكلفة المصنع أمينة. والمقرر 8.1 هو موضع بناء تلك التكلفة. وكان العرض سخياً حقاً.
انظر ما يفعله ذلك بأرقام المشتري نفسه يوم العرض.
| شراء 9,000 | شراء 14,000 | |
|---|---|---|
| سعر فوب بالدولار | 26.50 | 24.90 |
| التكلفة الواصلة بالجنيه | 24.60 | 23.17 |
| صافي سعر البيع بالجنيه | 74.17 | 74.17 |
| هامش الدخول | 66.8% | 68.8% |
| مقابل هدف تشكيلة قدره 66.0% | فوقه بقليل | فوقه بارتياح |
وكل مدير شراء في القطاع يوقّع عمود الـ 14,000. فهو سعر تكلفة أفضل، وهامش دخول أفضل، ومورّد يصارحك، وهدف تشكيلة كنت تكافح لبلوغه.
ووقّعت إيموجين. وهذا ما فعله الموسم به.
| شراء 9,000 | شراء 14,000 | |
|---|---|---|
| بيع بالسعر الكامل | 5,000 | 5,150 |
| بيع بخصم عشرين بالمئة | 1,750 | 1,850 |
| بيع بخصم أربعين بالمئة | 1,400 | 2,300 |
| بيع بخصم ستين بالمئة | 800 | 2,800 |
| مصفّى إلى تاجر تصفية | 50 | 1,900 |
| صافي المبيعات بالجنيه | 560,900 | 684,742 |
| تكلفة البضاعة بالجنيه | 221,400 | 324,380 |
| مجمل الهامش بالجنيه | 339,500 | 360,362 |
| الهامش المحقّق | 60.5% | 52.6% |
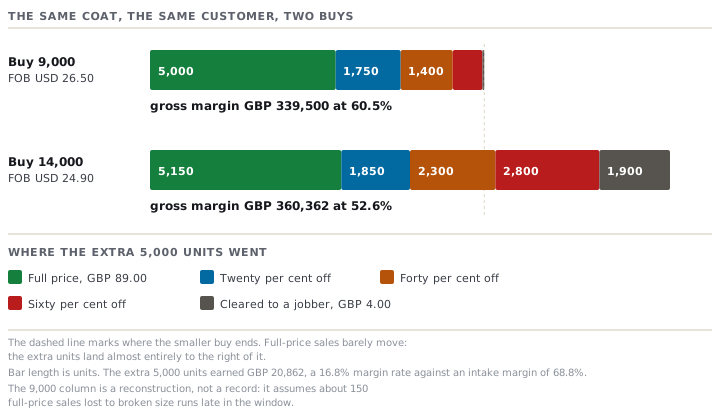
اقرأ الصفّين الأخيرين أحدهما مقابل الآخر. فهما يتعارضان، والتعارض هو مقصد هذا المقرر كلّه.
فالشراء الأكبر جلب مالاً أكثر: 360,362 جنيهاً من مجمل الهامش مقابل 339,500 جنيه. وجلبه كذلك بنسبة 52.6% بدل 60.5%. والمشتري الذي يُحاسَب على النقد يقول إن الشراء الكبير فاز. والمشتري الذي يُحاسَب على نسبة الهامش يقول إنه خسر. وكلاهما يقرأ الجدول نفسه قراءةً صحيحة.
فانظر إذن إلى الجزء الجديد فعلاً: الـ 5,000 معطف الزائدة وحدها.
| صافي مبيعات إضافي | 123,842 جنيهاً |
| تكلفة بضاعة إضافية | 102,980 جنيهاً |
| مجمل هامش إضافي | 20,862 جنيهاً |
| نسبة الهامش على تلك القطع | 16.8% |
| ناقص التوزيع والمناولة، بواقع 1.15 جنيه للقطعة | 5,750 جنيهاً |
| ناقص مناولة التخفيض، على 3,000 قطعة زائدة أُعيد تسعيرها بواقع 0.34 جنيه | 1,020 جنيهاً |
| ناقص كبس التصفية وتحميلها، بواقع 0.20 جنيه للقطعة | 370 جنيهاً |
| مساهمة الـ 5,000 معطف الزائدة | 13,722 جنيهاً |
اشتُريت الـ 5,000 معطف الزائدة بهامش دخول قدره 68.8% وسلّمت 16.8%. وبعد التكاليف التي تلاحق القطعة داخل العمل، ردّت 13,722 جنيهاً على 102,980 جنيهاً من مال الشركة، محبوسة معظم موسم.
ولا شيء في تلك الجملة نقدٌ لسعر دنيزكنت. فالسعر كان ممتازاً. والقطع هي المشكلة، والقطع جاءت ملتصقة بالسعر.
الاتجاه الآخر، ولماذا لا يراه أحد أبداً
دُفع ثمن الـ 14,000 معطف من ميزانية كانت ممتلئة أصلاً. فوجدت إيموجين المال بتقليص الجاكيت المنفوخ الطويل من 5,000 قطعة إلى 1,800، والترنش من 3,500 إلى 1,800.
ونفد الجاكيت المنفوخ في الأسبوع 14 من موسم مدته 26 أسبوعاً، بالسعر الكامل. وكان متوسطه نحو 128 قطعة أسبوعياً عبر السلسلة. فلنفترض أنه كان سيبيع بنصف ذلك المعدّل فقط ستة أسابيع أخرى. تلك 386 قطعة بهامش قدره 65.57 جنيهاً للقطعة، أي 25,310 جنيهاً من مجمل الهامش لم يجنِه القسم.
وذلك الرقم حدّ أدنى وتقدير، وهو متحفّظ عمداً. ولن يكون أبداً بإقناع الـ 1,900 معطف الراقدة في مستودع. وذلك هو اللاتماثل الذي يخفيه هذا الباب:
- الشراء الزائد يترك أشياء. تُعدّ أسبوعياً، وتشغل مساحة، ولها قيمة في نظام، ويراها كل من في المبنى.
- الشراء الناقص لا يترك شيئاً على الإطلاق. فالمعلاق الفارغ ليس سجلّاً. والزبونة التي دخلت في الأسبوع 18 تريد جاكيتاً منفوخاً وخرجت بلا شيء لا تظهر في أي تقرير، ويبدو الصنف انتصاراً: نفد، بالسعر الكامل، بلا تخفيض.
والقسم الذي لا يقيس إلا الإخفاق المرئي سينحرف، عاماً بعد عام، نحو شراء الكثير من كل شيء. وليس ذلك الانحراف قصوراً شخصياً. بل هو ما يحدث حين يكون أحد الخطأين قابلاً للعدّ والآخر غير قابل.
اختبر فهمكيعرض مورّد خصم 8% مقابل مضاعفة الكمية. ما أول ما تتحقّق منه؟أظهر الإجابة
ليس الهامش. تحقّق من نسبة التصريف: بمعدّل بيعك المعتاد، كم أسبوعاً تستغرق الكمية المضاعفة حتى تُصرَّف، وهل يقع ذلك داخل نافذة البيع؟ فخصم ثمانية بالمئة يحسّن هامش الدخول بنحو نقطتين ونصف في بنية نمطية. وأسبوع تصفية إضافي واحد بخصم أربعين بالمئة يبدّد أضعاف ذلك. العرض عن الكمية؛ والجواب عن الزمن. وبعد ذلك فقط تنظر إلى ما تكلّفه القطع الزائدة من نقد ومساحة، وذلك هو الدرس الثالث.
اختبر فهمكأخذ مشتريك كمية أكبر، وحقّق مجمل هامش نقدي أكبر، وهو غير راضٍ. لماذا؟أظهر الإجابة
لأن مجمل الهامش النقدي ليس الشيء الوحيد المقيس. فنسبة الهامش نزلت من 60.5% إلى 52.6%. وكل تكلفة أخرى لدى تاجر التجزئة تُخطَّط كنسبة من المبيعات عند نسبة هامش مخطّطة: الأجور والإيجار والتوزيع والتسويق. فيهبط الخطأ في النسبة على كل شيء دفعة واحدة. ثم إن المال الذي اشترى القطع الزائدة لم يكن مجانياً. فقد خرج من ميزانية ثابتة، وخرج من أصناف أخرى. مجمل الهامش يقول إن الشراء كان يستحق التنفيذ. ولا يقول إنه كان أفضل ما يمكن أن يفعله ذلك المال، وذلك سؤال آخر جوابه آخر.
موجّه · اختبر كسر السعر قبل أن تأخذه
الساعة التي يعرض فيها مورّد سعراً أفضل مقابل كمية أكبر ويتحسّن فيها هاليس الدخول في الحال.
تصرّف كمسؤول أرقام تجزئة متشكّك يُخضع عرض كمية للاختبار. عرض عليّ مورّهذه [السعر] للقطعة عند [الكمية الأعلى] بدل [السعر] عند [الكمية الأدنى]. وإضافات التكلفة الواصلة لهذهّ هي [الشحن] للقطعة، والرسوم والتخليص عند [النسبة أو المبلغ]. وسعر التذكرة [المبلغ]، وضريبة المبيعات [النسبة]. وتاريخي على هذا الصنف أو أقرب مكافئ له: [القطع المبيعة آخر مرة، موزّعة على السعر الكمل وكل درجة تخفيض]، ونافذة البيع [أسابيع]، والأسبوع الذي نفد فيه الصنف أو صُفّي. افعل ما يلي. أولاً، احسب التكلفة الواصلة وهاليس الدخول عند الكميتين، وبيّن التحسّن بالنقاط. ثانياً، وهذا هو الجزء الذي أريهذا فعلاً: ابنِ سلّم تصريف للكميتين معاً باستعمال تاريخي، مع إبقاء الطلب بالسعر الكمل ثابتاً تقريباً، لأن زيادة المخزون لا تصنع زبائن. وقل صراحةً ما الذي افترضته عن المبيعات بالسعر الكمل عند الكمية الأعلى. ثالثاً، أعطني صافي المبيعات وتكلفة البضاعة ومجمل الهاليس والهاليس المحقّق للاثنتين. رابعاً، اعزل القطع الزائدة وحهذاا: إيراهذاا وتكلفتها ومجمل هاليسها ونسبة هاليسها. ثم اطرح التكاليف التي تلاحق القطعة داخل العمل — التوزيع ومناولة التخفيض ومناولة التصفية — بالنسب التي أعطيك إياها أو التي تسمّيها افتراضات. خامساً، أخبرني بمتوسط المخزون بالتكلفة الذي يحبسه كل خيار عبر الموسم، وبالعائد الهاليسي على الاستثمار في المخزون لكلٍّ منهما. سادساً، قل في جملة واحدة هل تتجاوز القطع الزائدة العائد المستهدف في قسمي. وإن لم تتجاوزه، فقل كم يجب أن يكسب المال في مكان آخر حتى يستحق العرض الرفض. ولا تستنتج من هاليس الدخول وحهذا أبداً.
قد يخطئ الذكاء الاصطناعي — تحقّق من أي شيء ستتصرّف بناءً عليه.
ما يتركه لك الدرس الثاني
ثلاثة أبواب، وواحد منها هو المسيطر. فعلى MK-8120 كان التخفيض هو الخسارة المرئية وكانت الكمية سببها: سعر ممتاز ملتصق بـ 5,000 معطف لم تطلبها الزبونة.
لكن القضية لم تُغلق بعد، وإغلاقها هنا لن يكون أميناً. فعلى الرقم الوحيد الذي فُحص حتى الآن، وهو مجمل الهامش النقدي، ما زال الشراء الكبير هو الفائز. والدرس الثالث هو العدسات الثلاث التي تحسم ذلك، وسبب رفض تاجر التجزئة طلبيةً تقول ورقة التكلفة إنها جيدة.