الدروس · الدرس 6 من 6
- 01 · ما الذي تُبلّغ عنه ماكينة الخياطة فعلاً
- 02 · ثلاث طبقات، وما الغرض من كل واحدة
- 03 · التجهيز اللاحق: الحسّاس هو الذي يقرّر السؤال الذي تستطيع طرحه
- 04 · التوقّف، والسبب الذي لا تستطيع ماكينة أن تعطيك إياه
- 05 · التكامل الذي لا يدرجه أحد في الميزانية: طرد واحد بخمسة أسماء
- 06 · العدّ الذي ينحرف، والساعة الأسبوعية التي تلتقطه
العدّ الذي ينحرف، والساعة الأسبوعية التي تلتقطه
أن تكتشف تحيّزاً أحادي الاتجاه في عدّ مستنتَج قبل أن يصير شحنة، وأن تحكم على برنامج حسّاسات بالقرارات التي غيّرها لا بالأرقام التي أنتجها.
الدرس 6 من 6 · 17 د
الموقف
18 يوليو، قبل خمسة أيام من موعد الشحن على أمر الشراء BW-77412. حجزت فرانسيس أولدبري (Frances Oldbury) لدى براكووتر الحاوية. وتقول طبقة التنفيذ إن 94,110 من أصل 96,000 قطعة قد صُنعت، فالـ 1,890 الباقية عمل يوم ونصف.
تمشي روينا في الصالة وتعدّ. لدى التعبئة 86,720. وصالة الخياطة تحمل 1,240. فأمام المصنع 8,040 قطعة ليصنعها لا 1,890، ولديه خمسة أيام.
لم ينكسر شيء في 18 يوليو. كانت الفجوة تتّسع منذ فبراير، بوتيرة صغيرة بما يكفي لألا يُظهرها أي تقرير.
لماذا لم يرَها أحد
| الأسبوع | النظام يقول صُنع | المعبّأ | الفجوة | الفجوة كنسبة من التقرير |
|---|---|---|---|---|
| 4 | 18,420 | 17,980 | 440 | 2.4% |
| 8 | 41,660 | 39,910 | 1,750 | 4.2% |
| 12 | 68,240 | 63,890 | 4,350 | 6.4% |
| 16 | 94,110 | 86,720 | 7,390 | 7.9% |
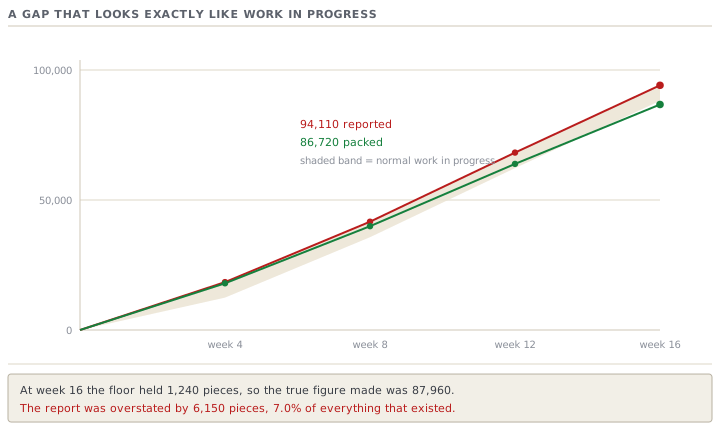
والآن انظر لماذا لم يُفزع ذلك الجدول أحداً ممّن رآه. فالفجوة بين الإنتاج والتعبئة هي بالضبط شكل الإنتاج تحت التشغيل. كان الموديل FL-318 يجري على أربعة خطوط بمعدّل 372 قطعة للخط في اليوم. والصالة تحمل عادةً نحو أربعة أيام من البضاعة بين آخر عملية خياطة وكرتونة معبّأة، أي نحو 5,952 قطعة. وفي الأسبوع الثاني عشر كانت الفجوة 4,350، وهي أقلّ من الإنتاج تحت التشغيل الطبيعي. والميرشانديزر الذي يلمحها يستنتج أن الصالة تعمل بمخزون شحيح.
ولا تصير الفجوة حقيقة إلا حين تنتهي الطلبية ويجب أن يهبط الإنتاج تحت التشغيل إلى الصفر. ولم يهبط قط.
التسوية النهائية، في 18 يوليو:
- المُبلَّغ عن صنعه: 94,110
- المعبّأ مادياً: 86,720
- الموجود مادياً في الصالة: 1,240
- إذن المصنوع فعلاً: 87,960
- مبالغ فيه بمقدار 6,150 قطعة — أي 7.0% من كل ما وُجد
وللأمر سببان، وكلاهما قوبل سابقاً في هذه المادة. 1,704 قطعة هي طرود إعادة القصّ من الدرس الخامس التي فُتحت ولم تُلغَ. والـ 4,446 الباقية هي تحيّز عدّ الدورات من الدرس الأول: سلسلة الخيط وغرز الاختبار والإصلاحات وثابتٌ مأخوذ من عيّنة مقاس M، تتراكم عند 5.1% من الإنتاج الحقيقي طوال ثلاثة وعشرين أسبوعاً.
كم كلّف ذلك
| بالدولار | |
|---|---|
| خمسة أيام عمل إضافي على أربعة خطوط لسدّ الفجوة | 4,986.36 |
| بند التأخير لدى براكووتر، 3% على الـ 24,000 قطعة التي شُحنت متأخّرة | 6,444.00 |
| الإجمالي | 11,430.36 |
سُعّر الشحن الجوي ورُفض. وذهبت التسليمة متأخّرة ستة أيام بحراً، ولهذا كان الرقم بهذا الصغر. ومشترٍ بموعد ثابت لعرض المجموعة في المتاجر كان ليجعله أكبر كثيراً.
التسوية، ولماذا تكفي ساعة
البروتوكول الذي تشغّله سوميلون اليوم يأخذ مشرفاً واحداً وساعة واحدة مرة في الأسبوع:
- اختر خطاً واحداً وساعة واحدة، كليهما عشوائياً.
- عُدّ يدوياً كل ثوب سليم يخرج من آخر عملية خياطة في تلك الساعة.
- اقرأ عدّ النظام للخط نفسه والساعة نفسها.
- اكتب الرقمين والفرق والتاريخ في دفتر. ولا تفعل شيئاً آخر.
و48 ساعة في السنة عند 5.90 دولاراً للساعة هي 283.20 دولاراً. ومقابل 11,430.36 دولاراً على طلبية واحدة يكون ذلك عائداً بأربعين ضعفاً. والصنف نفسه من الخطأ كان ليُلتقط على كل طلبية بعدها.
وسبب نجاحه يستحقّ الفهم، لأنه يبدو أفجّ من أن ينجح. فالعدّة اليدوية لساعة واحدة تحمل خطأها الحقيقي: طرد جزئي عند الحدّ، وسهو في العدّ، وإصلاح يُعدّ مرتين. قل 3% في الاتجاهين. لكن الخطأ في العدّ عشوائي والخطأ في النظام ليس كذلك. توسّط أربع عدّات أسبوعية فيهبط خطأ المعاينة إلى نحو 1.5%، بينما لا يهبط تحيّز مقداره 7.0% يدفع دائماً في اتجاه واحد إطلاقاً. وخلال شهر يقف التحيّز على بُعد أكثر من أربعة أضعاف عن الضجيج. عدّة واحدة لا تحسم شيئاً. وأربع تحسمه.
ثم يأتي التصحيح. انتقل ثابت الماكينة 214 من 641 دورة للثوب إلى 711.7. فقد أُعيد اشتقاق طول الخياطة من ثوب الإنتاج في مزيج المقاسات الجاري، مضافاً إليه السلسلة والإصلاحات المقيسة. والوردية نفسها التي كانت تُبلَّغ عند 418 قطعة صارت تُبلَّغ عند 377، مقابل 372 معدودة. فينتقل الخطأ من 12.6% إلى 1.4%، دون تغيير أي عتاد.
هل سدّد البرنامج كلفته؟
أنفقت سوميلون 329,014 دولاراً على مدى ثلاث سنوات على 412 ماكينة. وهذا 266.19 دولاراً للماكينة في السنة، أو 0.067 دولاراً للثوب على حجم المصنع نفسه: أي 0.75% من سعر فوب (FOB) مقداره 8.95 دولاراً. وسعر فوب هو ثمن البضاعة محمّلةً على ظهر السفينة في ميناء التصدير.
وقد بيع على خمسة أمور. احكم على كلٍّ منها بمعيار واحد: هل تغيّر قرار.
| ما بيع عليه | هل تغيّر قرار؟ |
|---|---|
| إنتاج لحظي لكل خط | لا. فاللوحة الساعية المكتوبة بخط اليد كانت في حدود 2% أصلاً، والساعة وتيرة كافية للقرار الذي تغذّيه |
| جداول ترتيب كفاءة العاملين | لا، وسُحبت — كانت ترتّب أشخاصاً على عدّ مستنتَج |
| استغلال الماكينات | لا. فعند أزمنة الإبرة في الدرس الثالث لا يمكن إدارة الرقم |
| التوقّف بحسب السبب، بعد اختصار الرموز إلى سبعة | نعم — العملية 88 كانت تجوّع طرف التشطيب |
| دورات على مستوى العملية مقروءة مقابل مسار العمليات | نعم — موازنة الخطوط، ونقل عامل واحد في معظمها |
والوعدان اللذان غيّرا قراراً يساويان 50,438 دولاراً و17,457 دولاراً في السنة، على مساهمة المصنع البالغة 1.18 دولاراً للقطعة. وهذا 67,895 دولاراً مقابل تكلفة برنامج سنوية مقدارها 109,671.33 دولاراً. نسبة 0.62. وعلى هذين الاكتشافين وحدهما لا يسدّد البرنامج كلفته.
ولا يبلغ التعادل إلا حين تضيف ما لم يبعه أحد ولم يسعّره أحد: العدّة اليدوية الأسبوعية، التي التقطت الصنف نفسه من التحيّز على أربعة موديلات لاحقة بقيمة مقدّرة 41,900 دولاراً. فيصير المجموع 109,795 دولاراً مقابل 109,671.33 دولاراً، أي نسبة 1.001.
وذلك داخل خطأ كل مُدخل. فالاستنتاج الأمين ليس «سدّد كلفته». بل هو هذا: لم يسدّد ولم يخسر، وحجّة الإبقاء عليه تقوم على الاكتشافات التي لا يزال يستطيع تحقيقها السنة القادمة، لا على هذا الحساب. وهذا جواب حقيقي وقابل للدفاع. أما «سدّد كلفته» فلم يكن ليكون كذلك.
موجّه · احكم على برنامج الحسّاسات بالقرارات التي غيّرها
قبل توقيع عرض سعر بيانات الماكينات، وفي نهاية السنة الأولى حين يوشك أحهذام أن يعلن أنه سدّد كلفته.
تصرّف كمراقب مالي في مصنع لا مصلحة له في أن يكون الجواب نعم أو لا، ولن يقبل منفعةً لا يمكن ردّها إلى قرار اتّخذه أحهذام فعلاً على نحو مختلف. أريد حكماً أميناً على برنامج بيانات ماكينات. الحقائق: المصنع [الاسم]، وعدد الماكينات بحسب الفئة [القائمة]، وكم منها يمكن تجهيزه وكم لا يمكن [الأرقام]، وتكلفة البرنامج المعروضة سطراً سطراً [الصق العرض]، والتكلفة الفعلية سطراً سطراً إن كان البرنامج قد نُفِّذ [الصقها]، والأنتاج السنوي بالقطع [الرقم]، ومتوسّط سعر البيع ومساهمة القطعة [المبالغ]، والوعود التي بيع البرنامج علماذاا [اذكرها كما كُتبت]. افعل ما يلي. أولاً، أعد ذكر التكلفة لكل ماكينة في السنة ولكل قطعة منتَجة، وكنسبة من سعر البيع. ثانياً، خذ كل وعد على حدة واسأله سؤالاً واحداً: هل تغيّر قرار، وهل تستطيع تسمية القرار وتاريخه وصاحبه؟ ثم صنّف كل وعد على أنه «غيّر قراراً» أو «بلا تغيير» أو «سُحب»، وارفض احتساب منفعة لا تستطيع تسمية قرار لها. ثالثاً، قيّم الوعود التي غيّرت قراراً وحهذاا، مع إظهار الحساب بالقطع قبل المال. رابعاً، أعطني نسبة القيمة السنوية إلى التكلفة السنوية على أساسها وحهذاا، وقل صراحةً هل يسدّد البرنامج كلفته علماذاا. خامساً، اذكر منفصلةً أي خسائر مُتفاداة، وقل إنها غير قابلة للإثبات، وأرِني النسبة بها وبدونها. سادساً، حدّد أي مُدخل واحد يكون الاستنتاج أشدّ حساسية له وأخبرني بما قد يقلب الجواب. سابعاً، إن حطّت النسبة قرب الواحد فقل ذلك وارفض تقريبها إلى حكم. وأوصِ بناءً على الاكتشافات التي لا تزال متاحة في السنة القادمة بدل ذلك. اذكر كل افتراض في قائمة في النهاية.
قد يخطئ الذكاء الاصطناعي — تحقّق من أي شيء ستتصرّف بناءً عليه.
اختبر فهمكظلّ الإنتاج التراكمي في نظامك أعلى من الإنتاج المعبّأ بمقدار 5% طوال الموسم. ويقول مدير الإنتاج إن ذلك مجرّد إنتاج تحت التشغيل. كيف تحسمها دون انتظار انتهاء الطلبية؟أظهر الإجابة
عُدّ الصالة. فالإنتاج تحت التشغيل شيء مادي. امشِ على الخط، وعُدّ ما بين آخر عملية خياطة وطاولة التعبئة، وقارنه بالفجوة. فإن كانت الفجوة أكبر مما يقف هناك فالفرق ليس إنتاجاً تحت التشغيل ولم يكن كذلك قط. يستغرق الأمر عصراً واحداً، وهو الاختبار الوحيد الذي يفصل التفسيرين قبل انتهاء الطلبية.
تأخذ المادة 24.3 الأرقام التي جعلتها هذه المادة جديرة بالثقة وتقرّر ما يستحقّ أن يوضع على شاشة. وتطرح المادة 24.6 السؤال الأعلى بدرجة: هل ينبغي لمصنع أن يبدأ برنامجاً كهذا أصلاً، وبأي ترتيب.