الدروس · الدرس 4 من 5
الشهر الذي تحرّك دون أن يتحرّك أي عمل
أن تختار أساس التاريخ لفترة التقرير وتعلنه، وأن تسعّر ما يكلّفه الحدّ نفسه حين يبدأ الناس بالعمل نحوه.
الدرس 4 من 5 · 20 د
ثلاثة شهور مارس
كانت خطة الشحن لفيلانثور (Velanthur) في مارس 148,000 قطعة. وسُئلت أنيثا كافيرين (Anitha Kaverin)، مديرة التخطيط، في مراجعة أبريل: لماذا أخفق الشهر. وكانت قد سُئلت في الأسبوع السابق: لماذا نجح.
وكان السؤالان عن الحاويات الإحدى عشرة نفسها.
| الشحنة | القطع | خرجت من المصنع | على ظهر السفينة | صدرت فاتورتها |
|---|---|---|---|---|
| C1 | 12,600 | 27 مارس | 30 مارس | 28 مارس |
| C2 | 9,400 | 29 مارس | 2 أبريل | 30 مارس |
| C3 | 14,800 | 30 مارس | 4 أبريل | 31 مارس |
| C4 | 7,200 | 31 مارس | 3 أبريل | 2 أبريل |
| C5 | 11,300 | 31 مارس | 6 أبريل | 4 أبريل |
| C6 | 6,900 | 1 أبريل | 5 أبريل | 3 أبريل |
| C7 | 10,500 | 2 أبريل | 8 أبريل | 6 أبريل |
| C8 | 8,800 | 24 مارس | 27 مارس | 26 مارس |
| C9 | 5,600 | 26 مارس | 29 مارس | 31 مارس |
| C10 | 13,100 | 28 مارس | 31 مارس | 1 أبريل |
| C11 | 4,900 | 3 أبريل | 7 أبريل | 9 أبريل |
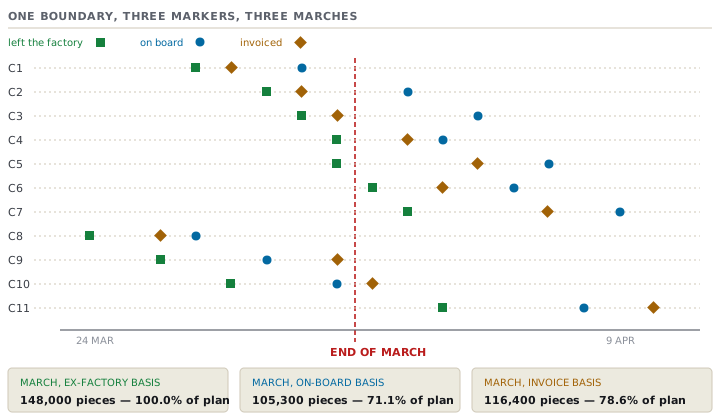
وكل ما شحنته فيلانثور غير ذلك في مارس — 65,200 قطعة، خرجت قبل الرابع والعشرين — يقع في مارس على أي أساس يستعمله أحد. فالشهر إذن 65,200 زائد ما تعدّه من الإحدى عشرة. وما تعدّه منها يتوقّف كلياً على التاريخ الذي قرّرت عنده أن الشحنة قد حدثت.
| يُقاس الشهر على | قطع مارس | مقابل خطة قدرها 148,000 |
|---|---|---|
| تاريخ خروج البضاعة من المصنع | 148,000 | 100.0% |
| تاريخ وجود البضاعة على ظهر السفينة | 105,300 | 71.1% |
| تاريخ إصدار الفاتورة | 116,400 | 78.6% |
تأرجحٌ قدره 42,700 قطعة، و28.9 نقطة من الخطة، من إحدى عشرة حاوية كانت في مكانها تماماً. لم يتحرّك ثوب. ولم يتغيّر تاريخ. ولم يتّخذ أحد قراراً. ثلاثة فرق داخل شركة واحدة قرّرت ثلاثة شهور مارس مختلفة، وكان كلٌّ منها على صواب.
لا واحد من الثلاثة خاطئ، وتلك هي المشكلة
الإغراء أن تعلن أحد الأسس صحيحاً. فلا تفعل. فالثلاثة تجيب أسئلة مختلفة.
- ماذا أنتج المصنع وأخرجه من البوّابة؟ تاريخ الخروج من المصنع. وهو الأساس الوحيد الذي يقيس المنشأة، وهو الذي تنتمي إليه مكافأة الإنتاج.
- هل حصل المشتري على ما وُعد به؟ تاريخ الوجود على ظهر السفينة. فهو التاريخ الذي يحمله نظام المشتري نفسه، والتاريخ الذي كُتبت شروطه مقابله. ويملك المساق 12.1 المستنداتِ التي يعيش عليها هذا التاريخ. ولا يعني هذا المساق منه إلا أنه يوم آخر.
- ماذا كسبت الشركة؟ تاريخ الفاتورة، رهناً بقواعد المحاسبة في متى تنتقل السيطرة على البضاعة. وتلك القواعد تتبع شروط التسليم. ويملك المساق 8.3 تلك الشروط. فلا تحسم المسألة في اجتماع تقارير.
فالشركة تحتاج الثلاثة جميعاً بحقّ. والعيب ليس أبداً أن ثلاثة أسس موجودة. العيب صفحةٌ تحمل اثنين منها دون أن تقول أيّهما أيّهما. وهذا بالضبط كيف صارت أنيثا تُسأل السؤالين في ثمانية أيام.
ما الذي يكلّفه الحدّ حين يعمل الناس نحوه
كانت مكافأة الشحن لدى فيلانثور تُدفع على أساس الخروج من المصنع، شهرياً. وهو اختيار يُدافَع عنه، لأنه الأساس الذي يقيس المصنع. وهو أيضاً يصنع حافّةً عند منتصف ليل آخر يوم في الشهر، والناس يعملون نحو الحافّة.
مقاساً على اثني عشر شهراً:
- 38.4% من قطع الشهر تخرج من المصنع في أيام العمل الخمسة الأخيرة. والشهر المستوي يضع هناك 23.8%.
- وحملت تلك الأيام الخمسة بمتوسّط 2,180 ساعة عمل إضافي، مقابل 1,040 لأيام العمل الستة عشر الأخرى مجتمعة.
- وأخفق الفحص النهائي في 6.4% من الدفعات المقدَّمة في تلك الأيام الخمسة، مقابل 2.1% في بقية الشهر.
ومن ذلك تخرج كلفتان، وواحدة منهما فقط هي البديهية.
العمل الإضافي. في أشهر السنة الثلاثة التي فرضت فيها عطلة رسمية تشغيلاً مستوياً، احتاج الإنتاج نفسه نحو 1,960 ساعة عمل إضافي في المجمل. ومقابل الـ 3,220 المعتادة، يكلّف الدفعُ نحو 1,260 ساعة في الشهر بعلاوة قدرها 0.62 دولاراً للساعة: 781.20 دولاراً في الشهر، و9,374.40 دولاراً في السنة.
الجودة. قدّمت فيلانثور 412 دفعة للفحص النهائي خلال السنة، منها 158 في أيام العمل الخمسة الأخيرة من شهر. وبالمعدّلات أعلاه فذلك 10 إخفاقات في الدفع و5 في البقية. وبالمعدّل العادي كانت تلك الدفعات الـ 158 لتنتج 3. سبع دفعات مخفقة زائدة في السنة، تكلّف كلٌّ منها 2,840 دولاراً في الفرز الكامل وإعادة التقديم: 19,880 دولاراً.
29,254.40 دولاراً في السنة، وإنتاج السنة هو هو تماماً. تلك هي الجملة التي تُحفظ. فالحدّ لا يصنع ثوباً ولا يُضيّع ثوباً. بل يعيد ترتيب متى تُصنع الملابس، ويحاسب على إعادة الترتيب.
لماذا لا ينكسر أبداً، وهذا أسوأ من أن ينكسر
تتوقّع أن السحب الشهري إلى الأمام يتراكم. فمارس يقترض من أبريل، فيبدأ أبريل ناقصاً ويضطرّ إلى اقتراض أشدّ من مايو.
وهو لا يفعل. بل يستقرّ. فحصّة أيام العمل الخمسة الأخيرة لدى فيلانثور ظلّت بين 36% و41% أربع سنوات متوالية، لأن الدفع محدود بمقدار ما يمكن سحبه فعلياً إلى الأمام. وما إن يبلغ ذلك الحدّ حتى يعيش المصنع هناك ببساطة.
وهذا أسوأ من التراكم، لأن شيئاً لا ينكسر أبداً فلا يُحقَّق في شيء أبداً. فالكلفة التي تنفجر تنال مشروعاً. والكلفة التي تجلس ساكنة أربع سنوات تنال بنداً في الميزانية وهزّة كتف. وكان العمل الإضافي في الحسابات كل شهر من تلك السنوات الأربع، مرمَّزاً ترميزاً صحيحاً، ولم يسأل أحد قطّ عمّا هو من أجله.
الإصلاح: قرِّر على فترة لا حافّة لها
فعلت فيلانثور شيئين، ولم يكن الصعب إلا الثاني.
سطر واحد على كل صفحة. كل تقرير يحمل فترةً صار يسمّي أساسه في ترويسته: الشحنات، على أساس الخروج من المصنع. لا يكلّف شيئاً، واستغرق ظهيرة، وأنهى صنف الجدال الذي كانت أنيثا فيه سنين.
وانتقلت المكافأة إلى ثلاثة عشر أسبوعاً متدحرجة. فالنافذة المتدحرجة تتقدّم أسبوعاً في كل مرة، فلا يوجد منتصف ليل يُدفع نحوه. وسحبُ حاوية إلى هذا الأسبوع يخرجها من النافذة بعد ثلاثة عشر أسبوعاً، فلا يكاد السحب يكسب شيئاً. وبقي الشهر التقويمي في الحزمة للمقارنة، لأن المدقّقين والمشترين وفريق المالية يحتاجونه جميعاً.
والأثر على التقرير نفسه يستحقّ النظر، فهو الحجّة التي أقنعت كمال:
- على أساس الشهر التقويمي، تراوحت الأشهر الاثنا عشر بين 71.1% و118.4% من الخطة، أي مدى قدره 47.3 نقطة، معظمه حدّ الفترة.
- وعلى أساس الثلاثة عشر أسبوعاً المتدحرجة، تراوحت الأشهر الاثنا عشر نفسها بين 94.2% و105.6%، أي مدى قدره 11.4 نقطة.
بقي الاتجاه. ولم تبقَ الضوضاء. وبعد ربعين من انتقال المكافأة، هبطت حصّة القطع الخارجة في أيام العمل الخمسة الأخيرة من 38.4% إلى 27.9%، وهي قريبة من الـ 23.8% التي يعطيها شهر مستوٍ.
اختبر فهمكمصنعك يصيب خطة الشحن كل شهر بهامش ضئيل، والأسبوع الأخير من كل شهر فوضى. ما أرخص شيء تقيسه؟أظهر الإجابة
حصّة قطع الشهر التي تخرج في أيام العمل الخمسة الأخيرة، على اثني عشر شهراً، مقابل الحصّة التي يعطيها شهر مستوٍ. إنه استعلام واحد، ولا يحتاج بيانات جديدة، ويحوّل شيئاً يعرفه الجميع أصلاً إلى رقم معه مقارنة. ثم ضع ساعات العمل الإضافي وإخفاقات الفحص لتلك الأيام نفسها إلى جواره. فهما ما يكلّفه النمط فعلاً، وليس أيٌّ منهما ظاهراً في تقرير الشحن.