الدروس · الدرس 2 من 6
دفتر التنازلات
تسعير كل عيّنة مجانية وكل شحن جوي مُستوعَب وكل خصم مقبول وكل أسبوع خط محجوز يوم وقوعه، وقراءة سعر فوب الذي حصلت عليه فعلاً بدل الذي اتفقت عليه.
الدرس 2 من 6 · 18 د
الدفتر الثالث
تمسك لومنيتسا دفترين يثق بهما الجميع. ورقة التكلفة تقول كم تكلّف صناعة القطعة. وكشف الحساب البنكي يقول متى تحرّك المال. وبينهما دفتر ثالث لا يمسكه أحد، وهو الذي يقرّر إن كان الحساب يستحقّ الإبقاء.
التنازل هو أي شيء ذي قيمة يخرج من المصنع إلى حساب خارج السعر المتفق عليه. وليس صدقة ولا ضعفاً. فمعظم القيود أدناه كانت القرار الصائب في يومها. والمشكلة ليست أنها أُعطيت. المشكلة أنها أُعطيت واحدة تلو الأخرى، من أشخاص مختلفين، على مدى عشرة أشهر، ولم تُجمع قطّ. فلمّا جاءت المراجعة السنوية للسعر، حاجّ المصنع من ذاكرته وحاجّ المشتري من نظامه.
كل واحدة من هذه المدفوعات موجودة أصلاً في دفاتر لومنيتسا. ولا واحدة منها تحمل اسم المشتري. فالشحن الجوي في بند الشحن. والعيّنات في أجور غرفة العيّنات. وقطع الاستبدال في هالك الإنتاج. والخصومات إشعار دائن مقابل الإيراد. والدورة 14.4 تبني حساب الأرباح والخسائر الذي تنتمي إليه تلك البنود. أما المهمة هنا فأضيق وأصعب: أن تضع كود حساب على مال أُنفق بالفعل.
سنة رافنسبورغ، سطراً سطراً
| ما الذي أُعطي | كيف سُعِّر | المبلغ |
|---|---|---|
| عيّنات تطوير إضافية فوق الثلاث المتفق عليها لكل موديل | تكلفة غرفة العيّنات 96.00 للواحدة | 3,936.00 |
| شحن جوي مُستوعَب في ثلاث توريدات متأخرة | 2,180 كجم بفارق 4.35 عن البحر | 9,483.00 |
| خصومات قُبلت دون اعتراض، سبعة إشعارات مدينة | القيمة الاسمية يوم القبول | 21,640.00 |
| أسابيع خط حُجزت بطلب المشتري ثم أُفرج عنها | انظر الملاحظة أدناه | 48,376.00 |
| زيادة في سعر الخيط استُوعبت بدل تمريرها | 214,000 قطعة بـ 0.07 | 14,980.00 |
| إعادات فحص دفع المصنع ثمنها | تسع زيارات بـ 385.00 | 3,465.00 |
| قطع استبدال شُحنت مجاناً | 1,850 قطعة بالتكلفة المباشرة 4.06 | 7,511.00 |
| الإجمالي | 109,391.00 |
والخصم هو مال يستردّه المشتري من فاتورتك، عادةً عن توريد متأخر أو خطأ في التعبئة، ثم يخبرك به بعد ذلك. ويصل في صورة إشعار مدين.
اقسم الإجمالي على قطع السنة البالغة 624,000 فيصير 0.1753 دولاراً للقطعة.
والآن ضع ذلك بجوار السعر المكتوب على واجهة العقد. اتفقت لومنيتسا على 4.85 دولاراً. وقبضت لومنيتسا 4.6747 دولاراً. والفارق ليس خصماً تفاوض عليه أحد، ولا يظهر في أي تأكيد طلبية. إنه سنة من «نعم» صغيرة، كل واحدة منها كانت معقولة.
ومقابل مساهمة قدرها 0.79 دولاراً للقطعة، يمثّل دفتر التنازلات 22.19% من كل ما يكسبه الحساب.
السلّم النازل
ترك الدرس الأول رافنسبورغ عند 2,936.72 دولاراً لأسبوع الخط بعد تكلفة المال الذي يحتجزه، فوق عتبة الـ 2,600.00 دولاراً بارتياح. أضف هذا الدفتر فيعبر الحساب الخط إلى تحت.
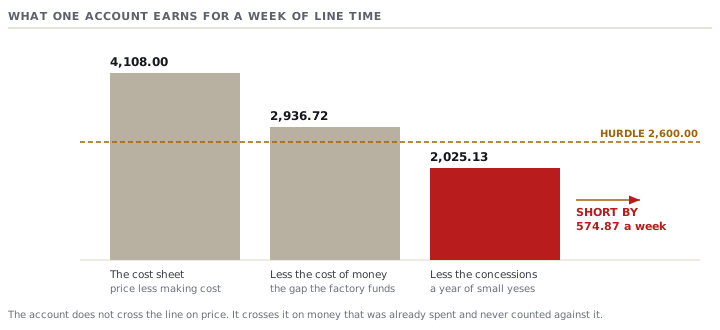
عند 2,025.13 دولاراً لأسبوع الخط، يكون رافنسبورغ ناقصاً 574.87 دولاراً في الأسبوع عن المصاريف الجالسة على الطاقة التي يشغلها. وعلى 120 أسبوع خط يصير ذلك 68,984.86 دولاراً في السنة. وربح المصنع كله في السنة نفسها 160,215.88 دولاراً.
اقرأ هذين الرقمين على مهل، فهما سبب وجود هذه الدورة. أكبر حساب في المبنى، بسعر دافع عنه كل مَن في المبنى ثلاث سنوات، استعمل 44.44% من الطاقة المباعة ولم يغطِّ المصاريف الجالسة عليه. وكل رقم يثبت ذلك كان موجوداً أصلاً في الدفاتر، مقيَّداً تحت اسم لا يذكر المشتري.
كثافة التنازلات لا تتناسب مع الحجم
أجرِ التمرين نفسه على الحسابات الأربعة كلها فتظهر مفاجأة ثانية.
| الحساب | التنازلات | للقطعة | حصتها من مساهمته هو |
|---|---|---|---|
| رافنسبورغ | 109,391.00 | 0.1753 | 22.19% |
| فيرهولست | 26,860.00 | 0.3893 | 17.30% |
| أوتيلين | 18,420.00 | 0.0707 | 4.21% |
| نوربيك | 4,275.00 | 0.0679 | 1.60% |
فيرهولست أصغر حساب في المبنى وأغلاها خدمةً للقطعة، بأكثر من خمسة أضعاف نوربيك. إنه يشتري تشغيلات قصيرة، ويغيّر رأيه متأخراً، ويلتهم غرفة العيّنات. ورافنسبورغ هو الأسوأ بالمقياس الثاني، لأن مساهمته للقطعة نحيلة إلى حدّ يجعل تنازلاً صغيراً يبتلع حصة كبيرة منها.
وليس أيّ من الترتيبين صائباً وحده. فالتنازل للقطعة يقول لك كم تكلّف خدمة هذا المشتري. وحصته من المساهمة تقول لك كم تلتهم تلك الخدمة من قيمة الحساب. والمشتري قد يكون رخيص الخدمة ومع ذلك لا يستحقّ أن يُخدَم.
موجّه · ابنِ دفتر تنازلات ليسترٍ واحد لسنة كملة، وأعطني السعر الذي قبضته فعلاً
قبل مراجعة سنوية، حين تعرف أنك أعطيت أشياء مجاناً ولا تستطيع قول كم.
تصرّف كمراقب تجاري في مصنع ملابس تصهذهري. ابنِ لي دفتر تنازلات لليسترٍ واحد يغطّي سنة مالية واحدة، وحوّله إلى السعر الذي قبضته فعلاً. حقائق الحساب: الليستري [الليستري]، والسنة المنتهية في [التاريخ]، والقطع الليسحونة [الكمية]، والسعر المتفق علماذا [السعر] للقطعة [قاعدة الإنكوترمز والمكان المسمّى]، وتكلفتي المباشرة للقطعة [المبلغ] شاملةً الخامات والإكسسوارات والتصنيع. الطاقة: لدى مصنعي [عدد] خطوط أنتاج تعمل [عدد] أسبوعاً في السنة؛ وقد استعمل هذا الحساب [عدد] أسبوع خط؛ ومصاريفي الثابتة السنوية [المبلغ]. المال: تكلفة تسهيلات رأس المال العامل لهذهّ [النسبة] في السنة؛ ويخرج النقد في المتوسط قبل تاريخ التحميل على الباخرة بـ [أيام]، ويصل في المتوسط بعهذا بـ [أيام]. والآن الدفتر. أعطني لكل فئة مما يلي سطراً بالمبلغ وبالأساس الذي سعّرته به. وإن لم أعطك المُدخل فاترك السطر فارغاً مع ملاحظة، ولا تضع صفراً أبداً. والفئات هي: عيّنات التطوير المعطاة فوق العدد المتفق علماذا [العدد وتكلفة الوحدة]؛ وتكاليف الشحن الجوي أو التسريع المُستوعَبة [الوزن والفارق للوحدة]؛ والخصومات والإشعارات المهذهنة المقبولة [قائمة بالتواريخ والمبالغ، وبيان أيها وصل ومعه بيّنة]؛ وأسابيع الخط المحجوزة بطلب الليستري ثم المُفرَج عنها [العدد، وتكلفة الأجور الأسبوعية لخط عاطل، وهل رفضت عملاً بعينه في تلك الأسابيع]؛ وزيادات الأسعار التي استوعبتها بدل تمريرها [القطع والمبلغ للقطعة]؛ وإعادات الفحص أو الاختبارات أو زيارات الطرف الثالث التي دفعت ثمنها [العدد وتكلفة الوحدة]؛ وقطع الاستبدال أو التكميل الليسحونة مجاناً [القطع والتكلفة المباشرة]؛ وأي شيء آخر ذي قيمة خرج من المبنى لهذا الحساب. وسعّر أسبوع الخط المحجوز مرتين: بالأجور المدفوعة فعلاً، وبالمساهمة الفائتة. واستعمل رقم الأجور في الإجمالي ما لم أكن قد سمّيت الطلبية التي رددتها، لأن الرقم الذي لا أستطيع الدفاع عنه يُضعف الأرقام التي أستطيع. ثم أعطني إجمالي الدفتر؛ والإجمالي للقطعة؛ والسعر المحقَّق للقطعة مقابل السعر المتفق علماذا؛ والإجمالي كحصة من مساهمة الحساب؛ والمساهمة لأسبوع الخط قبل الدفتر وبعهذا وبعد تكلفة المال؛ وهل يتجاوز الحساب مصاريفي لأسبوع الخط في كل مرحلة. وأخيراً، اسرد على حدة أي شرط قائم ليس واقعة — تغيير شرط سداد، أو هيكل خصم، أو مخصّص مرتجعات — بتكلفته السنوية، وبتحذير من أنه قد يكون داخل تكلفة تمويلي أصلاً فلا يجوز حسابه مرتين. واختم بالقيود الثلاثة التي يرجَّح أن يعترض علماذاا محلّل الليستري، وبالبيّنة التي أحتاجها لكل منها.
قد يخطئ الذكاء الاصطناعي — تحقّق من أي شيء ستتصرّف بناءً عليه.
خمس قواعد تجعل الدفتر يستحقّ المسك
- قيِّده في الأسبوع الذي يقع فيه. فالتنازل المُعاد بناؤه بعد أحد عشر شهراً حجّة. والمقيَّد يوم وقوعه، باسم مَن أذن به، بيّنة.
- كود الحساب إلزامي. هذا هو التغيير الآلي الوحيد الذي يجعل الأمر كله يعمل. فإن كان دليل حساباتك لا يحتمل كود مشترٍ على سطر شحن، فأضف عموداً تذكيرياً خارج الدفاتر. ولا تدع مالاً يخرج دون اسم ملتصق به.
- سعِّره بالتكلفة التي تستطيع الدفاع عنها، لا بأكبر تكلفة متاحة. والقاعدة في التنبيه أعلاه تسري في كل مكان: أجور دُفعت فعلاً، وشحن حُمِّل فعلاً، وقيمة قُيِّدت فعلاً.
- لا تقاصّ تنازلاً بحسن نيّة. فعبارة «أعطيناهم الشحن الجوي لكنهم أعطونا التكرار» ليست قيداً. سجّل التكلفة. وسجّل التكرار على حدة في الإيراد. ودع السنة تحكم.
- لا تحسب مرتين ما هو داخل بند التمويل أصلاً. ففي الدرس الرابع تنازل يفوق أي سطر في الجدول أعلاه، ويجب ألّا يُضاف إلى هذا الإجمالي، لسبب يستحقّ صفحته الخاصة.
اختبر فهمكخصم فرضه مشترٍ على توريد متأخر كان خطأ المصنع فعلاً. فهل يدخل دفتر التنازلات؟أظهر الإجابة
نعم، وهذا هو القيد الذي يجادل الناس فيه أكثر من غيره. فالدفتر ليس قائمة بما أخذه المشتري ظلماً. إنه قائمة بما كلّفه الحساب خارج سعره، أياً كان المخطئ. والخصم المستحقّ يظلّ يقول لك إن السعر المحقَّق الحقيقي لهذا الحساب أدنى من سعره التعاقدي، وهو الرقم الذي تحتاجه حين تقرّر إبقاءه. أما اللوم فينتمي إلى محادثة أخرى، مع مدير الإنتاج عندك، وعلاج الخصم المستحقّ في صالة الإنتاج لا على طاولة التفاوض. والفصل بين الاثنين هو ما يمنع الدفتر من أن يصير ملفّ تظلّمات، وهو أسرع طريق إلى أن يكفّ المشتري عن قراءته.
ما ينبغي أن تقدر عليه الآن
- اسرد كل طريق تخرج به القيمة من مصنعك خارج السعر، واعثر على المكان الذي تهبط فيه كل واحدة اليوم في دفاترك.
- سعِّر أسبوع الخط المحجوز بالطريقتين — الأجور المدفوعة، والمساهمة الفائتة إن وفقط إن كنت قد رفضت عملاً حقيقياً — واستعمل الأصغر ما لم تستطع تسمية الطلبية التي رددتها.
- حوِّل الإجمالي إلى سعر محقَّق للقطعة. فذلك الرقم، لا السعر التعاقدي، هو ما يُباع به حسابك.
- قارن التنازل للقطعة بالتنازل كحصة من المساهمة. فهما يرتّبان حساباتك ترتيبين مختلفين، وكلاهما يستحقّ المعرفة قبل أي مراجعة.