الدروس · الدرس 1 من 6
كم يساوي الحساب في سنة
ترتيب أربعة مشترين بثلاث طرق من دفتر واحد، والعثور على الحساب الأكبر إيراداً والأخير بالمقياس الوحيد الذي يحسم أي طلبية تأخذها.
الدرس 1 من 6 · 19 د
أربعة حسابات، وسنة واحدة، ودفتر واحد
تصنع «لومنيتسا أباريل» الملابس التريكو الخفيفة وملابس العمل في مدينة روسه، على الدانوب البلغاري. لديها ستة خطوط خياطة، وتعمل ثمانية وأربعين أسبوعاً في السنة. ولديها أيضاً غرفة قص وغرفة عيّنات صغيرة. وهي تبيع بشرط فوب (FOB) — أي التسليم على ظهر الباخرة، فالسعر يغطّي البضاعة محمَّلةً على السفينة، ويدفع المشتري الشحن من هناك. ولديها أربعة حسابات.
هذه الدورة لا تتابع طلبية واحدة. إنها تتابع تلك الحسابات الأربعة عبر سنة مالية واحدة، السنة المنتهية في 31 يناير 2027. وكل رقم في الدروس الستة يخرج من الدفتر نفسه. فالطلبية وحدة قياس خاطئة للسؤال الذي تطرحه هذه الدورة. لا تستطيع أن تقرّر إبقاء مشترٍ بالنظر إلى طلبية واحدة له، مثلما لا تحكم على مصنع نسيج من رول واحد.
وهذه هي السنة كما يعرضها مدير المبيعات على مجلس الإدارة.
| الحساب | القطع | فوب | الإيراد | الحصة |
|---|---|---|---|---|
| رافنسبورغ ستورز، أودنسه | 624,000 | 4.85 | 3,026,400.00 | 40.79% |
| أوتيلين سبورت، توركو | 260,400 | 9.40 | 2,447,760.00 | 32.99% |
| نوربيك ووركوير، كاسل | 63,000 | 18.60 | 1,171,800.00 | 15.80% |
| فيرهولست كليدينغ، غنت | 69,000 | 11.20 | 772,800.00 | 10.42% |
كل رقم هناك صحيح، والجدول يجيب عن سؤال لم يطرحه أحد. الإيراد يخبرك كم كنت مشغولاً. ولا يخبرك أيّ هؤلاء الأربعة كنت ستأخذه مرة أخرى لو لم يكن أمامك سوى خط واحد فارغ.
الترتيب الثاني، ولا يغيّر شيئاً
التصحيح البديهي هو أن تطرح ما تكلّفه القطعة في صناعتها — القماش والإكسسوارات والقص والخياطة والتشطيب والتعبئة — ثم ترتّب على ما يتبقّى. وما يتبقّى له اسم. إنه المساهمة: المال الذي تأتي به القطعة بعد تكلفة صناعتها.
| الحساب | التكلفة للقطعة | المساهمة للقطعة | المساهمة |
|---|---|---|---|
| رافنسبورغ | 4.06 | 0.79 | 492,960.00 |
| أوتيلين | 7.72 | 1.68 | 437,472.00 |
| نوربيك | 14.35 | 4.25 | 267,750.00 |
| فيرهولست | 8.95 | 2.25 | 155,250.00 |
هذا جدول أفضل، وهو يعطي الترتيب نفسه. فرافنسبورغ ما زال أولاً. وإن توقّفت هنا خلصت إلى أن أكبر حساب هو أثمن حساب أيضاً. وهو ما كان كل مَن في الغرفة يصدّقه سلفاً، فينفضّ الاجتماع مبكراً.
الترتيب الثالث، وهو يقلبه رأساً على عقب
لا تستطيع لومنيتسا أن تبيع قطعاً. كل ما تستطيع بيعه هو أسابيع الخط — خط خياطة واحد يعمل أسبوعاً واحداً. ولديها 288 منها في السنة، ولا تستطيع شراء المزيد قبل يناير المقبل. الدورة 7.4 تتناول أسبوع الخط بوصفه وحدة تخطيط: الشيء الذي يؤشّره المخطّط ملتزَماً أو محجوزاً أو حرّاً. وهنا هو وحدة تكلفة. إنه المورد الشحيح، فيجب أن تُقسَم عليه الحجّة التجارية كلها.
اقسم مساهمة كل حساب على أسابيع الخط التي شغلها، وستقرأ السنة قراءة مختلفة.
| الحساب | أسابيع الخط | القطع لأسبوع الخط | المساهمة لأسبوع الخط |
|---|---|---|---|
| نوربيك | 36 | 1,750 | 7,437.50 |
| أوتيلين | 84 | 3,100 | 5,208.00 |
| فيرهولست | 30 | 2,300 | 5,175.00 |
| رافنسبورغ | 120 | 5,200 | 4,108.00 |
الحساب الذي كان أولاً في الجدولين السابقين هو الأخير في هذا الجدول. والحساب الذي كان ثالثاً صار أولاً بفارق واسع. فنوربيك يكسب لومنيتسا 7,437.50 دولاراً مقابل أسبوع من زمن الخط. ورافنسبورغ يكسبها 4,108.00 دولاراً مقابل الأسبوع نفسه. الأيام السبعة نفسها في المبنى نفسه تساوي عند أحد المشترين 1.81 ضعف ما تساويه عند الآخر.
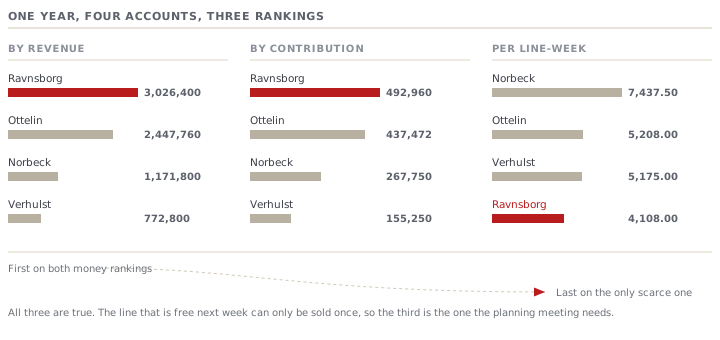
الجداول الثلاثة كلها صحيحة. وواحد منها فقط يجيب عن السؤال الذي يطرحه اجتماع التخطيط فعلاً كل اثنين. وذلك السؤال ليس أبداً «مَن أكبر عملائنا». بل هو دائماً «هذا الخط فارغ في الأسبوع 31 — عمل مَن يوضع عليه؟».
العتبة: ما يجب أن يكسبه أسبوع الخط قبل أن يكسب شيئاً
المصاريف الثابتة لدى لومنيتسا في السنة 748,800.00 دولاراً. والمصاريف الثابتة هي تكلفة أن تبقى مفتوحاً: المبنى والماكينات والمكتب وغرفة العيّنات وتدقيقات الالتزام والمديرون. وزّعها على أسابيع الخط الـ 288 كلها فتعطي 2,600.00 دولاراً لأسبوع الخط. وأي أسبوع من زمن الخط يعود بأقلّ من ذلك هو أسبوع دفع فيه المصنع ليعمل.
وبالقياس إلى تلك العتبة تنجح الحسابات الأربعة كلها. فرافنسبورغ يتجاوزها بـ 1,508.00 دولاراً لأسبوع الخط. يبدو ذلك مريحاً، وهو آخر رقم مريح في هذه الدورة.
القطع الرابع: المال الذي ليس داخل المبنى
المساهمة ليست نقداً. تدفع لومنيتسا لمصنع التريكو ثمن القماش قبل أن يدفع المشتري ثمن الملبس بوقت طويل. والفجوة يموّلها سحب على المكشوف، وذلك السحب يكلّف المصنع 13.5% في السنة. وهذا المصنع، وهذا البنك، وهذه السنة. لا تقتبسه سعر سوق في مكان آخر.
| الحساب | أيام الخروج قبل الشحن | الأيام من الشحن حتى وصول المال | متوسط المال المحتجَز | تكلفة التمويل |
|---|---|---|---|---|
| رافنسبورغ | 46 | 104 | 1,041,139.73 | 140,553.86 |
| أوتيلين | 52 | 63 | 633,378.41 | 85,506.09 |
| نوربيك | 61 | 47 | 267,499.73 | 36,112.46 |
| فيرهولست | 44 | 58 | 172,575.62 | 23,297.71 |
الدورة 13.4 تبني دورة النقد بناءً سليماً، تدفّقاً خارجاً مؤرَّخاً في كل مرة. والدورة 14.4 تملك حساب أرباح وخسائر المصنع الذي تتجمّع فيه هذه الأرقام. وكلتاهما تستحقّ القراءة. والمهمّ هنا هو فقط ما يفعله عمود التمويل بالترتيب الثالث.
حمّل كل حساب تكلفة المال الذي يحتجزه. فيهبط أسبوع الخط عند رافنسبورغ من 4,108.00 دولاراً إلى 2,936.72 دولاراً. وهو ما زال يتجاوز العتبة. لكنه يتجاوزها بـ 336.72 دولاراً بدل 1,508.00 دولاراً. وقد خسر لتوّه أكثر من ثلاثة أرباع الهامش الذي ظنّ المجلس أنه يملكه، ولم يقع خطأ واحد.
ليس في الدرس الأول أي نقد لرافنسبورغ. فكل رقم حتى الآن مأخوذ من ورقة التكلفة وكشف الحساب البنكي. والدرس الثاني يضيف الدفتر الثالث، الذي لا يمسكه أحد.
اختبر فهمكرافنسبورغ يمثّل 40.79% من الإيراد وهو الأخير في المساهمة لأسبوع الخط. فهل تتخلّى لومنيتسا عن الحساب؟أظهر الإجابة
ليس بناءً على هذه البيّنة، والسبب يستحقّ أن يُقال بدقّة. فالمساهمة لأسبوع الخط ترتّب العمل حين يكون الخط ممتلئاً. إنها تقول لك طلبية مَن تأخذ حين يريد مشتريان الأسبوع نفسه. وقد تركت لومنيتسا 18 أسبوع خط دون بيع هذه السنة، أي أن خطوطها لم تكن ممتلئة، والحساب الذي يتجاوز عتبة المصاريف أصلاً يضيف إلى الربح لا يطرح منه. والترتيب يقول شيئاً أضيق وأنفع. فكل أسبوع خط يشغله رافنسبورغ هو أسبوع خط لا يستطيع نوربيك الحصول عليه. وإن طلب نوربيك يوماً المزيد فالجواب حساب لا ولاء. والدرس الرابع يطرح سؤال التخلّي طرحاً سليماً، ويجد أن الجواب ليس ما يوحي به هذا الجدول.
أين تقع هذه الدورة
المسار 14 يقسّم العمل التجاري. وتستحقّ حدوده أن تُسمّى قبل أن تمضي أبعد، لأن ثلاثاً من دوراته الستّ تلامس هذه الأرقام نفسها من مقعد مختلف.
- 14.1 تملك عرض السعر: كيف يصير الاستفسار سعراً تستطيع الدفاع عنه.
- 14.2 تملك العقد والمسؤولية — البند الذي يكلّفك. والدرس الثالث هنا يسعّر عادةً لم تُكتب في أي بند على الإطلاق، وهي حالة لا تبلغها 14.2.
- 14.4 تملك ربحية الطلبية وحساب أرباح وخسائر المصنع. وهي تعمل بالطلبيات؛ وهذه الدورة تعمل بـالحسابات وبـالسنوات.
- 14.6 تملك المخاطر عبر دفتر الطلبيات. والدرس الرابع هنا يعامل التركّز بوصفه واقعة تسعير — ما يكلّفك مشترٍ كبير في كل قرار آخر — ويترك مخاطرة فقدانه إلى 14.6.
- 16.4 تملك التفاوض. والدرس الخامس هنا يبني البيّنة التي تدخل بها، لا طريقة المحاجّة بها.
ما ينبغي أن تقدر عليه الآن
- سمِّ المورد الذي لا يستطيع مصنعك أن يصنع منه المزيد — أسابيع الخط، أو ساعات الماكينة، أو عنق زجاجة بعينه — واقسم مساهمة كل حساب عليه.
- احسب عتبتك أنت: المصاريف الثابتة السنوية مقسومة على إجمالي وحدات ذلك المورد، بيعت أم لم تُبع.
- حمِّل كل حساب تكلفة المال الذي يحتجزه، ثم أعد الترتيب. فالحساب الذي يتجاوز العتبة على ورقة التكلفة ويسقط عندها في البنك أمر شائع، وهو غير مرئي في كل تقرير يراه اجتماع المبيعات عادةً.