الدروس · الدرس 3 من 6
الإقرار الذي كان صادقاً يوم كُتب
أن تتابع ادعاءً انكسر على بُعد ثلاث طبقات من كل من يستطيع فحصه، وأن تسعّر ما يكلّفه تغيير مورّد حين يُكتشف بعد بيع البضاعة.
الدرس 3 من 6 · 20 د
ستة قرارات صحيحة وفاتورة
في 9 نوفمبر كانت دورنيك تطابق أدلة الأقمشة لدى بروينسما على المسار المصري. فوجدت مستنداً لا يقول ما توقّعته. ففواتير كايالار دوكوما إلى زهران من أواخر مايو تحمل مرجع مصنع نسيج لم تعرفه. فسألت سؤالاً واحداً بالبريد. وكان الجواب مباشراً تماماً، وقُدّم دون أي إحساس بأنه ذو أهمية.
كانت كايالار قد توقّفت عن نسج البوبلين في 14 مايو. فقد استولى عقد محلي طويل على أنوالها. وبدل أن تخسر زهران، اشترت التركيب نفسه، مجهَّزاً، من مصنع نسيج خارج المجموعة التفضيلية، وباعته باسمها هي وبسعرها هي.
لم يُخفِ أحد شيئاً. والآن انظر في القرارات الستة التي أنتجت الفاتورة، وابحث عن الخاطئ منها.
- حمت كايالار موعد تسليم عميلها بالشراء بدل التأخير. وأي مصنع نسيج كان سيفعل ذلك.
- فرضت كايالار السعر نفسه ولم تعامل تغيير التوريد كأمر يحتاج العميل إلى إبلاغه به. ففي كل جانب آخر لم يكن كذلك.
- اعتمد فنّي الأقمشة لدى زهران الرول مقابل المعيار المعتمد. فقد كان التركيب نفسه والدرجة اللونية نفسها، ونجح.
- أكّد منسّق التجارة لدى زهران لأنتويرب أن شيئاً لم يتغيّر في الملف الفني. ولم يكن شيء قد تغيّر. والملف الفني هو ورقة المواصفات التي يعمل بها المشتري والمصنع معاً.
- حرّر كاتب الشحن لدى زهران بيان المنشأ على كل فاتورة تصدير، تماماً كما تقول الإجراءات، معتمداً على إقرار المورّد في ملف الأقمشة.
- طالبت بروينسما بالتفضيل، بناءً على دليل كامل وسارٍ وموجود في الملف.
وإقرار المورّد في ذلك الملف كانت كايالار قد أصدرته في يناير. وكان إقراراً طويل الأجل: مستند واحد يغطّي مدة من التسليمات، بدل واحد لكل إرسالية. وهي الطريقة التي تتجنّب بها مصانع النسيج وعملاؤها إصدار ورقة تسع مرات في الموسم. وكان يقول إن البوبلين ينشأ في تركيا.
وقد كان صادقاً يوم كُتب. وتوقّف عن كونه صادقاً في 14 مايو، ولا شيء في الآلية المعتادة للتجارة يعلن ذلك.
أين كان الانكسار، ولماذا لم يكن أحد ينظر هناك
ارسم السلسلة. بروينسما تشتري من زهران. وزهران تشتري من كايالار. وكايالار تشتري الخيط — أو في هذه الحالة القماش — من شخص آخر.
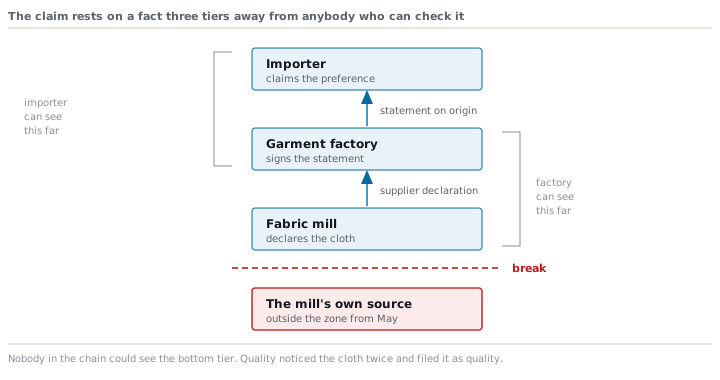
والآن حدّد مدى الرؤية. ترى بروينسما فاتورة زهران وبيان المنشأ عليها. وترى زهران فاتورة كايالار والإقرار في الملف. ولا أحد في السلسلة يستطيع رؤية الطبقة الثالثة، والادعاء يعتمد عليها كلياً. وليس هذا تقصيراً. بل هو هندسة الترتيب نفسه. فالإقرار تأكيد من شركة عن وقائع داخل شركة أخرى، وكلما ارتفعت الواقعة في السلسلة قلّ عدد من يستطيع فحصها.
وثمّة أمر ثانٍ يستحق الانتباه، وهو سبب وجود هذا الدرس.
فالتغيير ظهر في أنظمة بروينسما. ففي تقريري الجودة لشهري سبتمبر وأكتوبر أُشير إلى القماش نفسه مرتين بملاحظة عن اختلاف طفيف في الملمس. وكانت الملاحظتان داخل حدود السماح. وسُجّلتا. وأُغلقتا من فريق الجودة بوصفهما ملاحظة طفيفة على مورّد مستقر.
حدث واحد أنتج ملاحظة جودة والتزاماً جمركياً، ولم يكن لأحد اسم مقابل غير ملاحظة الجودة. فقسم الجودة كان يراقب البضاعة، وذلك عمله. ولم يكن أي قسم يراقب المنشأ، لأن المنشأ يبدو أوراقاً والأوراق ليست قسماً. فإن خرجت بعادة واحدة من هذه الدورة فلتكن هذه. تغيّر الملمس، أو تغيّر سلوك اللون، أو تغيّر الانكماش في قماش يُفترض أنه مطابق، هو أيضاً سؤال عن مكان صنعه.
كم كلّف ذلك
شُحنت قمصان زهران الـ 21,000 في خمس إرساليات. وغطّى القماش المنسوج قبل 14 مايو الإرساليتين الأوليين. أما الإرساليات الثلاث الباقية — 10,500 قميص — فقد قُصّت من قماش غير ناشئ في المنطقة التفضيلية. ولم يكن الادعاء عليها قابلاً للإسناد.
| الإرساليتان 1 و2 | الإرساليات 3 و4 و5 | |
|---|---|---|
| القمصان | 10,500 | 10,500 |
| القماش منسوج داخل المنطقة | نعم | لا |
| القيمة الجمركية للقميص | 7.38 | 7.38 |
| الرسم للقميص | 0.00 | 0.85608 |
| الرسم على الإرساليات | 0.00 | 8,988.84 |
8,988.84 يورو، وهنا الجزء الموجع. فتلك القمصان بيعت. وضعت بروينسما سعر التجزئة في فبراير على تكلفة وصول لا تحمل رسماً. وبحلول نوفمبر كان معظم الـ 10,500 على ظهور الزبائن، ولم يكن شيء من المال قابلاً للاسترداد من أحد في الأسفل. وكان الشراء بشرط فوب (FOB)، فكان الرسم تكلفة على بروينسما لا على زهران.
وكان هامش بروينسما الإجمالي على تلك الـ 10,500 قميص 25,620.00 يورو. والرسم 35.1% منه. فبرنامج كان يربح حقّق ثلثاً أقل على تلك الإرساليات، لسبب لا علاقة له بالسعر ولا بالجودة ولا بالتسليم ولا بالتصريف.
وما يلي ذلك — تصحيح البيانات، واسترداد السلطة للرسم، وما يكلّفه أن تُكتشف بدل أن تتقدّم بنفسك — هو موضوع الدورة 26.2، وهذه الدورة تسلّمه إليها عمداً. وما يخصّ هنا هو الوقاية، وهي رخيصة إلى حدّ محرج.
السطران اللذان كانا سيمنعان ذلك
سطر واحد في أمر شراء القماش. أبلغونا كتابةً قبل أي تغيير في المصنع الذي يُنسج فيه هذا القماش، أو في البلد الذي يُنسج فيه. لا يكلّف شيئاً. وليس بنداً امتثالياً. ويحوّل واقعة غير مرئية إلى رسالة بريد. وكانت كايالار سترسل تلك الرسالة في مايو دون تردّد، إذ لم يكن لديها سبب لعدم إرسالها.
حقل واحد في مذكرة استلام البضاعة. الإقرار طويل الأجل صورة، واللحظة التي يسجّلها هي يوم توقيعه. وما لا يستطيعه هو أن يلاحظ. فالفحص الثاني إذن لا ينتمي إلى الإقرار أصلاً. بل ينتمي إلى التسليمة: حقل واحد بجوار رقم الرول، نصّه مصنع النسيج وبلده كما هما مذكوران في هذه التسليمة، يملؤه من يفرّغ الرول ويُقرأ في مواجهة الإقرار الموجود في الملف. وصعّد الأمر يوم يختلف الاثنان. وفي هذه الطلبية كانا سيختلفان في 14 مايو، والحقل يكلّف سطراً في استمارة يملؤها أحدهم أصلاً.
وليس أيٌّ من السطرين حجّة للتخلّي عن الإقرارات طويلة الأجل. فهي مفيدة، ولن ترغب معظم مصانع النسيج في الرجوع إلى مستند لكل إرسالية. بل كلاهما حجّة لمعرفة أيّ الإقرارات في ملفك هو الحامل، ومعاملة ذلك الواحد معاملة مختلفة، وهو موضوع الدرس السادس.
والدورة 26.2 تملك النصف الآخر من هذا الموضوع وتستحق أن تُقرأ إلى جانب هذا الدرس: ما الذي يجب أن يقوله إقرار مصنع النسيج ليكون صالحاً أصلاً، وكم يكلّف أخذه وقت التسليم بدل إعادة بنائه بعد سنتين. أما هذا الدرس فعن إقرار قال الشيء الصحيح، وأُخذ في وقته الصحيح، ثم توقّف عن كونه صادقاً.
اختبر فهمكيقول لك مصنع النسيج الذي يورّدك إنه لم يغيّر شيئاً: المواصفة نفسها، والسعر نفسه، والتسليم نفسه، والفاتورة نفسها. لماذا لا يكون ذلك جواباً عن سؤال المنشأ؟أظهر الإجابة
لأن أياً من تلك الخمسة ليس الواقعة التي يقوم عليها الادعاء. فالقاعدة تدور على مكان صنع القماش، ويستطيع مصنع النسيج أن يغيّر ذلك مع تثبيت كل شرط تجاري — بالشراء من الخارج، أو بنقل الإنتاج إلى موقع ثانٍ، أو بأن يجعل وسيط تحويل يصنعه. وليس مصنع النسيج مراوغاً. بل يجيب عن السؤال الذي طُرح عليه، وقد كان سؤالاً تجارياً. اطرح سؤال المنشأ بألفاظه هو: في أي مصنع نسيج، وفي أي بلد، نُسج هذا القماش، وهل تغيّر ذلك منذ إقرارك الأخير.
موجّه · اعثر على الإقرار الوحيد في ملفي الذي يحسم الادعاء
حين يكون ملف المنشأ لهذهك مجلّداً من إقرارات المورّهذهن تبدو كلها متساوية الأهمية، وتريد أن تعرف أيّها قد تخسر الادعاء بسببه.
تصرّف كأخصائي منشأ تفضيلي يراجع ملف أدلة مصنع. ورتّبه بحسب العاقبة لا بحسب التاريخ. منتجي: [الثوب]، مصنوع في [البلد]، ليسحون إلى [الوجهة]، بموجب [الاتفاقية أو النظام، أو «غير معروف»]. قاعدة المنشأ كما لخّصها مستشار الليستري: [الصقها، أو قل «غير معروف»]. الإقرارات التي أحملها، واحد في كل سطر: [الصنف، والمورّد الذي أصدره، وبلد صنع الصنف، وتاريخ الإصدار، والمدة التي يغطّيها، وهل هو لكل إرسالية أم طويل الأجل]. افعل ما يلي. أولاً، قسّم قائمتي إلى إقرارات قد تكسر الادعاء بذاتها وإقرارات لا تستطيع، مع سبب في جملة واحدة لكلٍّ منها. ثانياً، لكل إقرار حامل، قل ما الواقعة التي يؤكّهذاا فعلاً، واكتب السؤال الذي ينبغي أن أطرحه على المورّد للتأكّد من أن تلك الواقعة ما زالت صحيحة اليوم — مصوغاً عن مصنع النسيج والبلد لا عن المواصفة أو السعر، لأن المورّد الذي يُسأل عن المواصفة سيخبرني بصدق أن شيئاً لم يتغيّر. ثالثاً، اذكر الأحداث التي تجعل إقراراً سليماً غير صحيح في صمت دون خطأ من أحد: مورّد يشتري بدل أن يصنع، أو انتقال إلى موقع ثانٍ، أو وسيط تحويل، أو تغيّر في المادة على مستوى أعلى بدرجة. رابعاً، اقترح إيقاعاً لكل إقرار حامل — لكل إرسالية أم لكل مدة — مع فحص باسم شخص محدّد ومُطلِق يعيد فتحه. خامساً، صُغ لي جملة واحدة أضيفها إلى أمر شراءء القماش تُلزم بإشعار كتابي قبل أي تغيير في مصنع النسيج أو في البلد الذي يُصنع فيه القماش. ولا تخترع مدة انتهاء ولا نسبة سماح ولا نسبة رسم؛ وحيث تحتاج إلى واحدة، قل لي أن أقرأها في اتفاقيتي أنا وقل بالضبط عمّا أبحث.
قد يخطئ الذكاء الاصطناعي — تحقّق من أي شيء ستتصرّف بناءً عليه.
انكسرت السلسلة عند طبقة لا يستطيع أحد رؤيتها. والدرس التالي عن النصف الآخر من الانكشاف نفسه: التوقيع في أسفل فاتورة التصدير، يحرّره شخص لا يستطيع رؤية الطبقة الثالثة هو الآخر، وما الذي يُلزم به من يحرّره.