الدروس · الدرس 3 من 6
التركّز زائد واحد: ما الذي يشتريه القرار، وما الذي يفوته
سعّر تجربة منشأ ثانٍ تسعيراً صحيحاً، وسمِّ ما الذي تؤمّن عليه فعلاً، وقِس كم من الطلبية انتقل حقاً.
الدرس 3 من 6 · 18 د
للقرار اسم، والاسم مضلِّل
تسمّيه المهنة الصين زائد واحد. وإذا قرأته حرفياً فهو نصيحة عن بلد واحد، وهذا بالضبط سبب سوء انتقاله: فالمشتري المتركّز في مكان آخر يقرؤه على أنه مشكلة غيره، والمصنع الواقع في الزائد واحد يقرؤه على أنه وعد.
انزع الاسم العلم، فيبقى ما هو عامّ ونافع. المشتري الذي يضع معظم فئة ما في منشأ واحد يحمل مركزاً متركّزاً، وهو يقرّر هل يدفع ليكون أقل تركّزاً. وأيّ منشأ يحمل التركّز لا يهمّ الحساب في شيء. سمّه التركّز زائد واحد فتصلح الحسابات نفسها لمشترٍ متركّز في أي مكان، بما في ذلك منشؤك أنت.
ويتبع ذلك أمران فوراً، وكلاهما يهمّ المصنع.
إنه قرار مخاطرة لا قرار كلفة. لا أحد ينوّع ليوفّر المال، والحساب أدناه يُظهر تنويعاً يكلّف مالاً في كل سنة ينجح فيها. والمصنع الذي يقدّم نفسه في بحث «زائد واحد» على أساس السعر يكون قد أساء قراءة ما يُشترى.
وهو يُسعَّر كتأمين، ما يعني أن المشتري يحتاج إلى رقم خسارة وإلى تواتر. ومعظم المشترين لا يملكون أياً منهما، ومنسّق التجارة الذي يحضرهما نافع على نحو غير مألوف.
ما تكلّفه التجربة فعلاً
يطلب مجلس ألدرميست منشأً ثانياً. فتُقسَم الـ 48,000 قطعة من ALD-2210: 36,000 تبقى عند هالبرنت، و12,000 تذهب إلى تولفين كتجربة تأهيل.
كان عرض تولفين 22.40 دولاراً — عند 48,000 قطعة. وعند 12,000 يصير 24.15 دولاراً، والزيادة ليست موقفاً تفاوضياً:
- حدود دنيا للقماش والإكسسوارات لم تعد تنقسم على طلبية كبيرة: 0.61 دولاراً
- ضبط الخط ومنحنى التعلّم على موديل لم يصنعه المصنع قط: 0.74 دولاراً
- التطوير والعيّنات موزَّعة على ثُمن الكمية: 0.40 دولاراً
ثم هناك كلف لا تظهر أبداً في سعر الوحدة، لأن المشتري يدفعها مباشرة.
| بالدولار | |
|---|---|
| تدقيق اجتماعي وفني وإجراءات الضمّ | 6,800 |
| ثلاث جولات عيّنات إضافية وشحن سريع | 4,150 |
| زيارتان من فريق التوريد | 9,400 |
| فنّي في الموقع في أسبوع الإنتاج الأول | 5,200 |
| الإجمالي، لمرة واحدة | 25,550 |
| للجاكيت على 12,000 قطعة | 2.13 |
والآن أنزِلها. منشأ تولفين خاضع لرسوم 12.0% حيث لا يخضع منشأ هالبرنت.
تولفين، 12,000 قطعة
  فوب (FOB)                    24.15
  الشحن والتأمين                0.41
  الرسوم عند 12.0%              2.90
  التأهيل لمرة واحدة            2.13
  -----------------------------------
  الكلفة الشاملة               29.59

هالبرنت، مسلَّماً             25.42
الفرق للجاكيت                  4.17
على 12,000 جاكيت      50,006 دولاراً
50,006 دولاراً هو ثمن القرار في السنة الأولى. لا وفر، ولا استثمار له عائد — بل علاوة.
ما تشتريه العلاوة، والرقم الذي لا يملكه أحد
الصيغة الأمينة للسؤال ليست هل يستحق ذلك؟ بل: ما أكبر خسارة يمنعها هذا، وكم مرة يلزم أن يمنعها؟
يستطيع مدير التوريد في ألدرميست أن يجيب عن النصف الأول. فانقطاع مدته عشرة أسابيع في المنشأ الذي يحمل برنامج الملابس الخارجية، يقع على دخول الخريف دون بديل مؤهَّل، يكلّف الشركة 402,000 دولاراً بحسابها هي — بضاعة متأخرة، ومساهمة في شحن جوي، وتخفيضات موسم كامل على ما يصل بعد أن ينقلب الطقس. إنه تقدير ألدرميست لخسارة ألدرميست، ورقم كل قارئ سيكون مختلفاً.
والنصف الثاني قسمة:
تواتر التعادل = 402,000 / 50,006 = مرة كل 8.0 سنواتفصار القرار الآن حكماً مفرداً يستطيع إنسان أن يصدره فعلاً: هل انقطاع بهذا الحجم أرجح من مرة كل ثماني سنوات؟ ألدرميست لا تستطيع حساب ذلك، ولا ينبغي أن تتظاهر. تستطيع فقط أن تقرّره، وبعد أن تقرّره يكون لديها جواب يمكن الدفاع عنه في الحالتين — وهو ما لم يكن لديها حين كان السؤال هل التنويع فكرة جيدة.
ما يفوته القرار: عدد القطع المنقولة ليس القيمة المنقولة
وهنا الجزء الذي لا يكاد يُقاس أبداً، وهو الجزء الذي يستطيع المصنع أن يحوّله إلى حجّة.
عرض تولفين 65.8% منه مواد. وتولفين تشتري قماشها الخارجي وحشوتها ومعظم إكسسواراتها من مصانع النسيج في المنشأ نفسه الذي يبتعد عنه المشتري — وهذا ليس فضيحة ولا أمراً نادراً: فتلك المصانع هي حيث يوجد القماش، وهو غالباً سبب وجود التركّز أصلاً.
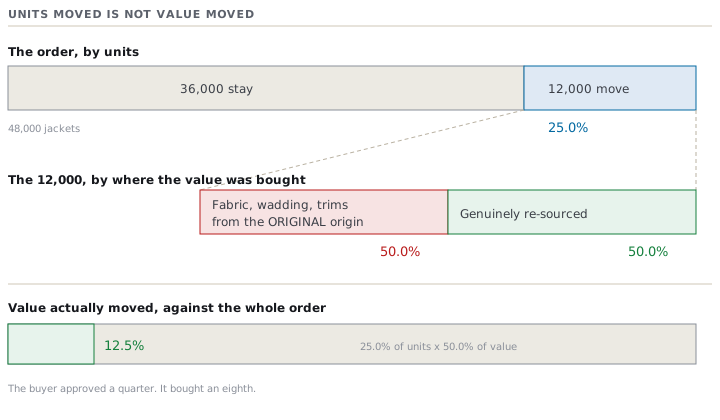
فاحسب الحصة حساباً صحيحاً.
القطع المنقولة                  12,000 / 48,000 = 25.0%
من فوب تولفين، لا من المنشأ الأصلي
  22.40 - 11.20 = 11.20             11.20 / 22.40 = 50.0%
القيمة المعاد توريدها فعلاً      25.0% x 50.0%   = 12.5%
تعتقد ألدرميست أنها نقلت ربع الطلبية. وهي في الحقيقة نقلت ثُمن القيمة. والنصف الذي لم تنقله هو الأشدّ تعرّضاً للأحداث التي تؤمّن ضدها: ميناء، أو سياسة، أو انقطاع طاقة، أو عملة. فإن أوقف الانقطاعُ مصانعَ النسيج، أوقف تولفين أيضاً، بعد ثلاثة أسابيع من إيقافه هالبرنت.
وهذه ليست حجّة على أن التجربة كانت بلا طائل. إنها حجّة على أن الرقم لم يُتحقَّق منه قط. وسؤالان يصلحانه، ويمكن طرحهما في رسالة:
- من أين يأتي قماشك الخارجي، وحشوتك، وسحّاباتك؟ لا التاجر — بل مصنع النسيج نفسه.
- ماذا كنت ستعرض، وفي كم يوماً، لو لم يكن ذلك المصدر متاحاً؟
الإجابتان تحوّلان نسبة قطع إلى نسبة قيمة، ونسبة القيمة هي التي ظنّ المجلس أنه يوافق عليها.
ما هي طلبية «الزائد واحد» فعلاً، من كرسي المصنع
اقرأ الأرقام من الجهة الأخرى من الطاولة. تولفين تتقاضى 24.15 دولاراً عن جاكيت كانت ستصنعه بـ 22.40 دولاراً عند الحجم الكبير، على كمية أصغر من أن تكون رابحة بذاتها، مع تدقيق وجولات عيّنات إضافية وفنّي زائر.
هذه ليست طلبية صغيرة. إنها خيار مدفوع على طلبية كبيرة، وينبغي أن تُدار على هذا الأساس:
- كلفة التجربة على المشتري 50,006 دولاراً. ولن ينفق ذلك مرتين على المنشأ نفسه. والتجربة التي تسير جيداً أرجح كثيراً أن تكبر من أن يبدأ بحث جديد.
- المال في السنة الثانية لا الأولى. سعّر السنة الأولى لتُصنَع جيداً، لا لتُربَح رخيصاً — فـ «الزائد واحد» الذي يُفقَد بسبب الجودة يُفقَد إلى الأبد، بينما «الزائد واحد» الذي يكلّف المشتري أكثر قليلاً مما توقّع ويصل كاملاً يصير علاقة.
- اسأل ما الحصة من البرنامج التي ينوي المشتري أن يحملها المنشأ الثاني، ومتى. فإن لم تكن هناك إجابة، فهذا فحص أسعار يرتدي ثياب استراتيجية، وينبغي أن يُسعَّر كطلبية صغيرة.
اختبر فهمكينقل مشترٍ 30% من قطعه إلى مصنعك ويسمّي ذلك تنويعاً. و70% من سعرك فوب قماش من المنشأ الذي يغادره. ما حصة قيمة الطلبية التي انتقلت فعلاً؟أظهر الإجابة
9%. فـ 30% من القطع، و30% من سعر فوب لكل قطعة منها ليس من المنشأ الأصلي، فيكون 30% x 30% = 9%. تعرّض المشتري لم يتغيّر تقريباً، والشيء الأمين أن تخبره بذلك بالضبط — بالرقم، وبما ستحتاج إلى فعله لرفعه.
موجّه · كم من هذه الطلبية انتقل فعلاً؟
حين يصف ليسترٍ تقسيماً بأنه تنويع، أو حين تُغازَل بوصفك المنشأ الثاني لأحهذام.
تصرّف كمحلّل مخاطر سلاسل التوريد. أريد الفرق بين القطع المنقولة والقيمة المنقولة، محسوباً لا مزعوماً. الحقائق: إجمالي الطلبية أو البرنامج [الكمية] قطعة بسعر [فوب (FOB)] لكل قطعة، موضوعة حالياً عند [المورّد القائم] في المنشأ أ. والحصة المنقولة إلى منشأ ثانٍ هي [الكمية] قطعة عند [المصنع الثاني]، بسعر [فوب عند تلك الكمية] لكل قطعة. ويتوزّع سعر المصنع الثاني كالتالي: القماش [المبلغ]، والإكسسوارات والتعبئة [المبلغ]، والتصنيع [المبلغ]، والمصاريف والهاليس [المبلغ]. ومن تلك المواد، ما يلي يُشترى من مصانع نسيج أو مورهذهن في المنشأ أ: [القائمة مع المبالغ]. وكلف التأهيل لمرة واحدة التي يدفعها الليستري مباشرة: التدقيق [المبلغ]، وجولات العيّنات الإضافية [المبلغ]، والسفر [المبلغ]، والدعم الفني [المبلغ]. والرسوم إلى الوجهة [المعدّل] من المنشأ أ و[المعدّل] من المنشأ الثاني؛ والشحن والتأمين [المبلغ] و[المبلغ] لكل قطعة. افعل ما يلي، وأظهر كل قسمة. أولاً، القطع المنقولة كنسبة مئوية. ثانياً، حصة سعر المصنع الثاني التي لا تُشترى من المنشأ أ. ثالثاً، هاتان مضروبتان — حصة قيمة الطلبية التي أُعيد توريهذاا فعلاً — وقل صراحةً هل هي أكبر أم أصغر مما يظنه الليستري. رابعاً، الكلفة الكملة للسنة الأولى من التجربة لكل قطعة وفي المجموع، شاملةً الكلف لمرة واحدة وفرق الرسوم، بوصفها علاوة لا وفراً. خامساً، اسألني عن تقهذهر الليستري نفسه لخسارة انقطاع جدّي، واقسم العلاوة علماذاا لتعطيني تواتر التعادل بالسنوات. ولا تخترع احتمالاً لذلك الانقطاع: اتركه حكماً وقل ذلك. سادساً، اذكر الأسئلة التي ينبغي أن أرسلها إلى المصنع الثاني لتصير حصة القيمة حقيقيةً بدل أن تكون مفترَضة.
قد يخطئ الذكاء الاصطناعي — تحقّق من أي شيء ستتصرّف بناءً عليه.