الدروس · الدرس 1 من 6
الموقع الذي تملكه أصلاً
اقرأ موقع مصنعك الحقيقي من الطلبيات التي قبلها، مقيساً بالمساهمة لكل يوم خط، وانظر كم يبعد عن الجملة التي يقولها صاحبه.
الدرس 1 من 6 · 18 د
جملة، وجدولٌ يخالفها
كلفيرين (Kelverin) مصنع ملابس منسوجة. فيه أربعة عشر خط خياطة ونحو 640 عاملاً. اسأل مديره العام، بهجت زهدي، ما هذا المصنع، فيأتيك الجواب في أربع كلمات: نحن مصنع ملابس عمل. قالها للمشترين، ولمصرفه، ولاثنين من أبنائه. وهو يصدّقها. وهي سبب شرائه الماكينات التي اشتراها.
وفي يناير فعلت مديرة التكاليف عنده، ميلينا واصف، شيئاً لم يفعله أحد في كلفيرين من قبل. أخذت كل طلبية شحنها المصنع في الاثني عشر شهراً الأخيرة. لا التي سعّرها. ولا التي استُفسر عنها. بل التي شحنها. ثم رتّبتها حسب الشيء الوحيد الذي ينفد من المصنع فعلاً: خط خياطة، ليوم واحد.
هذا الدرس هو ذلك الجدول وما يقوله. وهو ليس مُطرياً. وقد استغرق بناؤه بعد ظهيرة واحدة. وكل رقم فيه خرج من سجلات كانت لدى كلفيرين أصلاً.
لماذا يوم الخط، لا القطعة ولا الدولار ولا الدقيقة
قبل الجدول، قرار واحد. فهو يغيّر الجواب.
يستطيع المصنع أن يرتّب عمله بقيمة الطلبية، أو بالقطع، أو بالمساهمة، أو بالمساهمة لكل يوم خط. والثلاثة الأولى كلها تضلّل، وتضلّل في الاتجاه نفسه: فهي تكافئ العمل الذي يستغرق أطول وقت. الطلبية الكبيرة تبدو كبيرة لأنها جلست في المصنع مدة طويلة. وذلك ليس شيئاً حسناً. ذلك هو الكلفة.
الشيء النادر هو خط ليوم. ولدى كلفيرين أربعة عشر خطاً ويعمل 248 يوماً. فهو يملك 3,472 يوم خط في السنة، ولا يستطيع شراء خط خامس عشر بغير مبنى. وكل طلبية تتنافس على المجمّع نفسه. والمقارنة العادلة الوحيدة هي ما أعادته كل واحدة لكل وحدة من ذلك المجمّع.
والمساهمة هنا تعني ما يتبقّى من السعر بعد كل كلفة تحرّكت مع الطلبية: القماش، والإكسسوارات، والعمالة المباشرة، والخيط، والتعبئة، والشحن حيث دفعه المصنع، وكلفة تمويل المال المحتجَز. وهي تترك المصاريف غير المباشرة للمصنع خارجاً عن قصد. فتلك المصاريف قائمة سواء دار الخط أم لم يدر. وإن وضعتها داخل رقم لكل طلبية، بدأ الخط المتوقف يبدو أرخص من الخط المشغول.
سنة كلفيرين، مرتَّبة
| الفئة | أيام الخطوط | القطع | قيمة الطلبيات بالدولار | المساهمة بالدولار | المساهمة ليوم الخط بالدولار |
|---|---|---|---|---|---|
| أفرول ملابس العمل | 810 | 282,000 | 3,553,200 | 349,680 | 431.70 |
| بنطلونات عمل متعددة الجيوب | 485 | 256,000 | 2,150,400 | 194,560 | 401.15 |
| بنطلونات كاجوال بخمسة جيوب | 1,004 | 540,000 | 3,699,000 | 172,800 | 172.11 |
| بنطلونات تشينو وأمامية سادة | 588 | 374,000 | 2,318,800 | 93,500 | 159.01 |
| تونيكات ومرايل الضيافة | 233 | 173,000 | 717,950 | 22,490 | 96.52 |
| بلوزات نسائية منسوجة | 141 | 57,000 | 450,300 | 9,120 | 64.68 |
| الكل | 3,261 | 1,682,000 | 12,889,650 | 842,150 | 258.25 |
ثلاثة آلاف ومئتان وواحد وستون يوم خط استُعملت، من 3,472 متاحة. أي 93.9%، مع 211 يوم خط متوقفاً. سنة جيدة بالمعيار الذي تحكم به معظم المصانع على نفسها.
والآن اجمعها في مجموعات. وهنا تفترق الجملة عن الجدول.
| أيام الخطوط | حصتها من أيام الخطوط | المساهمة بالدولار | حصتها من المساهمة | ليوم الخط بالدولار | |
|---|---|---|---|---|---|
| ملابس العمل | 1,295 | 39.7% | 544,240 | 64.6% | 420.26 |
| بنطلونات كاجوال | 1,592 | 48.8% | 266,300 | 31.6% | 167.27 |
| تونيكات ومرايل وبلوزات | 374 | 11.5% | 31,610 | 3.8% | 84.52 |
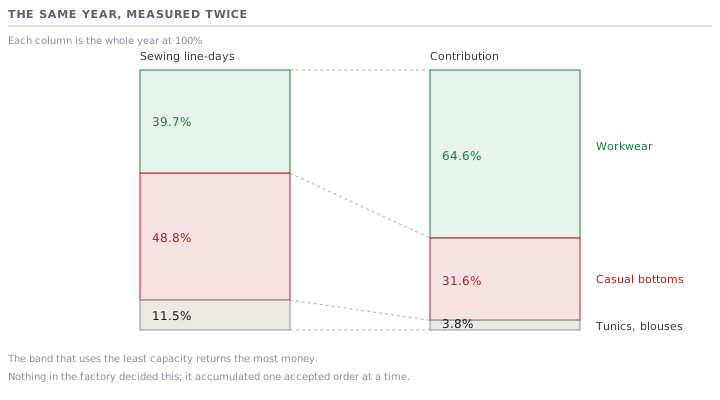
مصنع ملابس العمل ينفق 39.7% من خطوطه على ملابس العمل. وينفق 48.8% على بنطلونات الكاجوال، وهي فئة لم يستعملها زهدي ولو مرة واحدة في وصف عمله. وذلك النصف من السنة يعيد 31.6% من المال. يوم خط ملابس العمل يعيد 420.26 دولاراً. ويوم خط بنطلونات الكاجوال يعيد 167.27 دولاراً، أي 39.8% منه.
ولم يقرّر أحد هذا. لم يكن هناك قط اجتماع اتفق فيه كلفيرين على أن يصير مصنع بنطلونات كاجوال له فرع في ملابس العمل. حدث الأمر طلبيةً مقبولةً بعد أخرى. وكل واحدة من تلك الموافقات بدت صحيحة يوم اتُّخذت.
ما الموقع فعلاً
هذه خلاصة المساق كله، فها هي صراحةً.
الموقع التنافسي للمصنع ليس ما يقوله صاحبه. وليس ما يدّعيه ملف قدراته. وليس ما تُظهره ورقة تسعيره. هو متوسط كل طلبية قبلها، مرجَّحاً بالطاقة التي التهمتها كل واحدة. أنت تملك موقعاً سواء اخترته أم لم تخترْه. وموقع كلفيرين هو صانع بنطلونات منسوجة متوسط السعر يصنع ملابس عمل أيضاً، وهو كذلك منذ سنتين على الأقل.
وثلاثة أشياء يُخلَط بينها وبين الموقع. وكل واحد منها خطأ مختلف.
قائمة القدرات جردٌ لا موقع. أربعة عشر خطاً وماكينة لحم درزات وشهادة وستة أسواق تصدير تصف ما يستطيع المصنع فعله. والموقع عمّا يُختار له، وذلك حقيقة عن المشترين لا عن الماكينات. والمساق 14.5 يفكّك ملف قدرات مقابل الفلتر الذي يشغّله المشتري فعلاً. وخلاصته هناك من الشكل نفسه: معظم ما يقوله المصنع عن نفسه لا يُحتسب أصلاً.
ورقة التسعير سجلّ نيّة لا سجلّ نتيجة. فهي تقول ما حاول مكتب المبيعات كسبه. والمساق 26.6 يبيّن كيف تُقرأ حسب الفئة وتُرتَّب الخسائر بحسب الفجوة. وتلك هي الطريقة الصحيحة لاكتشاف أين أنت غير تنافسي بنيوياً. إنه يجيب عن أين نخسر. وهذا الدرس يجيب عن سؤال آخر: أين انتهى بنا الأمر. والاثنان يختلفان أكثر مما يتفقان، لأن المصنع يسعّر ما يُطلب منه ويقبل ما يُعرض عليه.
وجملة صاحب المصنع ذكرى. هي صحيحة عادةً عن التأسيس والماكينات والمركز العاطفي للعمل. ونادراً ما تكون صحيحة عن السنة الماضية.
الرقم الذي يبدو أنه الجواب، وليس كذلك
الخطوة التالية البديهية هي تسعير الاستبدال. فلو أن أيام الخطوط الـ1,592 لبنطلونات الكاجوال كسبت ما يكسبه يوم خط ملابس العمل:
1,592 يوم خط x 420.26 دولاراً  =  669,058 دولاراً
المكسوب فعلاً                   =  266,300 دولاراً
الفرق                          =  402,758 دولاراً
402,758 دولاراً. إنه حساب حقيقي وهو شبه عديم الفائدة. فهو يفترض أن طلبية ملابس عمل كانت تنتظر مقابل كل طلبية كاجوال. ولم تكن كذلك. سعّر كلفيرين 34 استفساراً لملابس العمل في السنة وكسب 21. ولم تكن في المبنى استفسارات ملابس عمل أخرى ليقبلها.
فالقراءة الأمينة لمبلغ 402,758 دولاراً ليست مالٌ خسرناه. بل هي حجم الجائزة في مشكلة مبيعات. وهي تخبرك كم يستحق العملُ على فجوة الاستفسارات. وليست مشكلة إنتاج ولا مشكلة تكاليف.
وتحتها نقطة أصعب، وبقيّة المساق موجودة لتحلّها. لم يكن بديل يوم خط بنطلونات الكاجوال يومَ خط ملابس عمل. بل كان يوم خط متوقفاً، لا يكسب شيئاً على الإطلاق. ومقيسةً مقابل التوقف، كان كل واحد من تلك الأيام الـ1,592 قراراً صحيحاً. ومقيسةً مقابل مصنع خرج فبحث عن استفسارات ملابس عمل بدلاً منها، لم يكن أيٌّ منها صحيحاً. وأي المقارنتين هي الصحيحة يتوقف على أرقام لم يقسها كلفيرين بعد. وذلك هو الدرس الرابع.
اختبر فهمكأكبر عملائك بقيمة الطلبيات يمثّل 30% من مبيعاتك. لماذا لا يخبرك ذلك بأنه أفضل عملائك؟أظهر الإجابة
لأن قيمة الطلبيات تقيس كم من مصنعك التهمه، لا كم أحسن الدفع مقابله. اقسم مساهمته على أيام الخطوط التي شغلها، وقارن ذلك بعملائك الآخرين. حصة المبيعات تخبرك بحجم انكشافك إن رحل، وهو سؤال حقيقي ومنفصل. لكنها لا تقول شيئاً عمّا إذا كنت ستستبدل به العمل نفسه أم عملاً أفضل.
موجّه · اقرأ موقعي الفعلي من دفتر ما قبلته أنا
قبل أي حهذهث عن الاستراتيجية، وقبل أن يقول أحد في شركتك جملة تبدأ بـ«نحن مصنع…».
تصرّف كمحلّل مصانع. ابنِ موقعي الفعلي من الطلبيات التي شحنتها بالفعل. واستعمل الأرقام التي أعطيك إياها وحهذاا. ولا تملأ أي فجوة بافتراض قطاعي أو رقم مرجعي أو إحصائية بلد. وحيث لم أعطك رقماً فاكتب «غير معروف» وأخبرني كيف أقيسه من سجلات يحتفظ بها المصنع أصلاً. مورهذه المقيِّد هو [يوم خط / ساعة ماكينة / يوم مغسلة]، وأملك منه [عدد] في السنة، واستعملت [عدد] السنة الماضية. ولكل فئة شحنتها في الاثني عشر شهراً الأخيرة سأعطيك: اسم الفئة، ووحدات ذلك القيد التي استعملتها، والقطع، وقيمة الطلبيات، والمساهمة بعد كل كلفة تغيّرت بتغيّر الطلبية (مع ترك المصاريف غير المباشرة للمصنع خارجاً، وقل ذلك إن كان رقمي يشملها). وهذه فئاتي: [القائمة]. والآن افعل ستة أشياء. أولاً، اعرض سطراً لكل فئة فيه المساهمة لكل وحدة من القيد، مرتَّبةً من الأسوأ إلى الأفضل، وأظهر متوسط مصنعي. ثانياً، أعطني حصة كل فئة من الطاقة إلى جانب حصتها من المساهمة، وأخبرني بأكبر فجوة بين الاثنتين. ثالثاً، أخبرني في جملة واحدة ما موقعي الفعلي، مصوغاً كما يصفني ليسترٍ لا كما أصف نفسي. رابعاً، قارن ذلك بالجملة التي أستعملها أنا، وهي: [جملتك]. خامساً، سعّر الاستبدال. احسب ماذا كانت طاقة أسوأ فئاتي ستكسب بمعدّل أفضل فئاتي. ثم قل صراحةً لماذا ذلك الرقم ليس خسارة، وحجمُ أي شيء هو بدلاً من ذلك. سادساً، عدّد القياسات الثلاثة الناقصة عنهذه التي ستغيّر هذا الجواب أكثر من دونها. ولا توصِ بشيء بعد. فالقرار يحتاج إلى دفتر استفسارات لم أعطك إياه.
قد يخطئ الذكاء الاصطناعي — تحقّق من أي شيء ستتصرّف بناءً عليه.