الدروس · الدرس 2 من 6
أربعة أنظمة وطلبية واحدة: الاختيار سيولة وإدارة
أن تسعّر أنظمة الإعفاء الجمركي الأربعة على الطلبية نفسها، وأن تختار بينها على أساس المال والإدارة لا على أساس الضريبة، لأن النتيجة الضريبية واحدة.
الدرس 2 من 6 · 20 د
الأنظمة تنتهي إلى المكان نفسه
ضَع الاسترداد والإيداع الجمركي والإدخال المؤقّت للتصنيع جنباً إلى جنب على TR-7715. النتيجة الرسمية واحدة في الثلاثة: لا شيء. فلا تتحمّل هالفِرن أي رسم في مارنيسا على قماش غادر مجدداً داخل بنطلون.
فالاختيار إذن لا يقوم على الضريبة. إنما يقوم على ثلاثة أمور أخرى: متى يتحرّك المال، وما الذي يجب أن يبقى صحيحاً كي يبقى الإعفاء، وكم من الإدارة يلزم لإبقائه صحيحاً. وهذا الدرس يسعّر الأوّلَين على طلبية واحدة. والدرس الخامس يسعّر الثالث على مدى سنة.
الساعة التي يجري عليها المال
تواريخ TR-7715:
| الحدث | التاريخ |
|---|---|
| وصول القماش، بريسيك | 12 مارس |
| بدء القص | 7 أبريل |
| الإبحارة الأولى | 3 يوليو |
| الإبحارة الثانية | 21 أغسطس |
| الإبحارة الأخيرة | 28 سبتمبر |
| تقديم مطالبة الاسترداد | 20 أكتوبر |
| سداد الاسترداد | 18 يناير |
| قبول تسوية الإدخال المؤقّت للتصنيع | 30 نوفمبر |
يتقاضى بنك هالفِرن 14.0% سنوياً على خطّ رأس المال العامل لديها. ويُصدر الضمانات الجمركية بـ 1.8% سنوياً على المبلغ المضمون، زائد رسم إصدار ثابت. وهذان المعدّلان هما معدّلا هالفِرن نفسها، عرضهما عليها بنكها هي. وليسا سعر سوق.
النظام الأول: ادفعه ثم استردّه
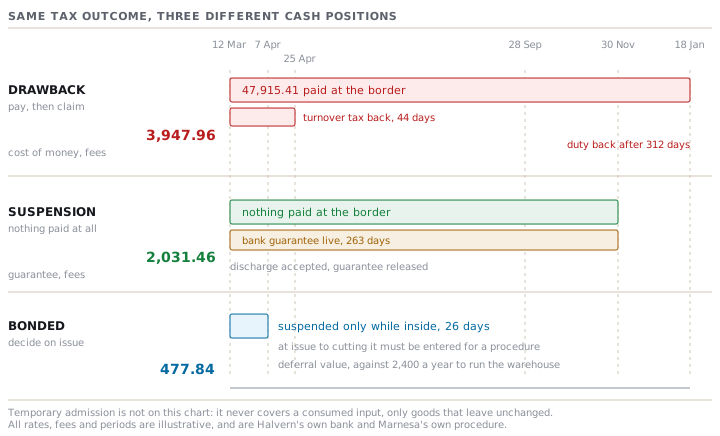
تدفع هالفِرن كامل 47,915.41 دولاراً في 12 مارس. وتعود ضريبة الاستيراد على الإقرار المقدَّم عن مارس، وتُقيَّد في 25 أبريل، أي 44 يوماً. أما الرسم فلا يعود إلا بعد تصدير البضاعة وتقديم مطالبة كاملة ومعالجتها. وذلك يمتدّ من 20 أكتوبر إلى 18 يناير، أي 312 يوماً من يوم دفعه.
- الرسم خارج الخزينة 312 يوماً: 20,772.58 × 14.0% × 312 ÷ 365 = 2,485.88 دولاراً
- ضريبة الاستيراد خارج الخزينة 44 يوماً: 27,142.83 × 14.0% × 44 ÷ 365 = 458.08 دولاراً
- أتعاب المخلّص لمطالبة الاسترداد: 620.00 دولاراً
- أربعة أيام موظّف لتجميع المطالبة بـ 96 دولاراً لليوم: 384.00 دولاراً
أي 3,947.96 دولاراً، ومعها خطر واحد أهمّ من الرقم. فالرسم مدفوع أصلاً. وإن نقصت المطالبة وثيقةً، أو قُدّمت بعد إغلاق المهلة، أو لم تتطابق بيانات التصدير مع بيانات الاستيراد، بقي المال مدفوعاً وحسب. والاسترداد هو الوحيد بين الأربعة الذي يكلّفك فيه الفشل الصامت الرسم كله، بدل أن ينتج فاتورة تستطيع مناقشتها.
النظام الثاني: علّقه من البداية
تحت تصريح الإدخال المؤقّت للتصنيع، تُقرّ هالفِرن بالقماش للتصنيع في 12 مارس ولا تدفع شيئاً. وتشترط مارنيسا ضماناً بنسبة 100% من الرسم والضريبة المعلَّقين، أي 47,915.41 دولاراً. ويُصدره البنك في 12 مارس ويُفرَج عنه عند قبول التسوية في 30 نوفمبر، أي 263 يوماً.
- الضمان بـ 1.8% سنوياً لمدة 263 يوماً: 47,915.41 × 1.8% × 263 ÷ 365 = 621.46 دولاراً
- رسم الإصدار: 260.00 دولاراً
- حصّة هذه الطلبية من رسم التصريح السنوي: 1,150.00 دولاراً
أي 2,031.46 دولاراً، مقابل 3,947.96 دولاراً للاسترداد. فعلى طلبية واحدة يكون مسار التعليق أرخص بمقدار 1,916.50 دولاراً، والفارق كله تقريباً تكلفة مال.
النظام الثالث: أودِعه وقرّر لاحقاً
المستودع الجمركي يعلّق الأعباء ما دامت البضاعة داخله. وحالما يُصرَف القماش إلى صالة القص يكون قد غادر المستودع، ووجب عندئذٍ أن يُقرَّ لشيء ما: للاستهلاك المحلي أو لإجراء تصنيع. فالإيداع الجمركي إذن لا يبلغ بهالفِرن وحده ما يبلغه الآخران. إنه يؤجّل، ويؤجّل القرار.
وعلى هذه الطلبية يمكث القماش 26 يوماً بين الوصول والقص. وتأجيل 47,915.41 دولاراً لمدة 26 يوماً بمعدّل 14.0% يساوي 477.84 دولاراً. ويقابل ذلك تكلفة تشغيل مستودع معتمد: وهي في حالة هالفِرن رسم تصريح سنوي إيضاحي قدره 2,400 دولار، وحيّز منفصل مادياً وقابل للإقفال، وإقرار مخزون شهري. فعلى TR-7715 وحدها يخسر الإيداع الجمركي مالاً.
ويظلّ مع ذلك الجواب الصحيح في حالة واحدة، ويعود إليها الدرس السادس: حين لا تعرف فعلاً بعدُ هل ستُصدَّر البضاعة أم تُباع محلياً. فالإيداع يشتري لك حقّ التقرير لاحقاً، وتستطيع الآن وضع رقم على هذا الحقّ. والمسار 23 يملك المستودع نفسه. وهذا وضعه الجمركي فقط.
النظام الرابع: الأشياء التي تغادر دون تغيير
الإدخال المؤقّت ليس خياراً للقماش إطلاقاً، وهذا أشيع سوء فهم في المجموعة. فهو للبضاعة التي تدخل وتخرج بحالتها نفسها. والمدخلات التي تُستهلك مستبعدة بحكم التعريف، لأن القماش يغادر بنطلوناً لا قماشاً.
وعلى TR-7715 ينطبق على ثلاثة أشياء بالضبط:
| الصنف | القيمة بالدولار | الرسم لو أُقرّ للاستهلاك المحلي، بمعدّل 12.0% |
|---|---|---|
| مجسّما مقاس مورَّدان من تولغيت آند بيرن | 4,900 | 588.00 |
| مجموعة عيّنات المندوب، 46 قطعة، ذهاباً وإياباً | 3,500 | 420.00 |
| آلة جيوب تحت التجربة من المورّد | 30,000 | 3,600.00 |
| الإجمالي | 38,400 | 4,608.00 |
والالتزام المرافق بسيط ولا يرحم. يجب أن تغادر البضاعة مادياً، بشكل يمكن تعيينه، خلال المهلة المسموحة، وإلا استحقّ المبلغ كاملاً. فمجموعة عيّنات تُقصّ في جلسة مقاس لم تغادر. وآلة تجربة يقرّر المصنع الاحتفاظ بها يجب تسوية وضعها، وكلّما أسرع كان أرخص.
قراءة الجدول كما يقرؤه مدير مالي
| الاسترداد | الإدخال للتصنيع | المستودع الجمركي | الإدخال المؤقّت | |
|---|---|---|---|---|
| النقد عند الحدود | 47,915.41 | لا شيء | لا شيء ما دامت داخله | غير متاح للقماش |
| تكلفة المال والرسوم، هذه الطلبية | 3,947.96 | 2,031.46 | 477.84 موفَّرة، و2,400 سنوياً للتشغيل | لكل بيان |
| الرسم المتحمَّل نهائياً على القماش المصدَّر | لا شيء، إن نجحت المطالبة | لا شيء، إن قُبلت التسوية | يُحسم عند الصرف | لا شيء، إن غادرت البضاعة |
| كيف يفشل | تُرفض المطالبة فيبقى الرسم مدفوعاً | تُرفض التسوية فيستحقّ الرسم مع غرامة | حساب المخزون لا يتّزن | لا تغادر البضاعة في الوقت |
| مَن المعرَّض أثناء سريانه | أنت | بنكك، ثم أنت | أنت | أنت |
اقرأ السطرين الأخيرين قبل الأوّلَين. فكل واحد من هذه الأنظمة إعفاء مشروط. أنت لست معفى، بل موثوقاً بك، والشرط سجلٌّ عليك أن تقدر على إبرازه لاحقاً. ولهذا فإن الدرس التالي عن رقم واحد على ذلك السجلّ.
اختبر فهمكيسألك مديرك المالي: لماذا يدفع المصنع لبنك 1.8% مقابل ضمان بينما الدخول في الاسترداد لا يكلّف شيئاً؟أظهر الإجابة
الاسترداد لا يكلّف شيئاً للدخول فيه ويكلّف كثيراً لحمله. فهو يضع عبء الحدود كاملاً، وهو على هذه الطلبية 47,915.41 دولاراً، في يد السلطة الجمركية. ويبقى شقّه الرسمي هناك حتى تُعالَج المطالبة، أي 312 يوماً على هذه الرزنامة. وبمعدّل رأس المال العامل لدى هالفِرن البالغ 14.0% يساوي ذلك 2,485.88 دولاراً على الرسم وحده. أما الضمان فيكلّف 621.46 دولاراً ويُبقي المال في الشركة. فرسم البنك يشتري لك عشرة أشهر تقريباً من رأس المال العامل.
ما ينبغي أن تخرج به
- مسارات الإعفاء الحقيقية الثلاثة تنتهي كلها بلا رسم متحمَّل. فاختر على أساس السيولة والمخاطرة والإدارة.
- على طلبية واحدة تفوّق التعليق على الاسترداد بمقدار 1,916.50 دولاراً، جلّها تكلفة مال.
- الاسترداد هو المسار الوحيد الذي يكلّفك فيه الفشل الصامت الرسم كله دون شيء تعترض عليه.
- الإيداع الجمركي يشتري حقّ التقرير لاحقاً. سعّر هذا الحقّ. ولا تفترضه.
- الإدخال المؤقّت لا يغطّي أبداً المدخلات التي تُستهلك. إنه يغطّي مجموعات العيّنات ومجسّمات المقاس والآلات المعارة، ويُنفَّذ على أساس هل غادر الشيء مادياً.