الدروس · الدرس 3 من 6
نسبة الاستهلاك التي صارت التزاماً جمركياً
أن تحسب نسبة الاستهلاك التي يُمنح عليها نظام الإعفاء، وأن ترى لماذا رقم ورقة التكلفة هو الرقم الخطأ، وأن تسعّر الفشل في الاتجاهين.
الدرس 3 من 6 · 22 د
رقم واحد، مالكان، وحافزان متعاكسان
كل نظام إعفاء يغطّي مدخلات تُستهلك مضطرّ إلى الإجابة عن سؤال لا علاقة له بالضريبة. كم من المادة المستوردة دخل فعلاً في البضاعة المصدَّرة؟ والجواب نسبة، أمتار قماش لكل ثوب، ويُمنح التصريح عليها.
وهذه النسبة موجودة أصلاً في مصنع الملابس. إنها استهلاك القماش، وهي على ورقة التكلفة، والدورة 8.2 تشرح كيف تُبنى. أما ما لا ينتبه إليه أحد تقريباً فهو ما يحدث حين تُنقل إلى طلب جمركي. فهي تكفّ عن كونها رقم تكلفة وتصير إقراراً: نافذاً، ومدقَّقاً، ويقرؤه شخص حوافزه معاكسة لحوافز مسؤول الطلبيات.
ومسؤول الطلبيات الذي يبني ورقة تكلفة محقّ في حذره. فاستهلاك يتبيّن أنه منخفض يكلّف المصنع قماشاً عليه شراؤه على عجل بالسعر الفوري. واستهلاك يتبيّن أنه أعلى قليلاً يكلّف هامشاً يسيراً لن يراه أحد أبداً. فمسؤول الطلبيات الجيّد يقرّب إلى الأعلى. أما التصريح الجمركي فيقرأ هذا التقريب بعينه ادّعاءً باستيراد قماش معفى أكثر ممّا ستحتويه الأثواب.
ولا أحد في هذه القصّة يفعل خطأً. وهذا ما يجعلها مكلفة.
ما صرّحت به هالفِرن، وما كان ينبغي أن تصرّح به
حملت ورقة تكلفة CH-208 رقم 1.58 متر للقطعة. وُقّعت في يناير، وكانت حذرة، وحمت بند القماش. وملأ موظّف الامتثال لدى هالفِرن، أوسغار تالفيك (Osgar Talvik)، خانة الاستهلاك في طلب التصريح من تلك الورقة، لأنه الرقم الذي كان الملفّ يحمله أصلاً.
أما الرقم الذي كان ينبغي أن يحمله الطلب فيُبنى من شيئين، وكلاهما كان موجوداً:
- الاستهلاك الصافي للماركر من الماركر المعتمد وخطة الفرد: 1.4560 متر للقطعة. والماركر هو خطة القص التي تبيّن كيف تُرصّ قطع الباترون على القماش.
- إضافة الهدر التي يسمح بها التصريح: نسبة إيضاحية قدرها 5.0% على الاستهلاك الصافي، تغطّي أطراف الفرد والوصلات والبقايا والقطع المرفوضة
و1.4560 زائد 5.0% يساوي 1.5288 متر للقطعة. تلك هي النسبة التي تستطيع الدفاع عنها، وهي أدنى بمقدار 0.0512 متر للقطعة ممّا صُرّح به.
ما فعلته صالة القص فعلاً
جاء الإنتاج أفضل من السماح. فبلغ الاستهلاك الإجمالي الفعلي على امتداد الطلبية 1.5185 متر للقطعة: أي الـ 1.4560 الصافية نفسها، زائد 4.29% هدراً بدل الـ 5.0% المسموحة.
فصار في الميدان الآن ثلاث نسب، وكلها حقيقية:
| النسبة | الأمتار | من أين جاءت | لأي غرض |
|---|---|---|---|
| المصرَّح بها على التصريح | 1.5800 | ورقة تكلفة يناير | استحقاق الإعفاء |
| القابلة للدفاع عنها | 1.5288 | الماركر زائد إضافة الهدر المسموحة | ما كان ينبغي أن يقوله التصريح |
| المتحقّقة في الإنتاج | 1.5185 | سجلّات فرد صالة القص | ما حدث فعلاً |
| الصافية، داخل الثوب | 1.4560 | الماركر المعتمد | الحقيقة المادية تحت الثلاث |
كل متر لا بدّ أن يستقرّ في مكان
هذا هو الانضباط الذي يقوم عليه النظام كله. فللمتر المستورد تحت تصريح إعفاء ثلاث وجهات مشروعة بالضبط، وعند التسوية يجب أن تعود الثلاث إلى ما دخل.
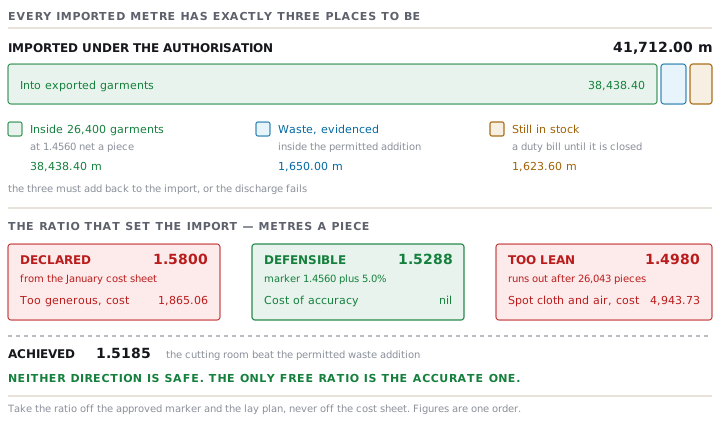
| الوجهة | الأمتار | كيف تُثبَت |
|---|---|---|
| داخل أثواب مصدَّرة، بمعدّل 1.4560 صافياً للقطعة | 38,438.40 | بيانات تصدير مقابل 26,400 قطعة |
| هدر، داخل السماح المسموح | 1,650.00 | سجلّات فرد صالة القص، موزونة ومقيَّدة |
| ما زال في المخزن تحت التصريح | 1,623.60 | حساب مخزون جمركي، منفصل مادياً |
| المستورد تحت التصريح | 41,712.00 | بيانات الاستيراد |
والسطور الثلاثة تعود إلى الاستيراد بالضبط. وتلك المطابقة هي مُخرَج هذا الدرس. والمصنع القادر على إبرازها عند الطلب لا يكاد يخشى شيئاً آخر.
الفاتورة المختبئة في السطر الثالث
الـ 1,623.60 متراً في السطر الأخير ليست خطأً. إنها قماش. قيمتها 6,737.94 دولاراً، وهي في المخزن، ودخلت مارنيسا معفاة على إقرار بأنها ستغادر داخل ثوب. ولم تغادر.
وهناك أربع طرق مشروعة لإقفال ذلك السطر، لا خامسة لها:
- أعِد تصديرها، قماشاً، تحت التصريح نفسه.
- رحّلها إلى الطلبية التالية المصنوعة تحت التصريح نفسه، فتُسوَّى هناك.
- ادفع الرسم والضريبة عليها، وأخرِجها من النظام إلى التداول الحرّ.
- أتلِفها تحت إشراف الجمارك، إن كانت غير صالحة فعلاً.
والخيار الثالث يكلّف 808.55 دولاراً رسماً و1,056.51 دولاراً ضريبة استيراد، أي 1,865.06 دولاراً نقداً. وإن أُقرّ طوعاً فتلك هي الفاتورة كلها. أما إن اكتشفه مدقّق بعد سنتين فتضيف مارنيسا غرامة إيضاحية قدرها 25% من الرسم الناقص، أي 202.14 دولاراً إضافية، زائد فائدة. والأغلى من ذلك أنها تعطي المدقّق سبباً للنظر في كل شيء آخر.
والآن قارِن ذلك بالفائض الذي كانت ستنتجه نسبة قابلة للدفاع عنها. فعند 1.5288 كانت هالفِرن ستستورد 40,360.32 متراً، وتستهلك 40,088.40، ويتبقّى لديها 271.92 متراً بدل 1,623.60. فحذر ورقة التكلفة أنشأ 1,351.68 متراً من التعرّض غير الضروري، بقيمة 1,552.71 دولاراً رسماً وضريبة. وفعل ذلك على رقم كان صحيحاً للغرض الذي كُتب من أجله أصلاً.
والاتجاه الآخر أسوأ
يميل كاتبو إجراءات الامتثال إلى قراءة ذلك كله واستنتاج أن النسبة ينبغي أن تُضبط منخفضة، احتياطاً. وهي ليست احتياطاً. إنها الخطأ الأغلى.
افترض أن تالفيك صرّح برقم الماركر مع سماح رمزي، 1.4980 متر. عندئذٍ يغطّي التصريح 39,547.20 متراً. وتستهلك صالة القص 1.5185. فينفد لدى هالفِرن القماش المصرَّح به بعد 26,043 قطعة، مع بقاء 357 بنطلوناً للقصّ وباخرة محجوزة.
| البند | بالدولار |
|---|---|
| 541.20 متراً من مخزون المصنع النسيجي بسعر 4.48 للمتر، فورياً | 2,424.58 |
| الشحن الجوي والمناولة، 260 كغم وزناً محسوباً بسعر 6.20 زائد رسوم | 1,860.00 |
| الرسم بمعدّل 12.0%، خارج التصريح، غير قابل للاسترداد | 514.15 |
| أتعاب المخلّص لبيان استيراد منفصل | 145.00 |
| الإجمالي | 4,943.73 |
والقماش نفسه داخل التصريح كانت قيمته 2,245.98 دولاراً. فنسبة أشحّ بمقدار 0.0205 متر كلّفت أكثر من ضعف قيمة القماش الذي نقصها، مقابل 1,865.06 دولاراً لنسبة أسخى بمقدار 0.0512 متر.
لا اتجاه آمن. والنسبة المجانية الوحيدة هي الدقيقة.
موجّه · ابنِ نسبة الاستهلاك كما سيقرأها المدقّق
قبل تقهذهم طلب الإعفاء، ومرّة أخرى كلّما تغيّر ماركر أو خطة فرد على موهذهل يعمل أصلاً تحت تصريح قائم.
تصرّف كمهذهر امتثال تجاري يراجع نسبة استهلاك قبل التصريح بها للجمارك. عامِل النسبة على أنها إقرار قانوني لا تقهذهر. موهذهلي: [الموهذهل]، والكمية [الكمية]، والمقاسات ونسبها [التوزيع]، والقماش [الوصف]، والعرض [العرض]، وسعر الوحدة [السعر]. الأرقام التي لهذهّ: الاستهلاك الصافي للقطعة من الماركر المعتمد [الرقم] ومرجع الماركر [المرجع]، واستهلاك القماش على ورقة التكلفة [الرقم]، وسماح الهدر الذي يسمح به تصريحي [الرقم] وهل هو محسوب على الاستهلاك الصافي أم على القماش المصروف للقص [الجواب]، والاستهلاك الإجمالي المتحقّق فعلاً إن وُجد [الرقم]. افعل ما يلي. أولاً، قل لي أيّ أرقامي هو الأساس الصحيح للإقرار ولماذا ليس رقم ورقة التكلفة، وبيّن صراحةً كيف تختلف الحوافز وراء الوثيقتين. ثانياً، احسب النسبة القابلة للدفاع عنها بالقراءتين المحتملتين للسماح، وأرِني الفارق بالأمتار على الطلبية كلها، وقل لي أي سؤال يجب أن أحسمه كتابةً قبل التقهذهم. ثالثاً، اعرض توقّع المطابقة عند التسوية: كم سأستورد، وكم سيستقرّ داخل الأثواب المصدَّرة، وكم سيكون هدراً، وكم سيبقى في المخزن، وقل لي ماذا أفعل بالمتبقّي. رابعاً، سعّر اتجاهي الفشل على أرقامي أنا: نسبة أسخى من اللازم، ونسبة شحيحة إلى حدّ نفاد المادة المصرَّح بها قبل قصّ آخر قطعة، شاملاً الشراءء الفوري والشحن الجوي إن كان ذلك ما سيلزم. خامساً، أعطني قائمة الوثائق التي يجب أن أستطيع إبرازها بعد سنتين لإثبات هذه النسبة، واحتىث الوحيد الذي ينبغي أن يستدعي إعادة التصريح. ولا تُملّس على أي شيء لست واثقاً منه. سمِّه.
قد يخطئ الذكاء الاصطناعي — تحقّق من أي شيء ستتصرّف بناءً عليه.
اختبر فهمكورقة تكلفتك تقول 1.58 وماركرك يقول 1.4560 مع سماح 5.0%. فأيّهما يذهب إلى الطلب الجمركي، وماذا تفعل بالآخر؟أظهر الإجابة
الرقم المشتقّ من الماركر، 1.5288، يذهب إلى الطلب. فهو الرقم الذي تستطيع إثباته من وثيقة يقرؤها المدقّق. أما 1.58 على ورقة التكلفة فتبقى في مكانها وتواصل عملها في حماية بند القماش. فهي ليست خطأً. إنما تجيب عن سؤال آخر. وما يجب ألّا تفعله هو أن تدع ملفاً يغذّي الآخر. فإن وجب يوماً أن يتطابق الرقمان، فاجعل ورقة التكلفة تتبع الماركر، لا الطلب يتبع ورقة التكلفة.
ما ينبغي أن تخرج به
- نسبة الاستهلاك على طلب جمركي إقرار لا تقدير، وهي نافذة.
- خذها من الماركر المعتمد زائد إضافة الهدر المسموحة. لا من ورقة التكلفة، فحذرها هو الغريزة الخطأ هنا.
- احصل على تعريف سماح الهدر كتابةً. فخمسة في المئة من المصروف وخمسة في المئة على الصافي أمتارٌ مختلفة.
- عند التسوية يجب أن يستقرّ كل متر مستورد في ثوب أو في هدر موثَّق أو في المخزن. والثلاثة يجب أن تعود إلى الاستيراد.
- الأسخى من اللازم كلّفت 1,865.06 دولاراً على هذه الطلبية. والأشحّ كلّفت 4,943.73 دولاراً. والدقّة أرخص الثلاث.