الدروس · الدرس 1 من 6
القماش نفسه، مفروضٌ عليه الرسم عند حدَّين
أن ترى طبقتَي الرسم الجاثمتين على قماش طلبية واحدة، وأن تعرف أيّهما يستطيع نظام الإعفاء إزالتها، وأن تسعّر ما يحدث إن لم تُزَل.
الدرس 1 من 6 · 20 د
حدّان، وقطعة قماش واحدة
مصنع الملابس الذي يستورد قماشه مستوردٌ قبل أن يكون مصدّراً. وهذه الحقيقة وحدها هي هذه الدورة كلها.
12 مارس، بريسيك (Presik). تتسلّم هالفِرن أباريل (Halvern Apparel) 41,712 متراً من التويل القطني زنة 320 غراماً للمتر المربع من نوربك تكستايل (Nurbek Textile). القماش لأمر الشراء TR-7715 من متجر الملابس الرجالية البريطاني تولغيت آند بيرن (Tolgate and Byrne): 26,400 بنطلون قطني رجالي، موديل CH-208، سعر التسليم على ظهر السفينة في بريسيك (فوب) 9.85 دولاراً، وقيمة الطلبية 260,040 دولاراً. وفوب يعني سعر البضاعة محمّلةً على السفينة في بريسيك، قبل أي شحن بحري. ثلاث إبحارات، آخرها في 28 سبتمبر.
يصل القماش بسعر 4.15 دولاراً للمتر. فيعبر 173,104.80 دولاراً من القماش إلى مارنيسا (Marnesa) حيث يقع مصنع هالفِرن. وتفرض جمارك مارنيسا رسماً عليه، لأنه استيراد. وبعد ستة أشهر تغادر البنطلونات الجاهزة إلى سوق تولغيت آند بيرن. فتفرض جمارك تلك السوق رسماً على الثوب، وقيمة الثوب تشمل القماش المصنوع منه.
فالقماش نفسه يُفرض عليه الرسم مرّتين، من إدارتين، ولم تُخطئ أيٌّ منهما. والإعفاء الجمركي هو مجموعة الإجراءات التي تزيل الطبقة الأولى. وحجّته بسيطة: القماش لم يكن أصلاً من أجل مارنيسا. إنما مرّ بها في طريقه ليصير شيئاً آخر.
الطبقة الأولى، في مارنيسا
تفرض مارنيسا رسماً إيضاحياً قدره 12.0% على القماش القطني المنسوج المستورد. وفوق القيمة شاملة الرسم تفرض ضريبة استيراد إيضاحية قدرها 14.0%، وهي ضريبة مبيعات تُحصَّل عند الحدود. وعلى هذه الشحنة:
| البند | المبلغ بالدولار |
|---|---|
| القماش، 41,712 متراً بسعر 4.15 شاملاً الشحن والتأمين حتى بريسيك | 173,104.80 |
| الرسم بمعدّل إيضاحي 12.0% | 20,772.58 |
| وعاء ضريبة الاستيراد | 193,877.38 |
| ضريبة الاستيراد بمعدّل إيضاحي 14.0% | 27,142.83 |
| المدفوع عند الحدود | 47,915.41 |
والقيمة شاملة الشحن والتأمين (CIF) هي قيمة البضاعة مع الشحن البحري والتأمين، وهي القيمة التي تفرض عليها معظم الجمارك رسمها.
ويسلك هذان الرقمان سلوكين مختلفين تماماً. افصل بينهما الآن، لأن اختيار النظام في الدرس التالي يدور على هذا الفرق.
ضريبة الاستيراد تعود. فهالفِرن مسجَّلة للضريبة، وتدخل الضريبة في إقرارها التالي، وتُقيَّد لها. فهي ليست تكلفة. إنما هي 27,142.83 دولاراً خارج البنك بقدر ما يستغرقه الإقرار. وتلك مشكلة سيولة.
أما الرسم فلا يعود عبر أي إقرار ضريبي. وحالما يُدفع على قماش يغادر مجدداً داخل ثوب، فهو ضائع، ما لم يُعِده إجراء إعفاء. وتلك مشكلة هامش.
ما يفعله الرسم بهذه الطلبية
وهذه ورقة تكلفة CH-208 لدى هالفِرن، للقطعة، مبنيّة على قماش معفى:
| البند | بالدولار للقطعة |
|---|---|
| القماش، بالسعر الواصل دون رسم | 6.30 |
| الإكسسوارات | 0.62 |
| القص والحياكة والتجهيز | 1.55 |
| التشطيب والتغليف والنقل الداخلي إلى الميناء | 0.28 |
| المصاريف العامة للمصنع | 0.34 |
| تكلفة المصنع | 9.09 |
| الهامش | 0.76 |
| فوب بريسيك | 9.85 |
هامش قدره 0.76 دولاراً للقطعة يعادل 7.72% من سعر فوب. وهو بنطلون طبيعي وسليم. وعلى 26,400 قطعة يساوي 20,064.00 دولاراً من الربح.
والآن أعِد الرسم إلى مكانه. فـ 20,772.58 دولاراً موزّعة على 26,400 قطعة تساوي 0.7868 دولاراً للقطعة. وذلك يقارب ثمانية في المئة من سعر فوب الذي عرضته هالفِرن.
الربح دون إعفاء جمركي: 20,064.00 دولاراً − 20,772.58 دولاراً = ناقص 708.58 دولاراً.
الطلبية لا تربح. بل تخسر قليلاً. ولم يُخطئ أحد في التسعير، ولم يتفاوض أحد بسوء، والزبون غير ملوم. فالإعفاء ليس مكافأة على هذه الطلبية. الإعفاء هو الهامش.
الطبقة الثانية، وما لا يستطيع الإعفاء بلوغه
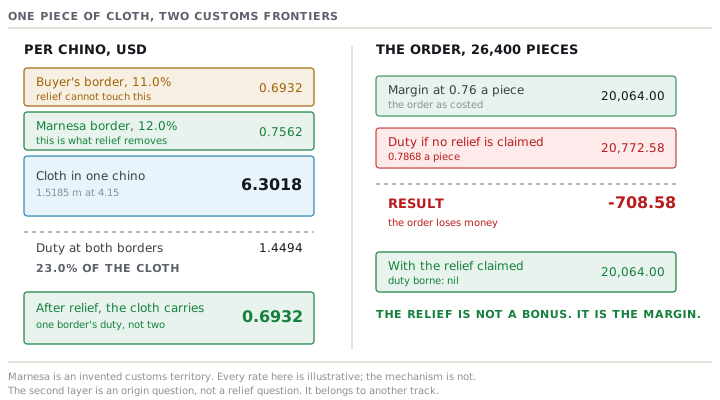
يصل البنطلون إلى سوق تولغيت آند بيرن بقيمة شاملة الشحن والتأمين قدرها 10.40 دولاراً. أي فوب البالغ 9.85 زائد 0.55 للشحن البحري والتأمين. وبمعدّل إيضاحي قدره 11.0% يكون الرسم 1.144 دولاراً للقطعة، أي 30,201.60 دولاراً على الطلبية. والمشتري هو من يدفعه.
ومن هذه الـ 10.40 دولاراً، يمثّل القماش 6.3018 دولاراً. أي الـ 1.5185 متراً التي يستهلكها كل بنطلون فعلاً، بسعر 4.15. فالقماش وحده يجذب:
- 0.7562 دولاراً عند حدود مارنيسا، بمعدّل 12.0%
- 0.6932 دولاراً عند حدود المشتري، بوصفها حصّته من رسم الثوب بمعدّل 11.0%
أي 1.4494 دولاراً من الرسوم على قماش قيمته 6.3018 دولاراً. 23.0%، على تويل قطني، عند حدّين، في طريقه إلى متجر.
ونظام الإعفاء يزيل الأولى من هاتين ويترك الثانية كما هي. فالطبقة الثانية سؤال آخر بجواب آخر: هل يستحقّ الثوب معدّلاً أدنى بموجب اتفاقية تجارية؟ ويحدّد ذلك أين صُنع القماش وماذا فُعل به. وهذا الموضوع اسمه المنشأ، وهو موضوع كبير، والمسار 26 يملكه. والدورة 8.5 تبني القيمة الجمركية التي تُفرض عليها الطبقة الثانية. ولا يُعاد أيٌّ منهما هنا.
اختبر فهمكيقول لك مصنع إن مطالبة الإعفاء لديه ستوفّر على المشتري رسوماً في سوق الوجهة. هل هو محقّ؟أظهر الإجابة
لا، وهذا خلط شائع. فنظام الإعفاء في بلد التصنيع يعيد الرسم الذي فرضه ذلك البلد على المدخلات المستوردة. ولا أثر له على المعدّل الذي تفرضه سوق الوجهة على الثوب النهائي. فذلك المعدّل يحدّده تصنيف الثوب ومنشؤه. وهما قراران منفصلان تتّخذهما سلطتان منفصلتان، والتوفير في أحدهما ليس توفيراً في الآخر.
أربع طرق لعدم دفعه، كلٌّ في جملة
بقيّة الدورة تسعّرها. أمّا الآن فما يفعله كلٌّ منها مادياً:
- الاسترداد. ادفع الرسم عند الاستيراد كالمعتاد. ثم اطلب استرداده بعد تصدير البضاعة، مقابل إثبات لما دخل وما صُنع وما غادر.
- الإيداع الجمركي. ضع البضاعة في مكان تحت رقابة الجمارك. فتُعلَّق الأعباء ما دامت هناك، ولا يُحسم شيء حتى تخرج.
- الإدخال المؤقّت للتصنيع. أعلِن عند الاستيراد أن هذه المدخلات داخلة للتصنيع ثم الخروج مجدداً. فتُعلَّق الأعباء من البداية، مقابل ضمان ونسبة استهلاك معتمدة.
- الإدخال المؤقّت. للبضاعة التي تصل وتغادر مجدداً دون تغيير: مجموعة عيّنات، ومجسّمات مقاس للمشتري، وآلة تحت التجربة. لا لشيء يُستهلك.
وثلاثة من هذه الأربعة تتركك في النهاية لا تدين بشيء. وهي ليست متساوية الكلفة ولا متساوية الأمان، والسبب لا علاقة له تقريباً بالضريبة.
موجّه · سعّر أنظمة الإعفاء على طلبيتي أنا
قبل أن تُدخل مدخلات طلبية مستوردة في نظام إعفاء، أو في أول مرة تستورد فيها مواد إلى بلد لم تستخدم إجراءات الإعفاء فيه من قبل.
تصرّف كمستشار جمركي وتجاري لمصنع ملابس، تُطلع مسؤول طلبيات ليس متخصّصاً في الجمارك. لا تخبرني بما تقوله قواعد أي دولة. اعمل فقط بما أعطيك إيّاه، وقل لي ما الذي عليّ أن أتأكّد منه كتابةً من سلطتي الجمركية. طلبيتي: الليستري [الليستري]، وأمر الشراءء [الرقم]، والموهذهل [الموهذهل]، والكمية [الكمية]، وسعر فوب [السعر] و[العملة]، وقيمة الطلبية [القيمة]. المدخلات المستوردة التي أنظر فيها: لكل منها الوصف والكمية وسعر الوحدة وقاعدة إنكوترمز والقيمة الواصلة [اذكرها]. أعباء بلهذه كما أفهمها: معدّل الرسم الجمركي على كل مدخل [المعدّل]، ومعدّل ضريبة الاستيراد أو القيمة المضافة [المعدّل]، وهل تعود الضريبة عبر إقراري المعتاد وبعد كم [الجواب]. التواريخ: وصول المدخلات [التاريخ]، وبدء القص [التاريخ]، وإبحار كل شحنة [التواريخ]، وآخر تصهذهر [التاريخ]. أموالي: معدّل رأس المال العامل [المعدّل]، ومعدّل الضمان البنكي ورسم إصداره [المعدّل والرسم]، وأتعاب المخلّص لكل بيان استيراد ولكل بيان تصهذهر [الأتعاب]. والآن افعل أربعة أشياء. أولاً، قل لي عن كل مدخل مستورد هل يُستهلك داخل البضاعة المصدَّرة أم يخرج دون تغيير، لأن ذلك يحدّد أي الأنظمة متاح له أصلاً. ثانياً، ابنِ جدولاً يقارن الاسترداد بعد الدفع، وتعليق الرسوم للتصنيع، والإيداع الجمركي على هذه الطلبية: النقد عند احتىود، وتكلفة المال محسوبة باليوم بمعدّلاتي وتواريخي أنا، والرسوم الثابتة، والرسم المتحمَّل نهائياً، وكيف يفشل كلٌّ منها. ثالثاً، سمِّ أكبر فارق تكلفة بينها، وقل ما الذي يأكله من عنهذه: رأس مالي العامل، أم سعة ضماني، أم وقت موظفيّ. رابعاً، اذكر كل معلومة في مقارنتك أخذتَها منّي لا من معرفتك، وكل سؤال عليّ أن أطرحه على سلطتي الجمركية كتابةً قبل التصرّف. وحيثما لا تعرف قاعدة، قل ذلك صراحةً بدل وصف قاعدة نموذجية.
قد يخطئ الذكاء الاصطناعي — تحقّق من أي شيء ستتصرّف بناءً عليه.
ما ينبغي أن تخرج به
- المصنع الذي يستورد قماشاً يدفع رسماً بوصفه مستورداً، ويدفع زبونه رسماً مرّة أخرى على القماش نفسه داخل الثوب. والإعفاء يزيل الطبقة الأولى فقط.
- الرسم تكلفة هامش. وضريبة الاستيراد تكلفة سيولة. ولكلٍّ منهما جواب مختلف.
- على ثوب ثقيل القماش قد تكون الطبقة الأولى هي الهامش كله. وعلى
CH-208هي 0.7868 دولاراً للقطعة مقابل هامش 0.76 دولاراً. - لا شيء في هذه الدورة يغيّر الرسم الذي يدفعه المشتري في سوق الوجهة. ذلك هو المنشأ، وهو يخصّ مساراً آخر.