الدروس · الدرس 2 من 7
مَن كان عليه أن يؤمّن
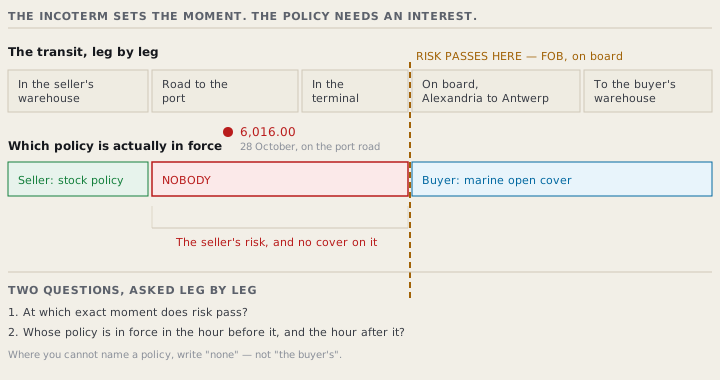
ارسم واجب التأمين على مراحل رحلة واحدة، وجِد المرحلة التي يترك فيها قراران صحيحان الجميعَ بلا غطاء.
الدرس 2 من 7 · 14 د
أربعة قرارات صحيحة وخسارة غير مؤمَّنة
قبل خليج بسكاي بأسبوعين، في 28 أكتوبر، كانت ثلاث مقطورات تنقل أمر الشراء TW-8807 إلى الإسكندرية. صُدمت الثانية على طريق الميناء. لم يُصب أحد. سقطت 40 كرتونة عن الرصيف ومرّت فوقها العجلات: 320 جاكيتاً لا يمكن إنقاذها.
ولم يقلق مدير الشحن في فوّة (Fuwwah). فالبضاعة على تأمين ثيسلوود (Thistlewood)، وهو غطاء سنوي مفتوح مكتوب فيه من مخزن إلى مخزن. أرسل تقرير الشرطة إلى أنتويرب وطلب رقم مطالبة.
ورفضته فاستيرال مارين (Vasteral Marine) في أربعة أسطر. فالبيع كان بشرط تسليم ظهر السفينة (فوب) الإسكندرية. ولم تكن التبعة قد انتقلت إلى ثيسلوود. فالبضاعة ما زالت لفوّة. إذن لم تكن لعميلهم مصلحة تأمينية في تلك الكراتين لحظة وقوع الخسارة. والمصلحة التأمينية تعني أنك تخسر مالاً إذا هلكت البضاعة. وشرط الرحلة ينعقد على الرحلات التي للمؤمَّن له فيها مصلحة، لا على كل حركة لكل كرتونة يحمّلها مورّد يوماً.
والآن انظر ما الذي كان يجب أن يسوء كي يحدث ذلك.
- أمر الشراء قال فوب الإسكندرية. صحيح. فهو ما اتفقت عليه الشركتان، وهو الشرط في كل طلبية بينهما.
- غطاء ثيسلوود المفتوح مكتوب من مخزن إلى مخزن على رحلاتهم هم. صحيح. فهذه هي الصيغة القياسية وهي ما ينبغي أن يملكوه.
- عرض وسيط التأمين على فوّة في مارس وثيقة نقل داخلي بمبلغ 1,340.00 دولاراً في السنة، تغطّي كل حركة من بوابة المصنع إلى السفينة. ورفضتها فوّة، لأن المشتري يؤمّن البضاعة. قابل للدفاع. فهذا ما يقوله أكثر المديرين الماليين في المصانع، وهو صحيح على المرحلة البحرية.
- وحجز موظّف الحركة ثلاث مقطورات بدل واحدة، لتوزيع الحمولة وتفادي نقطة فشل واحدة. صحيح، وقد حصر الخسارة في ثلث ما كان يمكن أن تكون.
أربعة قرارات قابلة للدفاع، وخسارة واحدة غير مؤمَّنة. هذا هو الشكل الذي تعود إليه هذه الدورة مراراً. ولهذا يجب أن يُطرح سؤال مَن يؤمّن؟ عن المراحل، لا عن شرط من ثلاثة أحرف.
التأمين يتبع المصلحة، لا قاعدة الإنكوترمز
قاعدة الإنكوترمز تقسم أمرين بين البائع والمشتري: مَن يدفع ماذا، ولحظة انتقال التبعة. والمقرّر 8.3 يعرض ذلك عرضاً وافياً، وهذه الدورة لا تكرّره. فما يعطيك إياه المقرّر 8.3 هو اللحظة. أما الوثيقة فتستجيب لشيء آخر: هل كانت للمطالِب مصلحة في تلك البضاعة لحظة وقوع الخسارة.
والفكرتان تلتقيان عند لحظة انتقال التبعة. وفيما عدا ذلك هما مستقلّتان. فخريطة التأمين تُبنى بسؤالين، يُطرحان مرحلةً مرحلة:
- في أي لحظة بالضبط تنتقل التبعة إلى المشتري؟ بموجب فوب وسي آند إف (CFR) وسيف (CIF)، حين تكون البضاعة على ظهر السفينة في ميناء الشحن المسمّى. وبموجب عائلة إف سي إيه (FCA) وسي بي تي (CPT) وسي آي بي (CIP)، حين تُسلَّم إلى الناقل الأول، أو تُحمَّل على مركبة المشتري. ويجدر القول مرة واحدة: الحاوية التي تُسلَّم في محطة قبل تحميلها بأيام تكون فوب قاعدةً خاطئة لها، وإف سي إيه هي الصحيحة. لكن هذا التصحيح شأن المقرّر 8.3، وإلى أن تجريه شركتك تظلّ فوب تعني أن تبعتك تمتدّ حتى السفينة.
- وثيقة مَن سارية فعلاً على جانبي تلك اللحظة؟ ليس مَن تذكر وثيقته الرحلة. بل مَن لوثيقته مؤمَّن له صاحب مصلحة.
وحيث لا يلتقي الجوابان تكون هناك مرحلة غير مؤمَّنة. وهي في الغالب مرحلة البائع الداخلية. فتأمين البائع عادةً وثيقة حريق وسرقة على المخزون في مقرّه، وتقف عند بوابة المصنع. وغطاء المشتري البحري لا يجد ما ينعقد عليه إلى أن تنتقل التبعة.
| المرحلة | تبعة مَن | الوثيقة المستجيبة | الفجوة |
|---|---|---|---|
| البضاعة الجاهزة في مخزن فوّة | البائع | حريق وسرقة على المخزون لدى البائع | مغطّاة |
| من بوابة المصنع إلى الإسكندرية براً | البائع | لا شيء | غير مؤمَّنة |
| في المحطة بانتظار التحميل | البائع | لا شيء | غير مؤمَّنة |
| على ظهر السفينة، الإسكندرية إلى أنتويرب | المشتري | الغطاء المفتوح لدى المشتري | مغطّاة |
| من التفريغ إلى مخزن المشتري | المشتري | الغطاء المفتوح لدى المشتري | مغطّاة |
ماذا يستطيع البائع أن يشتري، ولأي غرض كلٌّ منها
ثلاثة منتجات مختلفة يخلط الناس بينها. وهي غير متبادلة، والوسيط سيبيعك أيّها سمّيت.
غطاء النقل الداخلي. وثيقة على تحرّكات البائع نفسه، من المصنع إلى الميناء أو المطار. وهي التي رفضتها فوّة، وهي التي كانت ستدفع في 28 أكتوبر. وتُسعّر مقابل قيمة التحرّكات السنوية، لا لكل شحنة.
غطاء البضاعة البحري. الوثيقة على المرحلة البحرية أو الجوية. ومن يحمل التبعة في تلك المرحلة يحتاجها. وبشرط فوب يكون ذلك هو المشتري.
غطاء مصلحة البائع، ويسمّى الغطاء الاحتياطي. أكثر مسؤولي التجارة لم يسمعوا به، وهو يجيب سؤالاً لا يجيبه الآخران. بعت بشرط فوب. وانتقلت التبعة على ظهر السفينة. وهلكت البضاعة. وبموجب عقد البيع يظلّ المشتري مديناً لك بالمال. لكن وثيقته هو كانت معيبة، أو منتهية، أو أن المشتري ببساطة يرفض الدفع، وأنت تمسك مستندات ولا بضاعة لديك. وغطاء مصلحة البائع يدفع فقط إذا أخفق غطاء المشتري، ولهذا هو رخيص. وهو لا يحلّ محلّ الوثيقة الأساسية لأحد. بل يحميك من أوراق غيرك.
تسعير القرار الذي اتخذته فوّة فعلاً
تكلفة إعادة تصنيع الجاكيتات هي الرقم الأمين، لأنه كان لا بدّ من تعويضها لملء الحاوية.
| السطر | المبلغ بالدولار |
|---|---|
| 320 جاكيتاً بتكلفة التصنيع في المصنع، 16.80 للقطعة | 5,376.00 |
| عمل إضافي وقماش مستعجَل لإعادة التصنيع خلال 6 أيام | 640.00 |
| الخسارة على فوّة | 6,016.00 |
| القسط السنوي للنقل الداخلي المعروض في مارس | 1,340.00 |
الخسارة تعادل 4.49 سنوات من القسط الذي رفضوه، وقد وقعت في السنة الأولى. وليس هذا دليلاً على أن التأمين يسدّ ثمنه دائماً؛ فالدرس السابع يعرض حالة يكاد لا يفعل فيها ذلك. بل هو دليل على أن القرار اتُّخذ بلا رقم أمامه. فالمدير المالي في فوّة لم يُعرض عليه قطّ كم ستكلّف خسارة داخلية، لأن أحداً لم يرسم المراحل.
الاتجاه الآخر: حين تكون أنت مَن يؤمّن
الوجه المقابل لخطأ فوّة يخصّ البائعين بشرطي سيف وسي آي بي. فهم ملزَمون بالتأمين لمصلحة المشتري، وكثيراً ما يشترون أرخص ما يفي بالواجب. والمقرّر 8.3 يغطّي ذلك المطبّ بالتفصيل: فالقاعدتان تطلبان مستويين مختلفين من الغطاء، والحدّ الأدنى قائمة قصيرة من الكوارث المسمّاة، لا نسخة أخفّ من كل شيء. والنقطة التي تُحمل إلى الدرس التالي بسيطة. شهادة التأمين تثبت وجود وثيقة. ولا تثبت أن الوثيقة ستدفع. وقراءة الشهادة هي الدرس الثالث.
اختبر فهمكتبيع بشرط إف سي إيه من مصنعك. وتتضرّر حاوية في محطة الميناء، بعد أربعة أيام من إنزال سائقك لها وقبل تحميلها بثمانية أيام. خسارة مَن هذه؟أظهر الإجابة
خسارة المشتري. فبموجب إف سي إيه تنتقل التبعة حين تُسلَّم البضاعة إلى الناقل الذي سمّاه المشتري — عند مصنعك في هذه الحالة، لحظة تحميلها. وكل ما بعد ذلك التسليم تبعة المشتري، فتجد وثيقته البحرية ما تنعقد عليه. وهذا بالضبط سبب كون إف سي إيه القاعدة الصحيحة للبضاعة المحوّاة، وفوب غير الصحيحة: فـفوب تترك أيام المحطة على عاتق البائع، في خطر لا يراه ولا يتحكّم به. وتغيير القاعدة شأن المقرّر 8.3؛ أما أثره التأميني فهنا.