الدروس · الدرس 6 من 6
شراء الأيام: الخصم الذي كلّف أكثر من العجز
رتّب كل مصادر النقد أمام عجز حقيقي واحد، وانظر لماذا يكون أرخص معدّل سنوي أحياناً أغلى قرار.
الدرس 6 من 6 · 18 د
29 مايو، يوم جمعة
تُدار التوقّعات النقدية الدوّارة لدى كلابشة كل جمعة. وفي ذلك الأسبوع أظهرت أن تسهيل بنك هيراكون سيتجاوز حدّه البالغ 250,000.00 دولار بمقدار 41,600.00 دولار، من 24 يونيو إلى 6 يوليو. أي 12 يوماً. وبعدها ستُسدَّد شحنة إلفردينخه أسبق، أمر الشراء ELV-7719، فتعيد الرصيد تحت الحدّ.
اثنا عشر يوماً، وواحد وأربعون ألفاً وستمئة دولار، تبدأ بعد أربعة أسابيع. تلك هي المشكلة كلها. تمسّك بحجمها، فبقية هذا الدرس عمّا يحدث حين لا يفعل ذلك أحد.
طُلب من المدير التجاري إغلاق العجز. فهاتف فيندلوند يوم الاثنين وعاد بنتيجة جيدة: خصم 2% من الفاتورة مقابل السداد بعد 15 يوماً من بوليصة الشحن بدل 60. وتدير خزينة فيندلوند برنامج سداد مبكر وسُرّت بأن تُسأل. وقيّدت الإدارة المالية الخصم. وانغلق العجز. وأدّى كل من شارك عمله.
وكلّف ذلك المصنع 1,110.48 دولاراً أكثر من أرخص طريقة لإغلاق العجز نفسه.
ما الذي كان عليه الخصم فعلاً
تدفع فيندلوند قبل الموعد بخمسة وأربعين يوماً وتحتفظ بنسبة 2% من 331,800.00 دولار.
- المتنازَل عنه:
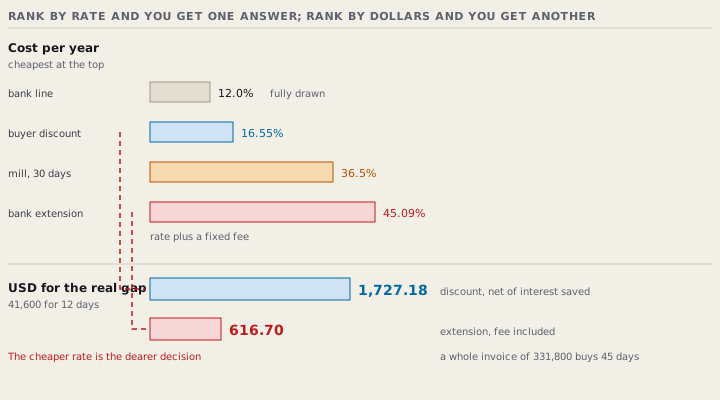
331,800.00 × 2%= 6,636.00 دولاراً - الفائدة الموفَّرة: 45 يوماً من التمويل على 331,800.00 دولار عند 12.0% سنوياً = 4,908.82 دولاراً
- صافي تكلفة الخصم: 1,727.18 دولاراً
وثمة قراءتان خاطئتان شائعتان لذلك، ويجدر قتلهما هنا.
«لم يكلّف إلا 2%.» لا. بل كلّف 2% ناقصاً الفائدة التي وفّرها. والمقارنة المهمّة ليست مع الصفر. بل مع كل طريقة أخرى للحصول على النقد نفسه.
«كلّف 6,636.00 دولاراً حيث كانت 616.70 دولاراً تكفي، أي أحد عشر ضعفاً أكثر من اللازم.» لا أيضاً. فذلك يتجاهل 4,908.82 دولاراً وفّرها السداد المبكر فعلاً. والرقم الصادق هو 1,727.18 دولاراً مقابل 616.70 دولاراً. والمبالغة في تصوير خطأ نوع من الخطأ بذاته. فمرتكبه يكفّ عن الإصغاء، ويذهب الدرس الحقيقي معه.
مصادر النقد الأربعة في الغرفة
| المصدر | الثمن كما هو معلن | المعدّل السنوي | المقدار | الشكل |
|---|---|---|---|---|
| خطّ ما قبل الشحن لدى هيراكون | 12.0% سنوياً | 12.0% | 250,000.00 | مسحوب بالكامل |
| تمديد مؤقّت من هيراكون | 19.5% سنوياً زائد رسم 350.00 | انظر أدناه | 50,000.00 | اسحب ما تحتاج |
| سداد مبكر من فيندلوند | 2% لخمسة وأربعين يوماً | 16.55% | الفاتورة كاملة فقط | الكلّ أو لا شيء |
| ثلاثون يوماً إضافية من أتريبيس | 1.5% على القماش | 36.5% | 72,912.00 | يسعّر الموسم القادم أيضاً |
وكل معدّل في ذلك الجدول توضيحي. وهو يخصّ هذا البنك وهذا المشتري وهذا المصنع النسّاج في هذه الدورة. وأسعارك أنت في خطاب تسهيلك أنت وفي عرض مورّدك أنت.
والمعدّل السنوي على خصم المشتري يأتي من التحويل المعتاد. ويجدر إجراؤه ببطء، لأنه ما يخطئ فيه المسؤولون عن الطلبيات. فأنت تتنازل عن 2 لتقبض 98، قبل الموعد بخمسة وأربعين يوماً:
(2 / 98) × (365 / 45) = 16.55% سنوياً
رتّب المصادر الثلاثة المتاحة بذلك العمود فيفوز الخصم. فـ 16.55% تتفوّق على 19.5%، وتتفوّق على 36.5%. ولذلك بالضبط أخذه مدير تجاري ذكيّ يجيد الأرقام.
أين ينكسر الترتيب
التمديد ليس معدّلاً. إنه معدّل زائد رسم ثابت. والرسم الثابت يتصرّف تصرّفاً مختلفاً جداً بحسب كم تسحب ولكم مدة.
اسحب العجز القائم فعلاً، 41,600.00 دولار من 24 يونيو إلى 6 يوليو:
- الفائدة:
41,600.00 × 12 × 0.195 / 365= 266.70 دولاراً - رسم الترتيب: 350.00 دولار
- الإجمالي: 616.70 دولاراً
حوّل ذلك إلى معدّل سنوي فيبدو فظيعاً: 616.70 / 41,600.00 × 365 / 12 = 45.09% سنوياً، أي قرابة ثلاثة أضعاف معدّل الخصم. ومع ذلك يظلّ هو الجواب الصحيح، وبفارق كبير:
| مسار الخصم | مسار التمديد | |
|---|---|---|
| النقد المتحصَّل | 331,800.00، في 23 يونيو | 41,600.00، في 24 يونيو |
| النقد المطلوب | 41,600.00، لمدة 12 يوماً | 41,600.00، لمدة 12 يوماً |
| التكلفة الإجمالية | 6,636.00 | 616.70 |
| الفائدة الموفَّرة | 4,908.82 | — |
| صافي التكلفة | 1,727.18 | 616.70 |
1,110.48 دولاراً فرقاً. والخصم يساوي 2.80 أضعاف تكلفة التمديد.
ما الذي أخطأ فعلاً
ليس المعدّل. ولا التفاوض أيضاً. فالخصم مُتفاوَض عليه جيداً وشروط فيندلوند كريمة. الذي أخطأ هو تحديد الحجم.
المعدّل السنوي ثمن لكل دولار في السنة. وهو لا يرتّب مصدرين ترتيباً صحيحاً إلا حين يتساوى المبلغ والمدة فيهما. وهنا لم يتساويا، وفي اتجاهين معاً:
- الخصم الكلّ أو لا شيء على فاتورة كاملة. فللحصول على 41,600.00 دولار كان لا بدّ من تطبيقه على 331,800.00 دولار. أي ثمانية أضعاف النقد المطلوب.
- والخصم يشتري 45 يوماً بينما العجز 12 يوماً. فثلاثة وثلاثون يوماً منها مدفوعة وغير مطلوبة.
وفي المقابل فإن الرسم الثابت الذي جعل التمديد يبدو غالياً سنوياً رسم ثابت. فهو 350.00 دولار سواء كان العجز اثني عشر يوماً أو تسعين. فكلما قصر العجز وصغر، ساء معدّله السنوي مظهراً وتحسّنت تكلفته بالدولار. فالمعدّلات السنوية والرسوم الثابتة تتجاذب في اتجاهين متعاكسين على الفجوات القصيرة الصغيرة، وذلك بالضبط شكل معظم مشكلات النقد في المصانع.
أمران كانا صحيحين، وثالث لم يكن على القائمة
كان المدير التجاري محقاً في رفض المصنع النسّاج. فمعدّل أتريبيس البالغ 36.5% سنوياً كان أغلى مال في الغرفة بأي قراءة. وكان سيضع أيضاً سعر قماش سيظلّ المصنع يدفعه الموسم القادم. وهو الخيار الوحيد في الجدول الذي لا تتوقّف تكلفته عند انغلاق العجز.
وكان محقاً في التحرّك في 29 مايو لا في 23 يونيو. فالعجز الذي يُرصد قبل أربعة أسابيع له أربعة مصادر. والعجز الذي يُرصد صباح استحقاق الأجور له مصدر واحد، وهو أيّهما ردّ على الهاتف.
وكان ثمة خيار خامس لم يطرحه أحد، لأنه ليس أداة تمويل. فقد بيّن الدرس الخامس أن فاتورة VLD-2209 سُجّلت لدى المشتري بعد تسعة أيام من بوليصة الشحن. وإصدارها وملاحقتها يوم الشحن كان مجانياً، وداخل سيطرة المصنع نفسه، ويساوي 846.99 دولاراً. أي أكثر ممّا كلّفه مسار التمديد كله. فأرخص مصدر للنقد في المبنى هو المال المستحقّ لك أصلاً، واصلاً في اليوم الذي يقول العقد إنه يصل فيه.
اختبر فهمكيعرض مشتريك خصم 1.5% مقابل السداد قبل الموعد بثلاثين يوماً. وتسهيلك فيه متّسع بسعر 12.0% سنوياً على أساس 365 يوماً. أتقبله أم لا؟أظهر الإجابة
لا من زاوية السعر. فالتكلفة السنوية لذلك الخصم هي 1.5 مقسومة على 98.5، في 365 على 30، أي 18.53% سنوياً. وذلك أعلى بكثير من تسهيلك البالغ 12.0%، فاقتراض المال نفسه أرخص. اقبله فقط إن لم يكن في التسهيل متّسع، أو إن كان ثمة سبب خارج الحساب: علاقة مع مشترٍ تريدها سهلة، أو تعهّد بنكي يعاقب على السحب عند نهاية فترة. وقل أيّها هو حين تقيّده. فالخصم المأخوذ لسبب لم يُكتب قط لا يمكن تمييزه في العام التالي عن خصم أُخذ خطأً.
ما تخرج به
- حدّد حجم العجز قبل أن تسعّر شيئاً. المبلغ، وتاريخ البدء، وتاريخ الانتهاء.
- قارن المصادر بالدولار لذلك العجز، لا بالمعدّلات السنوية، كلما اختلفت المبالغ أو المدد.
- الرسم الثابت يجعل التسهيل الصغير القصير يبدو غالياً سنوياً ويكون رخيصاً نقداً. وذلك بالضبط شكل معظم عجوزات المصانع.
- خصم السداد المبكر أداة الكلّ أو لا شيء على فاتورة كاملة. وهو الأداة الصحيحة حين يقارب العجز حجم الفاتورة، وأداة غالية حين لا يقاربه.
- أرخص نقد متاح لمصنع هو عادةً فاتورة أُرسلت في موعدها.