الدروس · الدرس 1 من 6
الطلبية التي دفعت جيداً وكادت تغلق المصنع
ابنِ تقويم النقد لطلبية تصدير واحدة، وضع ثمناً لكل يوم بين دفع ثمن القماش وقبض المال.
الدرس 1 من 6 · 20 د
الموقف
7 أغسطس 2026، الساعة 09:40. تصل دفعة إلى حساب مصنع كلابشة سبورتسوير (Kalabsha Sportswear) في سوهاج: 331,800.00 دولار. جاءت من فيندلوند (Vindelund)، وهي سلسلة تجزئة للملابس الكاجوال والخارجية في غوتنبرغ، مقابل أمر الشراء VLD-2209. الموديل KSP-6215، بلوفر رجالي بسحّاب نصفي من قطن وإيلاستين بوجه داخلي مفرّش. 28,000 قطعة. السعر هو التسليم على ظهر الباخرة في الإسكندرية (فوب) 11.85 دولاراً. ويعني «فوب» سعر المصنع والبضاعة محمّلة على ظهر الباخرة؛ وكل ما بعد ذلك على حساب المشتري. صعدت البضاعة على ظهر الباخرة في 8 يونيو. والشروط حساب مفتوح، يُسدَّد بحوالة برقية، بعد 60 يوماً من تاريخ بوليصة الشحن. والحساب المفتوح يعني أنه لا ضمان بنكي خلف السداد. المشتري يدفع ببساطة حين تنتهي المهلة.
تقول ورقة تكلفة تلك الطلبية إن المصنع كسب منها 45,556.00 دولاراً. أي هامشاً قدره 13.73% على سعر فوب. ويقول كشف الحساب البنكي شيئاً لا تذكره ورقة التكلفة أبداً. بين 26 يناير و7 أغسطس، لم يكن ذلك المال في يد كلابشة ولو مرة واحدة. بل كان لديها نقيضه.
هذا الدرس يبني المستند الثاني. ولم يطبعه أحد.
الربح نسبة، والنقد تقويم
ورقة التكلفة تجيب عن سؤال واحد. كم قرشاً يبقى من كل دولار من سعر فوب بعد القماش والإكسسوارات والتصنيع والشحن؟ تلك نسبة، والنسبة لا تواريخ فيها. والدورة 8.1 تبني تلك الورقة كما ينبغي. وهذه الدورة لا تعيد بناءها.
أما النقد فيجيب عن سؤال آخر، وهو السؤال الوحيد الذي يطرحه البنك. في أي صباح بعينه، كم من مال المصنع نفسه قابع داخل هذه الطلبية؟ ذاك تقويم، ولا نسب مئوية فيه إطلاقاً.
وليس الاثنان نسختين من شيء واحد. فقد يكون المصنع مصيباً في النسبة ولا ينجو من التقويم. أنت تدفع للمصنع النسّاج في يناير من مال لن تراه ثانيةً قبل أغسطس. ولا أحد يقرضك سبعة أشهر بلا مقابل.
تقويم أمر الشراء VLD-2209
| التاريخ | ما الذي حدث | نقد خارج | نقد داخل |
|---|---|---|---|
| 12 يناير | تأكيد أمر الشراء VLD-2209، بلا دفعة مقدّمة | — | — |
| 26 يناير | طلب القماش من أتريبيس للتريكو، 50% مع الطلب | 72,912.00 | — |
| 9 فبراير | طلب الإكسسوارات من نخن للإكسسوارات، 100% مع الطلب | 21,560.00 | — |
| 6 مارس | تسليم القماش إلى المصنع | — | — |
| 16 مارس | بدء القص | — | — |
| 5 أبريل | رصيد القماش، 50% بعد 30 يوماً من التسليم | 72,912.00 | — |
| 22 أبريل | الأجور والطاقة والمصاريف غير المباشرة، النقطة الوسطى النقدية | 112,000.00 | — |
| 29 مايو | انتهاء آخر كرتونة | — | — |
| 30 مايو | النقل الداخلي والفحص والمستندات ورسوم الميناء | 6,860.00 | — |
| 8 يونيو | على ظهر الباخرة، وإصدار بوليصة الشحن | — | — |
| 7 أغسطس | سداد فيندلوند، بعد 60 يوماً من بوليصة الشحن | — | 331,800.00 |
أمران عن هذا الجدول قبل الحساب.
سطر الأجور تبسيط، ويستحقّ أن يُسمّى. فالأجور والطاقة والمصاريف غير المباشرة لا تُدفع في 22 أبريل. إنها تُدفع كل أسبوع من 16 مارس إلى 29 مايو. وبتوزيع متساوٍ، تقع منتصف تلك السلسلة، مرجّحةً بالنقد، في 22 أبريل. ومعاملة كامل الـ 112,000.00 دولار كدفعة واحدة في ذلك التاريخ خطأ بأقلّ من فائدة يوم واحد. قل ذلك صراحةً حين تبني تقويماً كهذا. عندئذ لن يظنّ أحد لاحقاً أن التبسيط حقيقة.
والقماش يُشترى بدفعتين لأن المصنع النسّاج قال ذلك، لا لأن المصنع اختاره. فأتريبيس لمصانع التريكو (Athribis Knitting Mills) تأخذ النصف مع الطلب والنصف بعد ثلاثين يوماً من التسليم. وتلك الأيام الثلاثون هي الائتمان الوحيد الذي منحه أحد لكلابشة على هذه الطلبية. والدرس الخامس يسعّر ما كانت تساويه، وما أراده المصنع النسّاج مقابلها.
الدورة، بالأيام
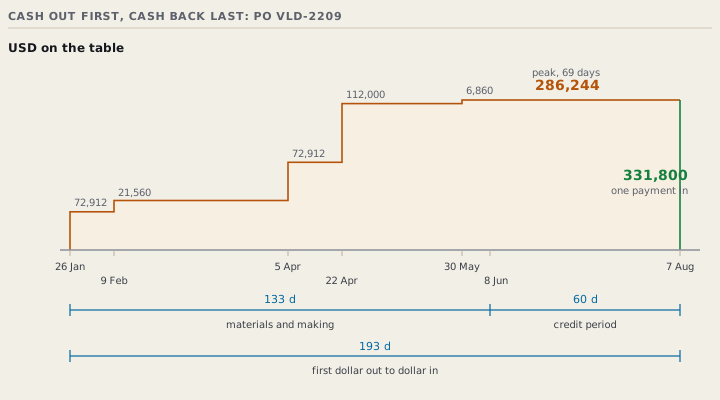
من أول دولار خارج إلى الدولار الداخل:
- 26 يناير إلى 8 يونيو: 133 يوماً. المال في المواد وفي التصنيع. ولم تُشحن أي بضاعة.
- 8 يونيو إلى 7 أغسطس: 60 يوماً. الشحنة راحت، والفاتورة خرجت، وأنت تنتظر.
- الإجمالي: 193 يوماً.
وستلقى النسخة الكتابية من هذا. اسمها أيام المخزون زائد أيام المستحقات ناقص أيام الدائنين. وهي الفكرة نفسها مأخوذة على شركة كاملة، من قوائمها. أما على طلبية واحدة فلا تحتاج الطرح، وأنت أفضل حالاً بدونه. فالائتمان الذي منحك إياه المورّد موجود في التقويم أصلاً، على هيئة تاريخ لاحق. وأيام أتريبيس الثلاثون لا تُطرح من شيء. إنها ببساطة تنقل 72,912.00 دولاراً من 6 مارس إلى 5 أبريل، والتقويم يسجّل ذلك.
وتلك أول ميزة حقيقية للعمل من طلبية بدل العمل من نسبة. فالنسبة تخبرك أن دورتك طويلة. والتقويم يخبرك أي سطر أطالها، وبالتالي أي سطر كان بإمكانك تحريكه.
دولارات-الأيام: الوحدة التي تسعّر تقويماً
تقويم التواريخ لا يُجمع. فحوّله إلى وحدة تُجمع: دولار واحد، مموَّل يوماً واحداً. سمّها دولار-يوم.
| المبلغ الخارج | القيمة | الأيام حتى 7 أغسطس | دولارات-الأيام |
|---|---|---|---|
| دفعة القماش المقدّمة | 72,912.00 | 193 | 14,072,016 |
| الإكسسوارات | 21,560.00 | 179 | 3,859,240 |
| رصيد القماش | 72,912.00 | 124 | 9,041,088 |
| الأجور والمصاريف غير المباشرة | 112,000.00 | 107 | 11,984,000 |
| الشحن والمستندات والميناء | 6,860.00 | 69 | 473,340 |
| الإجمالي | 286,244.00 | 39,429,684 |
تسهيل رأس المال العامل لدى كلابشة مع بنك هيراكون التجاري (Hierakon Commercial Bank) في القاهرة. وتسهيل رأس المال العامل خطّ بنكي يسحب منه المصنع ليدفع ثمن طلبية قبل أن يدفع المشتري ثمنها. ويعمل خطّ ما قبل الشحن بسعر توضيحي قدره 12.0% سنوياً، محسوب على أساس 365 يوماً. وذلك السعر يخصّ هذا البنك وهذا المصنع في هذه الدورة. وهو مذكور كي يمكن التحقّق من الحساب، لا لأنه ثمن أحد في الواقع. وسعرك أنت في خطاب تسهيلك أنت، والدرس الرابع يبيّن لماذا يهمّ أساس عدّ الأيام المطبوع بجانبه.
وعند 12.0% سنوياً يكلّف دولار-اليوم الواحد 0.12 / 365 = 0.00032877 دولار. إذاً:
39,429,684 دولار-يوم × 0.12 ÷ 365 = 12,963.18 دولاراً.
ذلك ما كلّفه تمويل تقويم أمر الشراء VLD-2209. وموزّعاً على الطلبية يصير 0.4630 دولار للقطعة، أو 3.91% من سعر فوب. وهو سطر لا يظهر على أي ورقة تكلفة في المبنى.
ما الذي يبقى
| المبلغ | الحصة من فوب | |
|---|---|---|
| قيمة الطلبية | 331,800.00 | 100% |
| تكلفة البضاعة والشحن والمستندات | 286,244.00 | 86.27% |
| الهامش على ورقة التكلفة | 45,556.00 | 13.73% |
| تكلفة تمويل التقويم | 12,963.18 | 3.91% |
| الهامش بعد التمويل | 32,592.82 | 9.82% |
ابتلع تمويل التقويم 28.45% من الهامش. لا 28.45% من السعر. بل ابتلع 28.45% من كل ما قامت الطلبية لأجله.
ورقم آخر يحسم هل يستطيع المصنع قبول الطلبية أصلاً، وهو ليس في ذلك الجدول أيضاً. إنه الذروة: أكبر مبلغ نقدي كان على الطاولة دفعة واحدة. ولا شيء يدخل قبل 7 أغسطس، فالذروة هي المجموع ببساطة، 286,244.00 دولار. وتظلّ قائمة من 30 مايو حتى وصول الدفعة، أي 69 يوماً بأقصى امتداد. وذلك 86.3% من قيمة الطلبية كلها، و6.28 أضعاف الهامش الذي تكسبه.
اختبر فهمكيصل القماش متأخّراً ثمانية أيام لكن الباخرة لم تتغيّر وما زال المصنع يشحن في 8 يونيو. فكم يكلّف التأخير تمويلياً؟أظهر الإجابة
لا شيء. فكل دفعة على هذه الطلبية دُفعت في التاريخ الذي دُفعت فيه، وما زال المال يصل في 7 أغسطس. فلم يُموَّل دولار واحد يوماً واحداً زائداً. تأخّر القماش يكلّف أشياء كثيرة أخرى: ساعات إضافية، ومخاطرة شحن جوي، وحجز باخرة ضائع. لكن ما دام لم يتحرّك تاريخ نقدي، فلن تتحرّك تكلفة التمويل. والدرس الرابع يفرز التأخيرات التي تكلّف مالاً عن التي لا تكلّف، والجواب ليس ما يتوقّعه معظم الناس.
ما تخرج به
- ورقة التكلفة نسبة بلا تواريخ. وتقويم النقد تواريخ بلا نسبة. أنت تحتاج الاثنين، وواحد منهما فقط مكتوب عادةً.
- ابنِ التقويم من الطلبية، لا من النسب. خذ كل دفعة في اليوم الذي تخرج فيه فعلاً، والقبض في اليوم الذي يصل فيه فعلاً.
- دولارات-الأيام تحوّل التقويم إلى رقم تستطيع تسعيره. اضرب كل مبلغ خارج في الأيام التي ينتظرها، واجمعها، واضرب في سعرك، ثم اقسم على أساس عدّ الأيام.
- الذروة تحسم هل تستطيع قبول الطلبية. وإجمالي دولارات-الأيام يحسم ما تكسبه. وهما رقمان مختلفان يفشلان بطريقتين مختلفتين.