الدروس · الدرس 3 من 6
الأيام التسعة في سبتمبر، وأين كان القماش
أن تسعّر أسبوع إلغاءات تسعيراً صحيحاً، وأن ترى لماذا كانت المرحلة التي بلغتها البضاعة أهمّ من حجم الاقتطاعات.
الدرس 3 من 6 · 20 د
أربع مكالمات، وأربعة أشخاص، ولا مخطئ
كان سبتمبر في سوق زِرّاند النهائية الرئيسية أدفأ سبتمبر منذ أربعة عشر عاماً. وبقيت الملابس الخارجية الخريفية على الرفوف طوال الأسابيع 36 و37 و38. وبلغ أربعة مشترين النتيجة نفسها خلال تسعة أيام.
- 14 سبتمبر، أوسبريفيلد. معدّل تصريفها — أي حصّة ما اشترته من بضاعة وباعته فعلاً — عند 71.0% من الخطة. فتقتطع من التسليمة الثانية للقشرة المعزولة OSF-771 مقدار 3,100 وحدة. والطلبية تجيز تغيير تسليمة حتى ثمانية أسابيع قبل موعدها، فهذه المكالمة داخل تلك النافذة ويجيزها العقد تماماً.
- 16 سبتمبر، كالِسّاي. تستعمل حق التخفيض المكتوب في كل أمر شراء لديها: أي حق إنقاص الكمية بنسبة 20.0%، وهو 12,200 وحدة من CLS-5540. وكان المدير التجاري لزِرّاند قد وافق على ذلك الشرط وسعّره في عرض السعر.
- 19 سبتمبر، سَندرمير. لا تقتطع شيئاً. بل تطلب نقل الـ 14,000 معطف مدرسي الباقية من الأسبوع 39 إلى الأسبوع 46، ليصل المخزون أقرب إلى العطلة المدرسية التي تُباع فيها المعاطف.
- 22 سبتمبر، فينتري هول. تلغي الجزء غير المشحون من الصدرية الرجالية VNH-3119 — 9,000 وحدة — وتخفّض البَراكة VNH-3106 بمقدار 4,200.
أربعة مشترين، وأربعة مسؤولي حسابات، وأربع محادثات منفصلة يمكن الدفاع عن كل واحدة منها. وقد أحسن كلٌّ من موظّفي زِرّاند الأربعة إدارة مكالمته. حفظوا السعر، وحصّلوا تسوية، وحموا العلاقة. وأبلغ كلٌّ منهم عن نتيجة جيّدة في يوم سيّئ.
ولم يعلم أيٌّ من الأربعة بمكالمات الثلاثة الآخرين حتى اجتماع الإدارة يوم الجمعة. وهذا هو الخطأ الذي لم يرتكبه أحد. فلا قرار سيّئ في أي موضع من السلسلة — بل أربعة قرارات صحيحة اتّخذها أناس ينتهي عملهم عند حدّ حسابهم.
الخسارة ليست قيمة الملغى
الحدس أن تسعّر الإلغاء كمبيعات ضائعة. فـ 28,500 وحدة بسعر بيعها تساوي 855,335 دولاراً من قيمة الطلبيات ذهبت. وذلك الرقم مخيف وخطأ معاً، واستعماله يقود إلى الإجراء الخطأ.
فما تخسره زِرّاند فعلاً على وحدة ملغاة شيئان لا ثالث لهما:
- الهامش الذي لن تكسبه الآن أبداً — أي جزء السعر الذي كان ربحاً.
- التكلفة الملتزَم بها التي لا تستطيع استردادها — قماش متعاقد عليه، وإكسسوارات مشتراة، وقطع مقصوصة، وأجور مدفوعة — ناقص ما تستطيع استعادته منها.
وكل ما عدا ذلك لم يكن مال زِرّاند قط. فالحساب يحتاج إذن إلى عمود لا يتضمّنه أي إشعار إلغاء: أين كانت كل طلبية واقفة يوم وصلت المكالمة؟
| الطلبية | الوحدات المقتطعة | المرحلة يوم المكالمة | التكلفة للوحدة | الملتزَم به | المستردّ | الاسترداد |
|---|---|---|---|---|---|---|
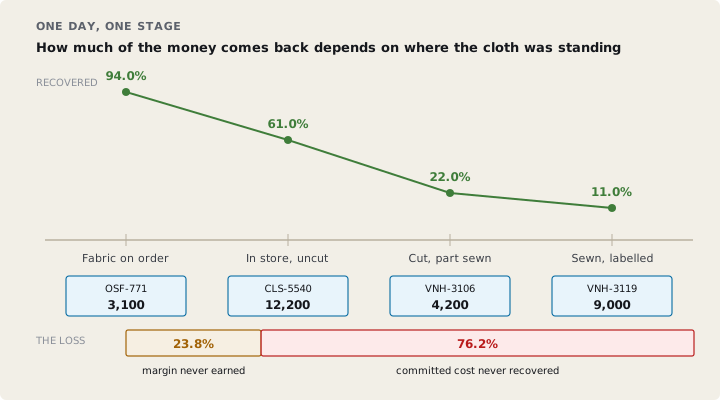
| OSF-771 القشرة | 3,100 | قماش تحت الطلب لدى المصنع | 70.68 | 100,789.68 | 94,742.30 | 94.0% |
| CLS-5540 الجاكيت المحشو | 12,200 | قماش مسلَّم غير مقصوص | 16.63 | 137,962.48 | 84,157.11 | 61.0% |
| VNH-3106 البَراكة | 4,200 | مقصوصة ومخيطة جزئياً | 38.81 | 133,661.64 | 29,405.56 | 22.0% |
| VNH-3119 الصدرية | 9,000 | مخيطة وموسومة ومعبّأة | 19.07 | 171,630.00 | 18,879.30 | 11.0% |
| 28,500 | 544,043.80 | 227,184.27 | 41.8% |
والرقم الملتزَم به هو حصّة تكلفة الوحدة التي لم تعد زِرّاند تستطيع الخروج منها عند تلك المرحلة. فهي 46.0% والقماش متعاقد عليه ولم يُسلَّم بعد، و68.0% متى صار القماش والإكسسوارات في المخزن، و82.0% متى قُصّت القطع وسار الخط في جزء منها، و100% للثوب التامّ.
أما أرقام الاسترداد فهي ما استعادته زِرّاند، ولكلٍّ منها سبب مادّي. فقد أفرجت مصانع ميرفيل عن قماش القشرة غير المسلَّم مقابل رسم إلغاء قدره 6.0%. وقماش كالِسّاي تفتا كحلي سادة بوزن شائع، فأخذه تاجر فائض بضاعة بـ 61.0% من التكلفة. وقطع البَراكة مقصوصة من ميلانج لا يُصنع إلا لذلك المشتري، فلا تساوي إلا إكسسواراتها. والصداري ملابس تامّة تحمل بطاقة منسوجة لفينتري هول؛ ومتى فُتقت تلك البطاقة صارت بضاعة جملة.
الرقم الذي يعيد ترتيب المشكلة كلها
| المبلغ | الحصّة | |
|---|---|---|
| هامش لن يكسبه الدفتر أبداً | 98,709.00 | 23.8% |
| تكلفة ملتزَم بها لم تُستردّ | 316,859.53 | 76.2% |
| إجمالي الخسارة | 415,568.53 |
ثلاثة أرباع الضرر مال كان قد غادر المبنى بالفعل. وكل ما قيل في اجتماع الإدارة كان عن الهامش الغائب، لأن الهامش هو ما يقيسه تقرير المبيعات. والهامش هو الربع الأصغر.
وذلك يغيّر العلاج تماماً. فالمطالبة برسم إلغاء أكبر مجادلة في الـ 98,709.00 دولاراً. أما المطالبة بشرط يغيّر من يملك القماش متى قُصّ فمجادلة في الـ 316,859.53 دولاراً. والدورة 14.2 تملك كيفية صياغة هذين الشرطين. وهذا الدرس عن معرفة أيّهما يستحق الاجتماع.
لماذا كانوا جميعاً واقفين في المكان نفسه
وهنا النتيجة التي تجعل هذه مشكلة إنتاج لا مشكلة مبيعات فحسب.
أعد الاقتطاعات الأربعة نفسها، مع تغيير شيء واحد فقط. افترض أن الوحدات الـ 28,500 كلها كانت عند المرحلة الأبكر: قماش متعاقد عليه لدى المصنع ولم يُسلَّم بعد، كما كان حال أوسبريفيلد صدفةً. فمتوسّط التكلفة عبر تلك الوحدات، مرجّحاً بالكمية، هو 26.55 دولاراً. فيكون 46.0% منه ملتزَماً به، ويعود 94.0% من ذلك.
لكانت الخسارة 119,591.88 دولاراً.
هبوط الطلب نفسه. والوحدات نفسها. و28.8% من الضرر. والفرق بين 415,568.53 دولاراً و119,591.88 دولاراً لا يسبّبه المشترون أصلاً. بل يسبّبه كلياً موضع القماش في 22 سبتمبر.
والآن اسأل لماذا كان القماش حيث كان. لأن تلك الطلبيات الخمس كلها تُشحن بين الأسبوع 32 والأسبوع 41. لأنها كلها خريفية. لأن الخريف هو ما جعل المشترين يتحرّكون معاً في المقام الأول.
والدفتر المتركّز في موسم بيعي واحد متركّز مرّتين. مرّة في جانب الطلب، حيث يبلغ خبر واحد كل مشترٍ. ومرّة داخل مصنعك أنت، حيث تقف كل طلبية متأثّرة عند النقطة نفسها من الإنتاج يوم وصول الخبر، فتحمل كلها نسبة الاسترداد الضعيفة نفسها في اللحظة نفسها. والأثر الثاني هو الأكبر، ولا يكاد أحد يحسبه.
التأخير الذي لم يكلّف شيئاً تقريباً
سَندرمير هي المثال المضادّ النافع، لأنها فعلت ما لم يفعله الآخرون.
نقل 14,000 معطف مدرسي من الأسبوع 39 إلى الأسبوع 46 يعني أن تحمل زِرّاند مالاً أنفقته بالفعل. وهو 330,820 دولاراً من تكلفة ملتزَم بها محمولة ثمانية أسابيع بسعر اقتراضها البالغ 14.5%، أي 7,379.83 دولاراً. أضف تخزيناً بأربعة سنتات للمعطف أسبوعياً، أي 4,480 دولاراً. والمجموع 11,859.83 دولاراً. والدورة 13.4 تملك حساب ما يكلّفه يوم من النقد المحمول.
والآن قارن المِثل بالمِثل. كانت تلك المعاطف تامّة. ولو أُلغيت عند تلك المرحلة لكلّفت 23.40 دولاراً للوحدة. وبتأخيرها كلّفت 0.85 دولاراً للوحدة. فالتأخير أرخص من الإلغاء بـ 27.5 مرة. والفرق كله لزِرّاند أن تطالب به، لأن المشتري لا يبالي كثيراً بأيّهما يأخذ.
وتلك جملة تستحق أن تُحمل إلى المكالمة. حين يفتح المشتري بالإلغاء، لا يكون العرض المضادّ إلغاءً أصغر. بل تسليماً لاحقاً.
اختبر فهمكطلبيتان متساويتا القيمة تُلغيان في اليوم نفسه. إحداهما قماش متعاقد عليه لدى المصنع، والأخرى مخيطة وموسومة. لماذا الخسارة الثانية أكبر بكثير، وماذا يقول ذلك عن كيفية توزيع الدفتر؟أظهر الإجابة
لأن المال لم يُنفق تقريباً في الأولى وأُنفق كله في الثانية. ولأن ثوباً تامّاً يحمل بطاقة مشترٍ يساوي عند غيره أقل بكثير من لفّة قماش غير مصبوغ. فالحصّة الملتزَم بها تمتدّ من نحو 46.0% إلى 100% عبر تلك المراحل، وينزل الاسترداد من 94.0% إلى 11.0%. لذلك فتوزيع الطلبيات على نوافذ التسليم يحميك حتى لو لم يفعل شيئاً على الإطلاق حيال تحرّك المشترين معاً. فلو كان نصف الطلبيات المتأثّرة متأخّراً ثمانية أسابيع عن الآخر، لكان نصف الوحدات المقتطعة عند مرحلة ما زال المال فيها قابلاً للاسترداد.
ما ينبغي أن تأخذه معك
سعّر الإلغاء بالهامش الذي تتخلّى عنه زائد التكلفة الملتزَم بها التي لا تستردّها. وفي سبتمبر زِرّاند كان الجزء الثاني ثلاثة أرباع الخسارة. ويحدّد الاستردادَ المرحلةُ المادّية التي بلغتها البضاعة، لا صياغة الإشعار. ولأن كل طلبية في دفتر ذي موسم واحد تقف عند المرحلة نفسها في اليوم نفسه، فإن الدفتر المتركّز يحمل تركّزاً ثانياً أكبر داخل المصنع لا يستطيع أي تقرير عملاء أن يراه.