الدروس · الدرس 5 من 6
دفتران، وهامش واحد، ونهايتان متعاكستان
أن تقارن دفتري طلبيات لهما الهامش المسعّر نفسه تحت أسبوع الإلغاءات نفسه، وأن تجد الرقم الذي فرّق بينهما في مارس.
الدرس 5 من 6 · 20 د
الدفتر الذي كان يمكن أن يكون لزِرّاند
كل استفسار ترّده زِرّاند يُسجَّل، لأن على المخطّط أن يدوّن لماذا رُدّ أسبوع. وذلك السجلّ أقلّ وثائق المبنى استعمالاً. وهو يتيح لنا شيئاً لا يكاد مصنع يظفر به: أن نبني دفتر طلبيات ثانياً من طلبيات كانت متاحة فعلاً، ثم نمرّر سبتمبر نفسه على الاثنين.
والدفتر ب أدناه مصنوع كله من استفسارات حقيقية من ذلك الموسم. وبقيت بَراكة فينتري هول، وعقد ملابس عمل تِرنهِل، وملابس مطر أوسبريفيلد الربيعية، لأنها كانت الأقوى. وكل ما عداها استُبدل بشيء عُرض على زِرّاند فردّته.
| أمر الشراء | المشتري | المنتج | المجموعة | الوحدات | فوب | قيمة الطلبية | الهامش |
|---|---|---|---|---|---|---|---|
| VNH-3106 | فينتري هول | بَراكة نسائية محشوّة | ملابس خريف خارجية | 26,000 | 44.00 | 1,144,000 | 134,940 |
| KLV-402 | كِلفِن أوتدور | قشرة مبطّنة بالفليس | ملابس خريف خارجية | 18,000 | 43.90 | 790,200 | 96,480 |
| SDM-2094 | سَندرمير | معطف مدرسي | ملابس خريف خارجية | 18,000 | 26.00 | 468,000 | 42,660 |
| TNH-118 | مجموعة تِرنهِل | جاكيت عمل سوفت شل | عقد ملابس عمل | 28,000 | 42.50 | 1,190,000 | 159,600 |
| OSF-780 | أوسبريفيلد | جاكيت مطر ربيعي | ملابس مطر ربيعية | 8,000 | 37.00 | 296,000 | 41,440 |
| WRN-96 | رِنمور لملابس المدارس | بليزر مدرسي | زيّ موحّد، يناير | 46,000 | 24.50 | 1,127,000 | 98,440 |
| YRL-311 | يارالِن أوتدور | جاكيت محشو | خريف الجنوب | 21,000 | 51.00 | 1,071,000 | 137,550 |
| 6,086,200 | 711,110 |
والدفتران، عملياً، بالحجم نفسه. فالدفتر أ 6,099,990 دولاراً من القيمة مقابل 6,086,200 دولاراً للدفتر ب، بفارق 0.23%. والدفتر أ مسعّر ليكسب 711,218 دولاراً والدفتر ب 711,110 دولاراً، بفارق 108 دولارات، أي 0.015% من أيٍّ منهما.
وعلى كل رقم ينظر إليه مصنع عادةً، هذان الدفتران متطابقان. المبيعات نفسها، والربح نفسه، وسبع طلبيات في كلٍّ، وتسعة خطوط.
الشيء الوحيد الذي تغيّر: جاكيت الجنوب
انظر إلى YRL-311 قبل أن تتابع. فهو السطر الذي يؤدّي أكبر عمل، والذي لن يخطر لمسؤول تجهيز أنه قرار مخاطرة.
تبيع يارالِن أوتدور ملابس الهواء الطلق في سوق خريفها هو ربيع زِرّاند. وهي تشتري المنتج نفسه الذي تصنعه زِرّاند أصلاً: جاكيت محشو، بالتركيب نفسه، وبالمهارات نفسها، وبسعر متقارب. وليس انتقالاً إلى شيء جديد، ولا يحتاج قدرة جديدة. إنه الثوب نفسه مبيعاً في موسم لا يمكن أن يكون دافئاً في وقت دفء الموسم الشمالي.
ولمصنع ملابس خارجية، أقوى طريقة لتوزيع الخطر ليست عادةً عميلاً مختلفاً ولا منتجاً مختلفاً. إنها نصف عالم مختلف، وثمنها رحلة مبيعات واحدة.
اختبار ضغط واحد، مطبَّق على الاثنين
لتكون المقارنة عادلة، يجب أن تكون الصدمة هي الصدمة نفسها، مطبَّقة بالقاعدة نفسها، دون ضبط يحابي أحدهما. فالقاعدة مأخوذة مما حدث فعلاً في الدرس الثالث، لا مخترعة:
- تتأثّر الطلبيات في مجموعة ملابس الخريف الخارجية، شمال أوروبا، تجزئة وحدها.
- تُقتطع 18.4% من وحدات كل طلبية متأثّرة. وهي حصّة وحدات الدفتر أ المتأثّرة التي أزالتها مكالمات سبتمبر الأربع فعلاً.
- على كل وحدة مقتطعة، تخسر زِرّاند الهامش زائد 44.2% من تكلفة الوحدة. وهو موضع الدفتر أ المقيس نفسه في سبتمبر: نحو 76.0% من تكلفة الوحدة ملتزَم به لحظة المكالمة، عاد منه 41.8%.
وقبل استعمال قاعدة، افحصها أمام الحدث الذي جاءت منه. فتطبيقها على الدفتر أ يعطي خسارة قدرها 427,596.06 دولاراً مقابل 415,568.53 دولاراً التي وقعت فعلاً. والفارق بينهما 2.9%. وهذا قريب بما يكفي للثقة، وهو مذكور هنا كي تستطيع رفضه.
| الدفتر أ | الدفتر ب | |
|---|---|---|
| الهامش المسعّر | 711,218.00 | 711,110.00 |
| القيمة في المجموعة المتأثّرة | 4,613,990 | 2,402,200 |
| حصّة الدفتر في تلك المجموعة | 75.64% | 39.47% |
| الخسارة بقاعدة الضغط | 427,596.06 | 223,456.96 |
| الهامش الباقي | 283,621.94 | 487,653.04 |
| حصّة الهامش المسعّر الباقية | 39.9% | 68.6% |
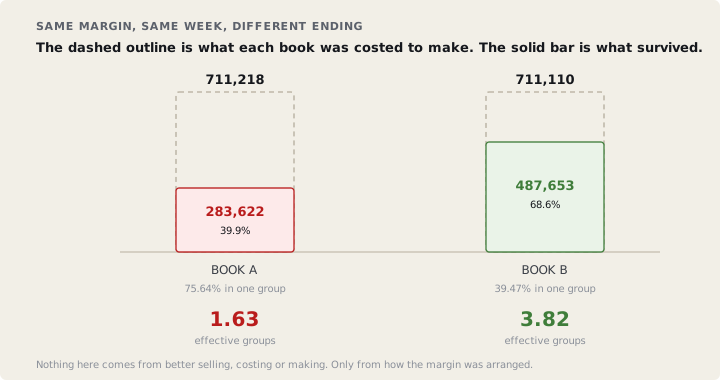
204,031.10 دولاراً تفصل بينهما، أي 28.7% من الهامش المسعّر للموسم كله. ولا سنت واحد منها يأتي من بيع أفضل، ولا تسعير أفضل، ولا تفاوض أفضل، ولا صناعة أفضل. بل يأتي من كيفية ترتيب المقدار نفسه من الهامش.
لماذا الفرق متناسب إلى هذا الحدّ
لا ذكاء مخبوءاً في الحساب. ويحسن إظهار ذلك، كي لا تبدو النتيجة حيلة.
القيمة المتأثّرة 4,613,990 مقابل 2,402,200، بنسبة 1.921. والخسارتان 427,596.06 مقابل 223,456.96، بنسبة 1.914. وهما الرقم نفسه تقريباً لأن القاعدة تأخذ حصّة ثابتة من كل طلبية متأثّرة. فتكون الخسارة قريبة جداً من التناسب مع مقدار ما يقع من الدفتر في المجموعة المتأثّرة. أما اختلاف نسب الهامش داخلها فأثره صغير.
وتلك هي الخلاصة العملية. حصّة المجموعة من الدفتر هي التي تتنبّأ بالخسارة، ولا تحتاج نموذج ضغط لقراءتها. فـ 75.64% للدفتر أ و39.47% للدفتر ب كان يمكن حسابهما في 30 أبريل بحساب الدرس الثاني. وكان العددان الفعّالان 1.63 مقابل 3.82.
والآن قارن رقمي العملاء للدفترين نفسيهما: 4.82 مشترياً فعّالاً مقابل 6.10. تحسّن متواضع، في الاتجاه المتوقّع، وأصغر بكثير من أن يتنبّأ بفجوة قدرها ربع ربح موسم. فالمقياس الذي كان سيخبر زِرّاند بما هو قادم هو المقياس الذي لم يكن أحد يجريه.
النصف الأمين: الدفتر ب هو الأسوأ في سنة عادية
لو كان الدفتر ب أفضل ببساطة، لما كانت المقارنة مثيرة للاهتمام. وهو ليس أفضل ببساطة، لأن توزيعه يأتي بفاتورة.
- جودات قماش أكثر. يعمل الدفتر أ على ثلاث جودات قشرة. ويعمل الدفتر ب على سبع. وسجلّ زِرّاند نفسه في ستة مواسم يُظهر أن متوسّط كفاءة الخط ينزل نحو 1.4 نقطة عن كل جودة فوق أربع في النافذة. فيخطّط الدفتر ب عند 74.2% مقابل 78.4% للدفتر أ. وعلى أسابيع الخط البالغة 106 التي يشغلها الدفتر، تكون 4.2 نقاط 4.452 أسبوع-خط من الإنتاج الضائع، بقيمة 29,871.14 دولاراً بهامش الدفتر نفسه لأسبوع الخط.
- حسابات جديدة أكثر. كِلفِن ورِنمور ويارالِن كلها طلبيات أولى. وعلى سجلّ زِرّاند، تكلّف أعمال العيّنات والاعتمادات والإشراف على الطلبية الأولى لحساب جديد نحو 12,960 دولاراً لا تدفعها أي طلبية. أي 38,880 دولاراً عبر الثلاثة.
فالتكلفة الإضافية الكلية — أي العلاوة التي تدفعها ثمناً للتوزيع — 68,751.14 دولاراً في الموسم، كل موسم، ساء شيء أم لم يسؤ. وهو رقم حقيقي يحقّ للمخطّط أن يثيره.
فيصير السؤال حساباً لا جدالاً. فدفع 68,751.14 في السنة لكسب 204,031.10 في خريف سيّئ يستحقّ الإجراء إن وقع الخريف السيّئ أكثر من 33.70% من الوقت. وسجلّ زِرّاند نفسه 3 أخرفة سيّئة من آخر 11، أي 27.3%.
وعلى سجلّه هو، لا يكون الدفتر ب مجدياً. فالتوزيع يكلّف أكثر مما تساويه الحماية. ومسؤول التجهيز الذي اقتنع للتوّ بكل ما في هذه الدورة كان سيشتريه رغم ذلك.
ماذا تفعل بذلك الجواب
الردّ الصحيح ليس التخلّي عن التوزيع. بل خفض العلاوة، لأن العلاوة والحماية ليستا شراءً واحداً.
انظر من أين تأتي الـ 68,751.14. نحو نصفها غرامة جودات القماش. وحين سُئل المدير الفني في زِرّاند تبيّن أن اثنتين من الجودات الثلاث الإضافية قابلتان للتفادي. فقشرة كِلفِن المبطّنة بالفليس يمكن بناؤها على الرقاقة الثلاثية نفسها التي لأوسبريفيلد. وجاكيت يارالِن المحشو يمكنه استعمال القشرة نفسها التي لبَراكة فينتري. وقماش بليزر رِنمور وحده مختلف حقاً. وبجمع تلك المواصفات معاً يعمل الدفتر على أربع جودات. فتختفي غرامة الكفاءة، وتهبط العلاوة إلى 38,880 دولاراً من كلفة الحسابات الجديدة.
وعند ذلك الثمن تصير نقطة التعادل 19.06%، مقابل سجلّ قدره 27.3%. التوزيع نفسه، والحماية نفسها، وقد صار مجدياً.
وزّع على ما ينهار. واجمع على ما يكلّف. فالمواسم والأسواق النهائية وأنصاف الكرة هي ما يجعل الطلبيات تتحرّك معاً، والتوزيع عليها شبه مجاني. أما جودات القماش وأنواع الماكينات والحسابات الجديدة فهي ما يجعل الدفتر مكلف التشغيل، والتوزيع عليها لا يشتري لك شيئاً على الإطلاق.
موجّه · مرّر أسبوعاً سيئاً على دفتري وعلى الدفتر الذي رفضته
حين تختار بين طلبيات الموسم القادم، وكل ما على الطاولة له هاليس مقبول.
تصرّف كمهذهر مالي في مصنع يسعّر الإلغاءات بدل أن يصفها. أريد تمرير أسبوع سيّئ واحد على دفتري طلبيات. الحقائق: الدفتر أ هو ما حجزته — [الصق السطور: الليستري، والمنتج، والمجموعة، والوحدات، والسعر، والهاليس المسعّر، ونافذة الشحن]. والدفتر ب مبنيّ من استفسارات وصلتني فعلاً ورفضتها — [الصق السطور بالشكل نفسه]. وفي المتوسّط يكون [النسبة] من تكلفة الوحدة ملتزماً به وقت وصول مكالمة الإلغاء، وسجلّي في الاسترداد بحسب المرحلة هو: قماش تحت الطلب [النسبة]، وقماش مسلَّم غير مقصوص [النسبة]، ومقصوص [النسبة]، وتامّ الصنع [النسبة]. افعل ما يلي. أولاً، تحقّق من أن الدفترين قابلان للمقارنة: أعطني إجمالي القيمة وإجمالي الهاليس المسعّر لكلٍّ منهما، ونسبة الفرق بينهما. فإن لم يكونا قابلين للمقارنة فقل ذلك وتوقّف. ثانياً، عرّف صدمة واحدة وطبّقها على الاثنين بالطريقة نفسها: سمّ المجموعة المتأثّرة، واقطع [النسبة] من وحدات كل طلبية فيها، وسعّر كل وحدة مقطوعة بالهاليس المتخلّى عنه زائد الحصّة غير المستردّة من التكلفة الملتزَم بها. ثالثاً، أعطني جدولاً بالهاليس المسعّر والخسارة والهاليس الباقي لكل دفتر. رابعاً، قل لي أي حصّة من كل دفتر تقع في المجموعة المتأثّرة، وأرني كم تقترب نسبة الخسارتين من نسبة تينك الحصّتين. خامساً، سعّر تكلفة التوزيع: عُدّ جودات القماش الإضافية والحسابات الجهذهدة الإضافية ونوافذ الشحن الإضافية في الدفتر ب، وضع رقماً على كلٍّ منها من الأرقام التي أعطيتك، واجمعها في علاوة سنوية. سادساً، اقسم تلك العلاوة على المكسب لتعطيني احتمال التعادل. ثم اطلب منّي سجلّي أنا عن تواتر مثل هذا الموسم، بدل أن تفترض واحداً. سابعاً، قل لي أي جزء من العلاوة لا يشتري أي حماية على الإطلاق ويمكن إزالته.
قد يخطئ الذكاء الاصطناعي — تحقّق من أي شيء ستتصرّف بناءً عليه.
اختبر فهمكتثبّت قاعدة الضغط نسبة الاسترداد عند 41.8% للدفترين. فهل يحابي ذلك الدفتر ب أم يبخسه، ولماذا؟أظهر الإجابة
يبخسه. فالاسترداد تحدّده المرحلة التي بلغتها الطلبية. وطلبيات الدفتر أ المتأثّرة كانت كلها في نافذة تسليم واحدة، فكانت يوم المكالمات كلها واقفة عند النقطة المتأخّرة نفسها. أما مجموعات الدفتر ب الأربع فتُشحن على مدار السنة، فصدمة سبتمبر كانت ستجد طلبياته المتأثّرة موزّعة على الإنتاج لا محتشدة عند طرفه الغالي. وقد بيّن الدرس الثالث أن نقل الوحدات نفسها إلى مرحلة أبكر يهبط بالخسارة إلى 28.8% مما كانت عليه. وتثبيت الاسترداد هو الخيار الحذر، ولذلك اختير.
ما ينبغي أن تأخذه معك
دفتران بالهامش نفسه قد يختلفان بربع ربح موسم. والفرق مرئيّ في أبريل، في رقم يستغرق حسابه عشر دقائق. وللتوزيع ثمن حقيقي، وينبغي أن تسمّيه وتدفعه عن وعي. لكن معظم ذلك الثمن يُشترى عادةً بالصدفة، في جودات قماش وحسابات جديدة لم تكن الحماية بحاجة إليها قط. وزّع على ما ينهار. واجمع على ما يكلّف.