الدروس · الدرس 1 من 6
المصرف جزء من المنشأ
أن تقرأ الشروط المصرفية لمصنعٍ ما بوصفها حقيقة عن مكانه، وأن تحوّل السقف الائتماني إلى الرقم الذي لا يذكره أحد: أقصى حجم أعمال يستطيع ذلك المصنع حمله.
الدرس 1 من 6 · 18 د
طلبية واحدة، ثلاثة عناوين
تشتري مجموعة كالوميير قمصاناً رجالية لأحد عشر سوقاً. وفي يناير 2026 ترسل فرقة التوريد لديها الاستفسار نفسه إلى ثلاثة مصانع في ثلاثة بلدان. الموديل PS-3260، وهو قميص بوبلين قطني مصبوغ غزلاً. والكمية 48,000 قطعة، بتصنيع واحد وأربعة مقاسات. والتسليم إلى ميناء أوروبي في يونيو.
والمصانع الثلاثة هي:
- سمارّة للملابس، في رمسان، في تاماراسك
- أوفاندِن للنسيج، في تورفِن، في بلفيني
- سَندرهال للملابس، في أدرييف، في روثاني
تاماراسك وبلفيني وروثاني بلدان متخيَّلة. وكذلك كل قاعدة وسعر ورسم في هذا المقرّر. أما غير المتخيَّل فهو الشكل. فكل واحد منها مأخوذ عن نوع من الأنظمة يقابله مصدّر الملابس فعلاً. والحساب هو المقصود، لا البلدان.
تفوز سمارّة بالطلبية وتؤكّدها كأمر شراء CLM-5182 في 6 فبراير. وهذا ما يكلّفها أن تصنعها. وسعر فوب (FOB) هو السعر والبضاعة محمَّلة على السفينة في ميناء التصدير؛ ويدفع المشتري أجرة الشحن من هناك فصاعداً.
| البند | للقميص | للطلبية |
|---|---|---|
| قماش وإكسسوارات مستوردة | 4.03 دولاراً | 193,440 دولاراً |
| تصنيع محلي وأعباء غير مباشرة | 3.10 دولاراً | 148,800 دولاراً |
| التكلفة | 7.13 دولاراً | 342,240 دولاراً |
| فوب | 8.40 دولاراً | 403,200 دولاراً |
| الهامش | 1.27 دولاراً | 60,960 دولاراً |
وذلك هامش قدره 15.1% من سعر فوب. وكل منسّق تجارة يعرف هذا الجدول. وهو كامل بالمعنى الذي تكون به صحيفة التكلفة كاملة: يحوي كل ما يجري داخل المصنع، ولا شيء ممّا يجري في المصرف.
وهذا المقرّر عن النصف الثاني. وهو ليس عن الأدوات. فالمسار 13 يملكها ويملكها كما ينبغي: كيف يُدفع ثمن طلبية التصدير، والاعتمادات المستندية، وهياكل الاعتماد الظهير، ورأس المال العامل، والخصم والتأمين، والصرف الأجنبي، والضمانات والكفالات. تلك المقرّرات السبعة تعلّمك ما هو الاعتماد المستندي وما يكلّفه الخصم.
أما ما لا تستطيع تعليمك إياه فهو ما يحدث حين تُقدَّم الأداة نفسها من مصنع في عنوان مختلف. وهذا هو هذا المقرّر. فالاعتماد اعتمادٌ في أي مكان. لكن مصرفاً في رمسان ليس مصرفاً في تورفِن.
ما عرضته المصارف الثلاثة فعلاً
طلبت المصانع الثلاثة كلها من مصارفها الشيء نفسه. أرادت رأس مال عامل قبل الشحن، مُقرَضاً مقابل طلبية كالوميير المؤكّدة، ويُسدَّد حين يصل المال.
| مصرف أردهِن، تاماراسك | مصرف هافريل، بلفيني | مصرف ديشان، روثاني | |
|---|---|---|---|
| سقف التسهيل | 900,000 دولاراً | 2,400,000 دولاراً | 500,000 دولاراً |
| الدفعة من قيمة الطلبية | 60% | 80% | 50% |
| الفائدة في السنة | 14.5% | 6.9% | 19.0% |
| رسم الترتيب لكل سحب | 0.75% | 0.25% | 1.00% |
| هامش نقدي مجمّد | 10% من السقف | لا يوجد | 15% من السقف |
| الضمان العيني | رهن أول على موقع المصنع | الذمّة المدينة والمخزون | رهن، مع كفالة شخصية من المالك |
اقرأ سطر الضمان العيني أولاً. فهو يفسّر الخمسة الباقية. فهافريل يقرض مقابل ما ستتحوّل إليه الطلبية: فاتورة على متجر تجزئة أوروبي، وبضاعة في طريقها إليه. أما أردهِن وديشان فيقرضان مقابل شيء يستطيعان أخذه وبيعه في شهر سيّئ. وهذا هو الفرق بين مصرف يستطيع تسعير ذمّة مدينة — أي مالٍ يدين به لك زبون — ومصرف لا يستطيع. وهو خاصية من خصائص الآلة القانونية وآلة الإفادات الائتمانية حول المصرف، لا من خصائص المصرفي.
وكل ما عدا ذلك يتبع. فالمصرف الذي يقرض مقابل الأرض لا يستطيع أن يقرض أكثر ممّا تساويه الأرض، فيكون السقف صغيراً. ولا يستطيع أن يرى هل هذه الطلبية جيدة، فيقدّم حصة أقل منها. ولا يستطيع بيع التعرّض لغيره، فيتقاضى عنه أكثر. ثم يطلب وديعة مجمّدة، لأن أرخص ضمان عيني في العالم هو مال المقترض نفسه.
الرقم الذي لا يذكره أحد: كم حجم أعمال يسمح به المصرف
هذا حساب لا يكاد يجريه مصنع. وهو أربعة أسطر.
طلبية سمارّة تشغل 60% من 403,200 دولاراً = 241,920 دولاراً من سقف أردهِن. وتحتجز ذلك المال من أول سحب في 20 فبراير حتى السداد في 16 يونيو، أي 116 يوماً. إذن:
- الطلبيات التي تستطيع سمارّة سحبها في وقت واحد: 900,000 ÷ 241,920 = 3.72
- عدد دورات الـ 116 يوماً في السنة: 365 ÷ 116 = 3.15
- الطلبيات في السنة: 3.72 × 3.15 = 11.71
- حجم الأعمال في السنة: 11.71 × 403,200 = 4,719,828 دولاراً
وأجرِ الأسطر الأربعة نفسها على الآخرَين.
| سمارّة، تاماراسك | أوفاندِن، بلفيني | سَندرهال، روثاني | |
|---|---|---|---|
| ما يُشغل من السقف لكل طلبية | 241,920 دولاراً | 322,560 دولاراً | 201,600 دولاراً |
| الطلبيات المسحوبة في وقت واحد | 3.72 | 7.44 | 2.48 |
| الطلبيات في السنة | 11.71 | 23.41 | 7.80 |
| سقف حجم الأعمال | 4,719,828 دولاراً | 9,439,655 دولاراً | 3,146,552 دولاراً |
تستطيع أوفاندِن أن تحمل ضعف ما تحمله سمارّة من الأعمال. الطلبية نفسها، والهامش نفسه، وأرضية الخياطة نفسها. ولم يتغيّر شيء في الثوب. والسقف ليس مشكلة مبيعات ولا مشكلة تسويق ولا مشكلة طموح، ولا يحرّكه أي قدر من الفوز بالطلبيات.
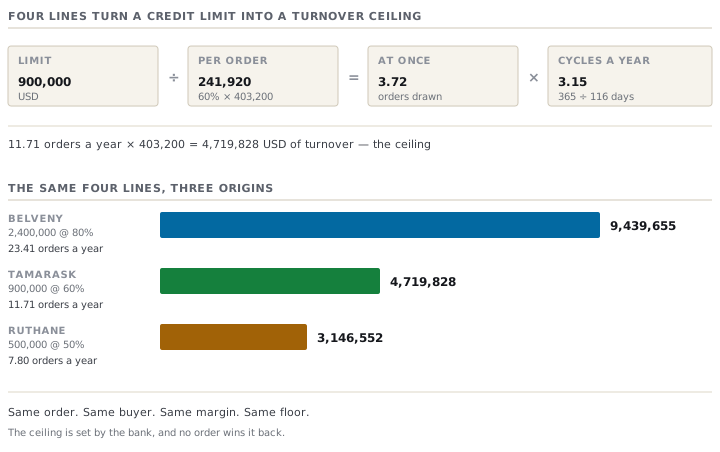
ولاحظ الفخّ في وسط ذلك الجدول. فنسبة الدفعة الأعلى لدى أوفاندِن تشغل قدراً أكبر من السقف لكل طلبية، لا أقل. فنسبة الدفعة تشتري نقداً وتنفق سقفاً. وهي ليست مجانية في أي من الاتجاهين. وأوفاندِن تفوز لأن سقفها أكبر بنحو ثلاثة أمثال، لا لأنها تسحب 80%.
التكلفتان اللتان لا تبلغان صحيفة التكلفة أبداً
الهامش النقدي المجمّد. يحتجز أردهِن 90,000 دولاراً من مال سمارّة مقابل التسهيل. ويدفع عليه 4.0% بينما يتقاضى 14.5%. والفارق 10.5% في السنة على 90,000، أي 9,450 دولاراً في السنة. وموزّعاً على 11.71 طلبية يصير 807.28 دولاراً للطلبية، أو 0.0168 دولاراً للقميص. صغير، وحقيقي، ودائم، وليس في صحيفة أحد.
والتعزيز، وهو موضع عضّ العنوان الأشدّ. الاعتماد الذي ستفتحه كالوميير سيصدر من مصرفها ويُبلَّغ إلى المصدّر. وتعزيز الاعتماد معناه أن يضيف مصرف ثانٍ وعده هو بالسداد. والمقرّر 13.2 يشرح ما هو التعزيز ويسعّره كمنتج. وهل سيضيف مصرف في سوق كالوميير تعزيزه؟ ليس ذلك سؤالاً عن كالوميير إطلاقاً. بل هو سؤال عن بلد المصدّر.
ومصرف ويلمرتون هو المراسل الذي كان سيعزّز للثلاثة جميعاً. والمراسل مصرف يتولّى أعمال مصرف آخر في سوقه هو. وقد سعّر على النحو التالي:
- على اعتماد مُبلَّغ إلى بلفيني: 0.55% عن كل ربع سنة أو جزء منه
- على اعتماد مُبلَّغ إلى تاماراسك: 1.35% عن كل ربع سنة أو جزء منه
- على اعتماد مُبلَّغ إلى روثاني: مرفوض، بأي سعر
والاعتماد يسري أربعة أشهر، فيُحتسب ربعان. وعلى طلبية سمارّة يكون ذلك 2.70% من 403,200 دولاراً = 10,886.40 دولاراً، أي 0.2268 دولاراً للقميص. وذلك 17.9% من الهامش. وعلى طلبية أوفاندِن يكون 1.10% = 4,435.20 دولاراً، أي 0.0924 دولاراً للقميص. والفارق بينهما 0.1344 دولاراً للقميص، أو 6,451.20 دولاراً على الطلبية. وذلك 10.6% من هامش سمارّة، ويقرّره كلَّه العنوانُ على الترويسة.
أما جواب سَندرهال فهو المهمّ، لأنه ليس سعراً. فليس لدى ويلمرتون حدّ قُطري على روثاني، فلا يوجد رقم يعزّز عنده. ولا تستطيع سَندرهال تحويل وعد كالوميير إلى وعد من مصرف في سوق كالوميير نفسها. لا بدفع المزيد، ولا بالتسوّق بين المصارف، ولا بحسن السؤال. وأحياناً يكون الجواب الذي يتلقّاه عنوانك «لا»، ولا تبلغه مهارة تفاوض.
ما ينبغي أن تكون قادراً عليه الآن
خذ خطاب تسهيلك وأجرِ الأسطر الأربعة. خذ السقف. اقسمه على نسبة الدفعة مضروبة في طلبية نموذجية. اضرب الناتج في 365 على دورتك النقدية بالأيام. ثم اضربه في قيمة الطلبية. ذلك هو سقفك. اكتبه على الحائط.
ثم افرز شروط مصرفك إلى النوعين اللذين هي عليهما فعلاً. شروط السعر هي الفائدة والرسوم والهامش النقدي. وهي تكلّفك مالاً في كل طلبية، ويستطيع عرض منافس أن يحرّكها. أما الشروط البنيوية فهي السقف، وما يجوز لك رهنه، وهل سيعزّز مراسل. وهي تقرّر أي أعمال ممكنة أصلاً، وهي في معظمها خصائص لمكانك لا لهويتك. وبقية هذا المقرّر تسعّر النصف البنيوي.