الدروس · الدرس 2 من 6
الاعتماد الظهير: اعتماد مشتريك بوصفه ضماناً
تحويل الاعتماد الذي تملكه إلى اعتماد يقبله مصنعك الغازل، وتسعير الهيكل سطراً سطراً مقابل تعريفة البنك نفسه.
الدرس 2 من 6 · 20 د
الاعتماد الصادر لصالحك أصل من الأصول
الاعتماد المستندي وعد من بنك بأن يدفع لك مقابل مستندات. وما إن يُبلَّغ إليك حتى تصبح ممسكاً بشيء لا تتوقّف قيمته على ميزانيتك أنت. بل تتوقّف على ميزانية نورثجيت يونيون بنك.
والاعتماد الظهير يشغّل ذلك. فيصدر بنك الماسة التجاري اعتماداً مستندياً ثانياً منفصلاً تماماً لصالح مصانع تشنغلين للنسيج، ويستمدّ الاطمئنان من الأول. ولا تتعامل تشنغلين مع جدارة صخرة الائتمانية إطلاقاً. إنها تتعامل مع جدارة الماسة.
وكلمة «ظهير» تصف ترتيباً تجارياً لا ترتيباً قانونياً. فلا شيء في قواعد المهنة يربط الاعتمادين. فوعد الماسة لتشنغلين قائم بذاته. وعلى الماسة أن تفي به مقابل مستندات صحيحة سواء شحنت صخرة قطعة ملابس أم لم تشحن، وسواء دفع نورثجيت أم لم يدفع. احتفظ بهذه الجملة. فالدرس الخامس مبني عليها، وكذلك كل ما توشك الماسة أن تطلبه.
ماذا تحتاج الماسة قبل أن تصدره
تقرأ ميرفت شكري في إدارة تمويل التجارة بالماسة اعتماد التصدير قبل أن تقرأ حسابات صخرة. وستّة أمور يجب أن تتحقّق.
- يجب أن يكون اعتماد التصدير مبلَّغاً عبر الماسة. فإن كان اعتماد نورثجيت مبلَّغاً عبر بنك آخر، فلا قبضة للماسة على المستندات ولا سبيل لها للتيقّن من وصول المال إليها. وستعتذر بأدب، ولن تشرح السبب.
- يجب أن يكون اعتماد التصدير صالحاً للعمل به. لا شرط تعجز صخرة عن الوفاء به فعلياً. ولا مستند لا يصدره إلا رينفيلد. ولا شرط معلّق على أمر خارج سيطرة صخرة. فإن طلب الاعتماد شيئاً لا يثبته أي مستند، لن تبني عليه الماسة، لأن مخاطرتها هي ستصير عندئذٍ رهينة حسن نيّة رينفيلد.
- يجب أن يكون البنك المُصدِر وبلده مقبولين. فتقيّم لجنة الائتمان في الماسة نورثجيت يونيون بنك والسوق التي يقع فيها. وهذا ليس إجراءً شكلياً. إنه أساس المعاملة كلّها.
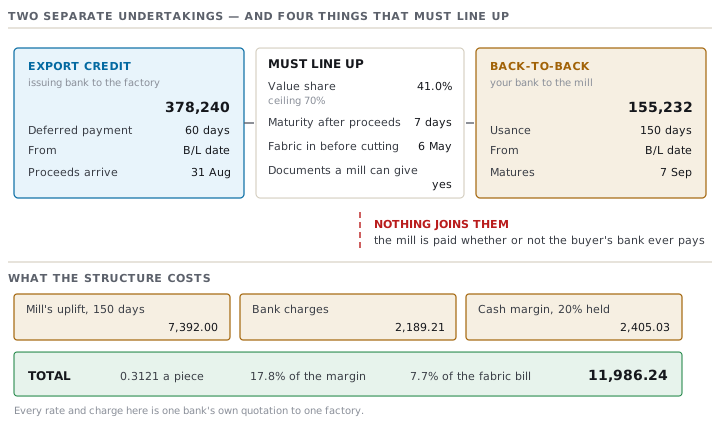
- يجب أن يقع الاعتماد الثاني داخل الأول بمساحة مريحة. وقاعدة الماسة نفسها: لا يجوز أن يتجاوز الاعتماد الظهير 70% من قيمة اعتماد التصدير. واعتماد قماش صخرة يمثّل 41.0% منه. مريح — ويستحقّ أن تعرفه قبل أن تتفاوض على سعر قماش.
- يجب أن يحلّ أجل الاعتماد الثاني بعد وصول مال التصدير. وهذا هو الشرط الذي يخفق عملياً. والدرس الرابع عن اليوم الذي أخفق فيه.
- الضمان. هامش نقدي، وتنازل عن حصيلة اعتماد التصدير لصالح الماسة، وتوجيه مستندات التصدير عبر الماسة. وفي هذه المعاملة الهامش 20% من قيمة الاعتماد الثاني.
مشكلة الأجل، وكم تكلّف عند المصنع الغازل
طلبت تشنغلين أن تُدفع لها القيمة عند الاطلاع، أي حالما تقدّم مستنداتها. ولن تفعل الماسة ذلك. فدفع القيمة للمصنع الغازل في أبريل من مال الماسة نفسه، ثم الانتظار حتى 31 أغسطس لاستردادها، هو قرض لصخرة. وقد رفضت الماسة أصلاً إقراض صخرة. وذلك الرفض هو سبب مناقشة هذا الهيكل من الأساس.
فيصدر الاعتماد الثاني بأجل. والأجل هو المدّة التي ينتظرها الاعتماد قبل أن يدفع. وهذا الاعتماد مستحقّ بعد 150 يوماً من تاريخ بوليصة الشحن. وبوليصة شحن القماش مؤرّخة 10 أبريل، فيحلّ أجله في 7 سبتمبر — بعد نزول مال التصدير في 31 أغسطس. فلا تخرج الماسة من جيبها شيئاً أبداً.
وستقبل تشنغلين، بثمن. وهذا عرضها، تعلنه صراحةً:
| أداة السداد | بالدولار للمتر | على 67,200 متر، بالدولار |
|---|---|---|
| اعتماد مستندي عند الاطلاع | 2.20 | 147,840 |
| اعتماد مستندي، 150 يوماً من بوليصة الشحن | 2.31 | 155,232 |
| حساب مفتوح، 90 يوماً | 2.255 | 151,536 |
سعر الـ 150 يوماً أعلى بـ 5.0% من سعر الاطلاع. أي 7,392.00 دولاراً على الطلبية، أو 0.1925 دولاراً للقطعة. والسطر الثالث غير متاح لصخرة بعد، والدرس السادس يعود إليه.
والآن اقرأ تلك الزيادة بوصفها سعر فائدة لا نسبة من فاتورة القماش. فعند الاطلاع كان سيُدفع للمصنع الغازل نحو 17 أبريل. والآن يُدفع له في 7 سبتمبر. أي ينتظر 143 يوماً إضافياً مقابل 5.0%. وهذا يساوي 12.8% سنوياً، بفائدة بسيطة.
وسعر رأس المال العامل الذي تعرضه الماسة على صخرة هو 14.5%. إذاً مال تشنغلين أرخص من مال بنك صخرة، وهو متاح لمصنع رفضه البنك. وكل رقم في الفقرتين الأخيرتين يخصّ هذا المصنع الغازل وهذا البنك وهو مجرّد مثال. أما الحساب الذي يحوّل الزيادة إلى سعر فائدة فليس مثالاً. إنه أنفع عملية حسابية في هذا المقرّر.
ماذا تتقاضى الماسة
| الرسم | الأساس | بالدولار |
|---|---|---|
| عمولة الإصدار | 0.30% مقطوعة على مبلغ الاعتماد | 465.70 |
| عمولة الأجل | 0.125% عن كل 30 يوماً أو جزء منها، و195 يوماً تعني 7 فترات | 1,358.28 |
| السويفت والتبليغ والمناولة | مقطوع | 210.00 |
| عمولة التسوية | 0.10% عند السداد | 155.23 |
| إجمالي رسوم البنك | 2,189.21 |
ثم الهامش. والهامش النقدي مال تودعه لدى البنك ولا تستطيع مسّه ما دام الاعتماد قائماً. و20% من 155,232 دولاراً تساوي 31,046.40 دولاراً، محجوزة من يوم إصدار الاعتماد حتى تسويته — 195 يوماً. وتموّلها صخرة من مال طلبية سابقة، فتكلفتها ليست فائدة. إنها المال نفسه وهو لا يفعل شيئاً. وبسعر 14.5% تساوي 2,405.03 دولاراً.
الإجمالي، وما الذي يُقارَن به فعلاً
| المكوّن | بالدولار |
|---|---|
| زيادة المصنع الغازل مقابل أجل 150 يوماً | 7,392.00 |
| رسوم الماسة | 2,189.21 |
| تكلفة الهامش النقدي | 2,405.03 |
| الإجمالي | 11,986.24 |
0.31 دولاراً للقطعة. أي 17.8% من هامش الربح الإجمالي للطلبية. أي 7.7% من فاتورة القماش.
وهذا الرقم الأخير هو ما يجدر حمله معك. فتمويل القماش بهذه الطريقة يكلّف نحو 7.7% ممّا يكلّفه القماش. لا سعر فائدة سنوياً، بل شريحة تُقتطع من أعلى.
والآن المقارنة الأمينة. لو أن الماسة أقرضت صخرة ببساطة 147,840 دولاراً بسعر 14.5% من 17 أبريل إلى 31 أغسطس، لكان الدرس الأول قد سعّر ذلك بـ 7,987.41 دولاراً. فالاعتماد الظهير أغلى بمقدار 3,998.83 دولاراً.
الاعتماد الظهير ليس رخيصاً. إنه متاح. فالسحب على المكشوف الوارد في تلك المقارنة غير موجود، ولن يوجد حتى يكون لصخرة سجلّ تعامل وضمان لا تملكهما اليوم. والبديل الحقيقي لمبلغ 11,986.24 دولاراً ليس 7,987.41 دولاراً. بل هو رفض أمر الشراء WM-8172 وما يحمله من هامش إجمالي قدره 67,200 دولاراً.
اختبر فهمكزيادة تشنغلين مقابل انتظار 143 يوماً تساوي 5.0% من سعر القماش. وبنك صخرة يقرض بسعر 14.5%. أيّهما أغلى، وماذا تخبرك الإجابة أن تفعل أولاً في الموسم القادم؟أظهر الإجابة
المصنع الغازل أرخص. فـ 5.0% على مدى 143 يوماً تساوي 12.8% سنوياً، مقابل 14.5% لدى البنك. فتفاوض إذاً على الأجل مع المصنع الغازل قبل أن تذهب إلى البنك. فكل يوم ائتمان تشتريه من المورّد يوم لا تضطرّ إلى شرائه من مُقرض بسعر أعلى. وخلافاً للبنك، لا يطلب المصنع الغازل هامشاً نقدياً.