الدروس · الدرس 1 من 6
ثلاثة منتجات وكلمة واحدة
تصل ثلاثة عروض في أسبوع واحد وتُسمّى كلها «تمويلاً». اقرأ ما يبيعه كل عرض فعلاً، ثم سعّر الثلاثة على الشحنة نفسها.
الدرس 1 من 6 · 17 د
الأسبوع الذي وصلت فيه العروض الثلاثة
تصنع «زهيري للمنسوجات المنزلية» (Zohairy Home Textiles) أرواب حمّام من التيري القطني في كفر شكر شمال القاهرة. باعت العام الماضي بـ9,976,000 دولاراً. وذهب أكثر من نصف ذلك إلى عميل واحد: «ستاينمارك هوم» (Steinmark Home)، وهي سلسلة تجزئة ألمانية للمنسوجات المنزلية. يكرّر «ستاينمارك» طلبيته تسع مرات في السنة. أي 5,387,400 دولاراً، وهي 54.0% من الدفتر.
والشحنة التي على المكتب اليوم هي أمر الشراء SMK-7714: 41,000 روب حمّام، موديل RB-620، تيري قطني 480 غراماً للمتر المربع. والسعر تسليم ظهر السفينة (فوب) الإسكندرية 14.60 دولاراً. ويعني «فوب» أن السعر يغطّي البضاعة محمّلة على السفينة في الإسكندرية، ولا شيء بعد ذلك. والفاتورة 598,600 دولاراً.
أبحرت الحاوية ببوليصة شحن مؤرّخة في 12 مارس 2026. ويشتري «ستاينمارك» على الحساب المفتوح. والحساب المفتوح يعني بلا ضمان بنكي وبلا اعتماد مستندي: يشحن المصنع، ويرسل الفاتورة، وينتظر. والمهلة 90 يوماً من تاريخ بوليصة الشحن، فيُستحقّ المال في 10 يونيو. لكن «ستاينمارك» يدفع لمورّديه في الرابع والعشرين من كل شهر، فيصل المال فعلاً في 24 يونيو. أي بعد 104 أيام من إبحار الحاوية.
دفعت «زهيري» لمورّد الغزل في يناير. ودفعت لعمّالها كل أسبوع منذ ذلك الحين. ودفعت فاتورة الكهرباء في فبراير. وستقبض في يونيو. هذه الفجوة هي موضوع هذا المسار كله، والدورة 13.4 هي التي تقيسها.
وهذه الدورة عن تكلفة سدّ الفجوة. عرضت ثلاث مؤسسات سدّها في الأسبوع نفسه. وعرضت ثلاثة منتجات مختلفة تماماً. واستعملت رسائل الغلاف الثلاث الكلمة نفسها: تمويل.
ماذا يبيع كل واحد من الثلاثة فعلاً
يعرض «بنك سلماوي التجاري» خصم الفواتير. تُحيل «زهيري» فاتورة «ستاينمارك» إلى البنك فتستلم 80% من قيمة الفاتورة فوراً. ويحتسب «سلماوي» خصماً قدره 7.8% في السنة على المال الذي يقدّمه، ورسم خدمة قدره 0.35% من قيمة الفاتورة. ولا يُخبَر «ستاينمارك» بشيء. فتظلّ «زهيري» ترسل كشوف الحساب وتردّ على المكالمات. وحين يصل المال إلى حساب التحصيل، يأخذ البنك مستحقّه ويفرج عن الباقي. وإن لم يسدّد «ستاينمارك» خلال 90 يوماً من تاريخ الاستحقاق، استردّ البنك ماله من «زهيري».
هذا قرض مقابل فاتورة. وما يبيعه هو الوقت.
وتعرض «ليندنغيت للذمم المدينة» الفاكتورينغ. والفاكتورينغ يعني بيع الفاتورة وبيع مهمّة تحصيلها معها. تقدّم «ليندنغيت» 85%. وتحتسب خصماً قدره 8.4% في السنة على الدفعة، وعمولة فاكتورينغ قدرها 0.9% من كل فاتورة محالة، بحدّ أدنى 24,000 دولاراً في السنة. وتتولّى كذلك دفتر أستاذ المبيعات. ويُبلَّغ «ستاينمارك» كتابةً بأن الدين قد أُحيل، ويُطلب منه السداد إلى «ليندنغيت» مباشرةً. وتصدر «ليندنغيت» كشوف الحساب، وتدير تقرير أعمار الديون، وترسل التذكيرات، وتجري مكالمات التحصيل بأربع لغات.
هذه إدارة ائتمان خارجية تُقرضك مالاً أيضاً. وما تبيعه هو التحصيل ودفتر الأستاذ.
وتعرض «كروسفيل لتأمين الائتمان» وثيقة تأمين ائتمان شاملة لكل المبيعات. و«شاملة لكل المبيعات» تعني أن الوثيقة تغطّي مبيعاتك كلها، لا شحنة واحدة. ولا تقدّم «كروسفيل» مالاً على الإطلاق. بل تدرس كل مشترٍ من مشتري «زهيري»، وتضع لكل واحد حدّاً ائتمانياً، وتتعهّد بدفع 90% من أي دين مؤمَّن يصير معدوماً. وعلى «ستاينمارك» طلبت «زهيري» حدّاً قدره 700,000 دولاراً فحصلت على 450,000 دولاراً. والقسط 0.42% من المبيعات المؤمَّنة، إضافةً إلى رسم وثيقة قدره 3,200 دولاراً في السنة.
هذا ليس تمويلاً. ولا يصل دولار واحد إلى الحساب المصرفي في وقت أبكر. وما تبيعه هو الحماية من مشترٍ لا يسدّد. وتبيع شيئاً آخر أهدأ: رأي مؤسسة تراقب سوق «ستاينمارك» كلها، وهي سوق لا تستطيع «زهيري» رؤيتها.
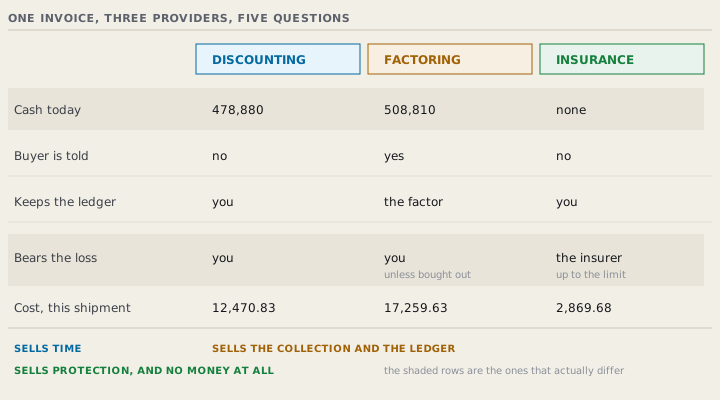
الأسئلة التي تفصل بينهم
ضع أي عرض «تمويل» أمام هذه الأسئلة الأربعة يزُل اللبس.
| سلماوي — خصم الفواتير | ليندنغيت — فاكتورينغ | كروسفيل — تأمين | |
|---|---|---|---|
| النقد اليوم، على هذه الفاتورة | 478,880 | 508,810 | لا شيء |
| من يلاحق المشتري | زهيري | ليندنغيت | زهيري |
| هل يعلم المشتري | لا | نعم، بإخطار | لا |
| من يخسر إن تعثّر المشتري | زهيري | زهيري، ما لم تشترِ الإعفاء | كروسفيل، حتى الحدّ |
| التكلفة على هذه الشحنة | 12,470.83 | 17,259.63 | 2,869.68 |
كل رقم في هذا الجدول محسوب لاحقاً في هذه الدورة. والعمود الثالث هو الذي يوقع الناس. فـ«كروسفيل» هي أرخص سطر في الجدول، وهي لا تنافس الاثنين الآخرين أصلاً. إنها تحلّ مشكلة أخرى. والمصنع الذي يشتري التأمين ثم يعجز عن دفع ثمن الغزل في أبريل يكون قد اشترى بالضبط ما طلبه، ولا شيء ممّا احتاجه.
والفخّ المعاكس أسوأ. فالمصنع الذي يأخذ 80% من البنك ويظنّ أنه باع الفاتورة لم يبع شيئاً. بل اقترض مقابلها. وما زال يحمل كامل مخاطرة «ستاينمارك» الائتمانية، على 100% من الفاتورة. وسيكتشف ذلك في الأسبوع الوحيد الذي لا يحتمل فيه اكتشافه.
الأسماء غير مستقرّة فعلاً، وهذا ليس ذنبك
«خصم الفواتير»، و«خصم الذمم المدينة»، و«تمويل الفواتير»، و«خصم الكمبيالات»، و«الفاكتورينغ»، و«تمويل سلسلة التوريد»، و«الفورفيتينغ»، و«تمويل الذمم الدائنة». كلها تتداخل في الكلام العادي، ومن يبيعونها يستعملون كلمة مكان أخرى. ولهذا نشرت غرفة التجارة الدولية وأربع هيئات قطاعية مجموعة تعريفات موحّدة لتقنيات تمويل سلسلة التوريد. ولم يكن ذلك تمريناً أكاديمياً. بل كُتب لأن مشتري هذه المنتجات لم يعودوا يميّزون بينها.
فلا تتجادل في الكلمة. تجادل في الأسئلة الأربعة. وحين توقّع، اجعل العقد يجيب عنها كتابةً. فاسم المنتج على لسان البائع لن يظهر في البند الذي يستردّ مالك.
إلى أين تمضي هذه الدورة
يحوّل الدرس الثاني كل سعر من تلك الأسعار إلى معدّل سنوي واحد تستطيع أن تقارن به. ويجد أن أصغر نسبة مظهراً على المكتب هي أغلى مال يمكن أن تأخذه «زهيري». ويسعّر الدرس الثالث الفرق بين الرجوع وعدم الرجوع، ثم يشاهد مطالبةَ جودة تُلغيهما معاً. ويقرأ الدرس الرابع وثيقة «كروسفيل» بحثاً عن الشروط التي تُبطل المطالبة، فيجد شحنة بلا تغطية على الإطلاق اعتمدها أربعة أشخاص اعتماداً صحيحاً. والدرس الخامس عن كون مشترٍ واحد يمثّل 54.0% من الدفتر. والدرس السادس عن ألّا تبيع الفاتورة نفسها مرتين، وعن أرخص تمويل في هذه الدورة كلها، وهو محادثة.
موجّه · ضع كل سعر على مكتبي على معدّل سنوي واحد
حين تجتمع في البريد نفسه ثلاثة عروض تمويل، وعرض سداد مبكر من ليسترٍ، وخصم تعجيل من مورّد، ولا يمكن مقارنة أي منها بالآخر.
تصرّف كمحلّل تمويل تجاري يعمل لدى مصدّر ملابس لا لدى بنك. أريد إعادة صياغة كل سعر أمامي كنسبة سنوية واحدة أستطيع أن أقارن بها، حتى أرتّبها. حقائقي: العملة [العملة]، والليستري [الليستري]، وقيمة الفاتورة [المبلغ]، وتاريخ بوليصة الشحن [التاريخ]، وشروط السداد [عدد الأيام ومن أي حدث]، والتواريخ التي وصلت فيها نقود هذا الليستري فعلاً في الشحنات الثلاث الأخيرة [التواريخ]. وعدد الشحنات في السنة عبر هذا التسهيل [العدد]. وسأعطيك عن كل عرض تمويل: الجهة [الاسم]، ونسبة الدفعة المقدَّمة [النسبة]، ومعدّل الخصم أو الفائدة [النسبة] وأساس حساب أيامه [الأيام الفعلية على 360، أو على 365، أو كما هو مُسعَّر]، وكل رسم مع أساسه [لكل فاتورة، أو سنوياً، أو نسبة من ماذا]، وأي حدّ أدنى سنوي [المبلغ]، وهل هو مع حقّ الرجوع أو بدونه. وسأعطيك كذلك أي خصومات تعجيل معروضة عليّ من المورّهذهن [النسبة مقابل كم يوماً أبكر]، وأي خصم سداد مبكر يطلبه مني الليسترون [النسبة مقابل كم يوماً أبكر]. افعل ما يلي. أولاً، احسب لكل عرض تمويل إجمالي العبء بالمال على شحنة واحدة مسمّاة. واسرد كل مكوّن على حدة. ثم أعطني المعدّل السنوي: إجمالي العبء، مقسوماً على المال الذي استلمته فعلاً، مقسوماً على عدد الأيام التي احتفظت به فيها، مضروباً في 365. وبيّن المقام الذي استخدمته وسببه. ثانياً، أعد صياغة أي معدّل مُسعَّر على سنة من 360 يوماً على أساس 365 يوماً، وبيّن الفرق بالنقاط. ثالثاً، احسب المعدّل السنوي لكل خصم تعجيل أو سداد مبكر: الخصم مقسوماً على واحد ناقص الخصم، مضروباً في 365 على عدد الأيام الليستراة. رابعاً، ضعها كلها في جدول واحد مرتّب من الأرخص إلى الأغلى، مع تعليم تكلفة أموالي الشاملة كخطّ فاصل. ووسم كل سطر بـ«خذه» أو «ارفضه» أو «استخدمه أولاً». خامساً، أخبرني بالمال كم أكسب في السنة إن تصرّفت وفق هذا الترتيب. سادساً، اذكر ما لا يلتقطه المعدّل السنوي في كل عرض: حقّ الرجوع، واحتىود الدنيا، وسقوف التركّز، والتعهّدات، وحقوق السحب. واطلب مني أي مُدخل تحتاجه بدل افتراضه. ولا تعطني نطاقاً حيث يمكن إعطاء رقم.
قد يخطئ الذكاء الاصطناعي — تحقّق من أي شيء ستتصرّف بناءً عليه.
اختبر فهمكاشترت «زهيري» وثيقة «كروسفيل» ثم ساءت فجوة النقد في مارس بدل أن تتحسّن. فما الذي حدث؟أظهر الإجابة
لم يحدث شيء خاطئ في الوثيقة. فتأمين الائتمان يدفع بعد تعثّر المشتري. وهو لا يقدّم مالاً مقابل فاتورة سليمة، فلا يستطيع سدّ فجوة توقيت. اشترت «زهيري» حمايةً من دين معدوم، بينما كانت مشكلتها أن ديناً سليماً يبعد 104 أيام. وهما شراءان منفصلان. وقد يكون أيّهما صائباً. لكن واحداً منهما فقط يضع مالاً في الحساب في مارس.