الدروس · الدرس 4 من 6
ماذا يغطّي المؤمِّن، وما الذي يُبطل المطالبة بهدوء
اقرأ وثيقة تأمين ائتمان بحثاً عن أرقامها الخمسة الحاملة، ثم تتبّع مطالبتين سقطتا — واحدة بسبب جدول شحن وأخرى بسبب رسالة مهذّبة.
الدرس 4 من 6 · 17 د
خمسة أرقام تحمل الوثيقة كلها
تمتدّ وثيقة «كروسفيل لتأمين الائتمان» الشاملة لكل المبيعات على ثلاثين صفحة. وخمسة أرقام فيها هي التي تقرّر هل تُدفع المطالبة أم لا.
- نسبة التأمين — 90%. تدفع «كروسفيل» هذه الحصة من الخسارة المؤمَّنة. والـ 10% الأخرى على «زهيري»، ولا يمكن تأمينها بحكم التصميم. فالمؤمِّن الذي يدفع 100% يدفع لبائع لا سبب لديه ليبالي بمن يبيع له.
- الحدّ الائتماني — 450,000 دولاراً على «ستاينمارك». وهو أكبر رصيد قائم تغطّيه «كروسفيل» على ذلك المشتري في أي لحظة. وهو ليس لكل فاتورة. وليس لكل شحنة. وليس لكل سنة.
- الحدّ التقديري — 30,000 دولاراً. فعلى مشترٍ ليس له حدّ من «كروسفيل»، يجوز لـ«زهيري» أن تقرّر بنفسها حتى هذا المبلغ. لكن بشرط أن تستوفي شروط الوثيقة المسمّاة: سجلّ سداد نظيف، وتقرير ائتماني ساري المفعول في الملف. فلا تقرير، فلا تغطية، مهما كان المبلغ.
- أقصى مدة تمديد — 60 يوماً. يجوز لـ«زهيري» أن تمنح مشترياً متأخراً حتى 60 يوماً إضافية بعد تاريخ الاستحقاق الأصلي بسلطتها هي. وما بعد ذلك يحتاج موافقة «كروسفيل» الكتابية.
- مهلة الإبلاغ عن التأخر — 30 يوماً. فأي دين يظلّ غير مسدَّد بعد 30 يوماً من استحقاقه يجب إبلاغ «كروسفيل» به داخل تلك المهلة.
وخلف الخمسة تقف الاستثناءات. وأهمّها استثناء قصير: الدين المتنازع عليه غير مغطّى حتى تُحسم المنازعة لصالح المؤمَّن له. وقد بيّن الدرس الثالث لماذا تسكن مخاطرة مصنع الملابس الائتمانية الحقيقية في هذه الجملة.
الخطأ الذي لم يرتكبه أحد
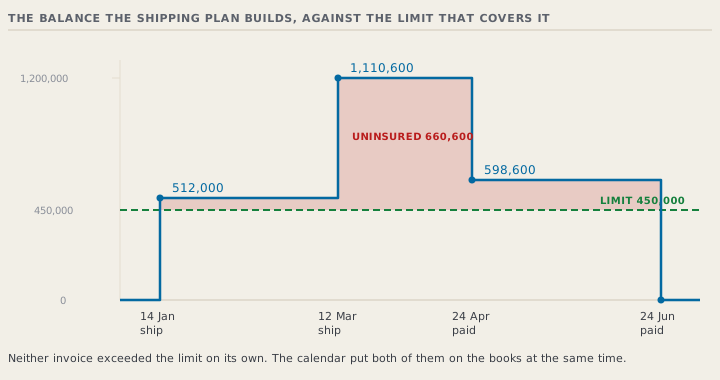
الحدّ الائتماني رصيد، وجدول الشحن هو الذي يصنع الأرصدة. ولم يضع أحد في «زهيري» الاثنين في صفحة واحدة قطّ.
| بوليصة الشحن | الفاتورة | الاستحقاق | الرصيد بعدها | |
|---|---|---|---|---|
| الشحنة SMK-7690 | 14 يناير | 512,000 | 14 أبريل | 512,000 |
| الشحنة SMK-7714 | 12 مارس | 598,600 | 10 يونيو | 1,110,600 |
الحدّ هو 450,000 دولاراً. وفي 12 مارس كان الرصيد القائم على «ستاينمارك» 512,000 دولاراً بالفعل، لأن شحنة يناير لم تكن مستحقّة إلا بعد شهر. فأبحرت حاوية مارس إلى رصيد قدره 1,110,600 دولاراً، مقابل حدّ قدره 450,000 دولاراً. و660,600 دولاراً منه غير مؤمَّنة، ولم يرتكب شخص واحد خطأً.
- طلب مسؤول الائتمان 700,000 دولاراً في ديسمبر، ومُنح 450,000 دولاراً في يناير، وحفظ الإخطار.
- وشحن الميرشانديزر في التاريخ المؤكَّد، مقابل أمر شراء مؤكَّد.
- وسحبت المالية 80% المعتادة من «سلماوي» في 16 مارس.
- وكان العضو المنتدب قد اعتمد وثيقة «كروسفيل» تحديداً ليكون هذا المشتري مغطّى.
ولو تعثّر «ستاينمارك» في 13 مارس، لكانت المطالبة 450,000 دولاراً بنسبة 90%، أي 405,000 دولاراً، مقابل خسارة قدرها 1,110,600 دولاراً. أي 36.5% منها. ولذُهل الجميع، ولكانت الوثيقة قد أدّت تماماً ما هو مكتوب فيها.
العلاج عمود واحد، وهو مجاني
أضف الانكشاف المؤمَّن المتحرّك إلى خطة الشحن: الرصيد القائم على هذا المشتري، زائد هذه الشحنة، مقابل الحدّ. وحين يتجاوز الرقمُ الحدَّ، تُظهره الخطة قبل حجز الحاوية بأسابيع. وهو الوقت الذي تكون فيه كل الخيارات ما زالت رخيصة.
والخيارات أربعة، وآخرها وحده هو الحادث العَرَضي.
- اطلب رفع الحدّ. لا يكلّف شيئاً ويستغرق أياماً. وكانت «كروسفيل» على الأرجح سترفع «ستاينمارك» إلى 600,000 دولاراً في يناير، على سجلّ نظيف لسنتين. ولن ترفعه في يونيو، أمام رصيد قدره 1,110,600 دولاراً وطلبٍ تفوح منه رائحة مشكلة. فوقت طلب الحدّ هو حين لا تحتاجه.
- رتّب الشحنات بحيث يبقى الرصيد تحت السقف. وهذا مكلف لأنه يؤخّر الإيراد، لكنه قرار.
- اشحن الفائض مقابل ضمان سداد. فاعتماد مستندي أو خطاب ضمان جاهز، عن المبلغ الزائد عن الحدّ، يُخرج ذلك الجزء من الانكشاف تماماً. وتتناول الدورة 13.2 الاعتماد. وتتناول الدورة 13.7 خطاب الضمان الجاهز.
- اشحن دون تأمين، وأنت تعلم. وهذا مشروع تماماً. ولا يصير إخفاقاً إلا حين لا يعلم به أحد.
المطالبة الثانية، قتلها حسنُ الخلق
«أوسوري ليفينغ» (Ossory Living) عميل بريطاني أصغر، له حدّ لدى «كروسفيل» قدره 150,000 دولاراً. وكانت الفاتورة OSL-3318، بمبلغ 118,400 دولاراً، مستحقّة في 20 يوليو.
ثم صمت «أوسوري». وفي 4 أغسطس طلب مكتبه المالي مهلة إضافية. وكانت ميرشانديزر «زهيري» تحمي عميلاً منذ ست سنوات، وتفعل ما يفعله أي ميرشانديزر جيد. فردّت بالموافقة على 90 يوماً إضافية.
تلك الرسالة هي الخسارة كلها. فأقصى مدة تمديد في الوثيقة 60 يوماً. ومنح 90 دون موافقة «كروسفيل» الكتابية يُخرج الدين من التغطية. وحين دخل «أوسوري» في تصفية إدارية في نوفمبر، رُفضت المطالبة: 106,560 دولاراً من التغطية، أهلكتها مجاملة استغرقت كتابتها دقيقتين.
وثمّة سبب ثانٍ منفصل على الدين نفسه. فقد تأخّرت الفاتورة في 20 يوليو. وأبلغت «زهيري» عنها في 3 سبتمبر، أي بعد 45 يوماً، مقابل مهلة إبلاغ قدرها 30. وكان أيٌّ من الإخفاقين وحده كافياً.
وكان التصرّف الصحيح مجانياً ولا يستغرق وقتاً أطول. ردّ على المشتري بأنك ستعود إليه خلال 48 ساعة. وراسل «كروسفيل» طالباً الموافقة على تمديد 90 يوماً. ثم ردّ. فالمؤمِّنون يمنحون هذه الموافقات روتينياً، وهذا هو سبب وجود آلية الموافقة. أما ما لا يفعلونه فهو منحها بأثر رجعي.
هل الإخلال بشرط قاتل دائماً
ليس تلقائياً، ويجدر أن تعرف السبب قبل أن تقبل مطالبة مرفوضة. ففي القانون الإنجليزي، لا يجوز للمؤمِّن أن يستعمل شرطاً مُخلّاً به لرفض مطالبة إن كان ذلك الإخلال لا يمكن أن يكون قد زاد من احتمال الخسارة التي وقعت فعلاً. فشرط عن حفظ العيّنات في مكان آمن، مثلاً، لا علاقة له بإعسار مشترٍ، ولا يجوز استعماله لإسقاط تلك المطالبة.
لكن هذا الاستدلال لا ينقذ «زهيري». فالإبلاغ المتأخر والتمديد المفرط الطول يمسّان صميم الخسارة الائتمانية. وكلاهما يسلب المؤمِّن فرصة إيقاف الشحنات التالية وبدء التحصيل والحدّ من الضرر. وهذه بالضبط هي الشروط التي تصمد في الجدال.
وهذا يقودنا إلى قاعدة التشغيل الآمنة الوحيدة. لا تمنح مهلة، ولا تُبرم تسوية، ولا تشطب ديناً، ولا توقف الشحن إلى مشترٍ متعثّر، دون إخبار مؤمِّنك أولاً. فكل واحد من هذه قرار للوثيقة فيه رأي.
اختبر فهمكمشترٍ ليس له حدّ لدى «كروسفيل» يطلب بضاعة بـ 26,000 دولاراً وقد سدّد لك في مواعيده ثلاث سنوات. فهل أنت مغطّى بالحدّ التقديري؟أظهر الإجابة
فقط إن كنت تحمل ما تشترطه الوثيقة أيضاً. وهو في هذا الجدول تقرير ائتماني ساري المفعول في الملف. فالمبلغ داخل الحدّ التقديري البالغ 30,000 دولاراً، وسجلّ السداد نظيف. لكن الحدّ التقديري مجموعة شروط، لا رقم فقط، والتقرير هو الشرط الأكثر غياباً. احصل على التقرير قبل خروج البضاعة، لا بعد المطالبة.