الدروس · الدرس 2 من 6
ما تكلّفه عملية الخصم فعلاً، كمعدّل
حوّل خصماً مُسعّراً ورسم خدمة ورسم ترتيب إلى معدّل سنوي واحد، ثم استخدم هذا المعدّل لقبول خصم تعجيل ورفض آخر.
الدرس 2 من 6 · 17 د
الرقم المكتوب في ورقة الشروط ليس هو السعر
تقول ورقة شروط «بنك سلماوي التجاري» 7.8%. وهذا ليس ما تدفعه «زهيري». والفارق ليس خدعة. فكل جزء منه مطبوع في الصفحة نفسها. والمشكلة أن المعدّل والرسم وقاعدة حساب الأيام ثلاثة أنواع مختلفة من الأرقام، ولا أحد يجمعها لك.
وهذا هو السحب على أمر الشراء SMK-7714. والسحب هو اللحظة التي يدفع لك فيها البنك فعلاً. الفاتورة 598,600 دولاراً. تصل المستندات إلى البنك في 16 مارس 2026، فتُدفع الدفعة المقدَّمة البالغة 80% — أي 478,880 دولاراً — في اليوم نفسه. ويصل مال «ستاينمارك» في 24 يونيو. فيكون مال البنك مع «زهيري» 100 يوم.
والآن الأعباء الثلاثة.
أولاً: الخصم، على أساس الأيام الفعلية على سنة 360 يوماً (actual/360). وهذه قاعدة لحساب الأيام. يعدّ البنك الأيام الحقيقية التي مرّت، لكنه يقسم على سنة من 360 يوماً. فيكون العبء 478,880 دولاراً بمعدّل 7.8% عن 100 يوم على 360: أي 10,375.73 دولاراً.
والسنة في التقويم 365 يوماً وسنة البنك 360. فيحصّل هذا المعدّل على مدى سنة كاملة أكثر ممّا يبدو. يحصّل 365 مقسومة على 360، أي نحو 1.4% من الفائدة أكثر من الرقم المعلن. وإذا وضعتها على أساس سنة من 365 يوماً، صارت تلك الـ 7.8% في الحقيقة 7.91%.
ثانياً: رسم الخدمة. وهو 0.35% من قيمة الفاتورة، أي 2,095.10 دولاراً، يُخصم عند السحب. وهو رسم لا معدّل. فلا يتغيّر فيه شيء إن سدّد «ستاينمارك» مبكراً أو متأخراً.
ثالثاً: رسم الترتيب. وهو 4,500 دولاراً في السنة، يُدفع مقابل وجود التسهيل أصلاً. وتمرّر «زهيري» تسع شحنات في السنة عبره، فيخصّ هذه الشحنة 500 دولاراً منه.
| المبلغ | نقاط من التكلفة السنوية | |
|---|---|---|
| الخصم، 7.8% على أساس actual/360 عن 100 يوم | 10,375.73 | 7.91 |
| رسم الخدمة، 0.35% من قيمة الفاتورة | 2,095.10 | 1.60 |
| حصة الشحنة من رسم الترتيب السنوي | 500.00 | 0.38 |
| الإجمالي، على المال المقدَّم فعلاً | 12,970.83 | 9.89 |
والعمود الأيمن سطر حساب واحد، وهو أنفع سطر في هذه الدورة:
العبء، مقسوماً على المال الذي استلمته فعلاً، مقسوماً على عدد الأيام التي احتفظت به فيها، مضروباً في 365.
فـ 12,970.83 دولاراً على 478,880 دولاراً تساوي 2.7086% عن 100 يوم. اضربها في 365، واقسمها على 100، فتحصل على 9.89% في السنة. فالمعدّل المُسعّر البالغ 7.8% يقلّل من التكلفة الحقيقية بأكثر من نقطتين. وكل نقطة من هذه مطبوعة في ورقة الشروط.
الآن صار المعدّل نافعاً، لأنك تستطيع أن تقارن به
لدى «زهيري» ثلاث طرق أخرى لتحريك المال عبر الزمن. ولم يضعها أحد على المحور نفسه من قبل.
سحبها على المكشوف لدى «سلماوي» يكلّف 11.5% في السنة على الرصيد المسحوب، بلا رسم عن كل سحبة. وهذا أغلى من التسهيل. فاستخدم سطر الخصم أولاً، وأبقِ السحب على المكشوف لما لا يموّله التسهيل.
وعرض «ستاينمارك» السداد بعد 30 يوماً بدل 90، مقابل 2.0% من الفاتورة. أي خصم تعجيل: مال يُحسم مقابل السداد الأبكر. وهذا هو العرض الذي يبدو بلا قيمة وهو أغلى مال على المكتب.
اثنان في المئة تشتري 60 يوماً. ولتحويل خصم التعجيل إلى معدّل سنوي، اقسم الخصم على ما كنت ستستلمه فعلاً، لا على الفاتورة:
فـ 2.0 على 98.0 تساوي 2.0408% عن 60 يوماً. ومضروبةً في 365 على 60 تصير 12.41% في السنة.
والآن بالدولار، على هذه الشحنة. قبول العرض يكلّف 11,972.00 دولاراً. وتمويل الستين يوماً نفسها على المبلغ الصافي نفسه، بمعدّل «زهيري» الشامل 9.89%، يكلّف 9,537.12 دولاراً. فالعرض أسوأ بمقدار 2,434.88 دولاراً في الشحنة الواحدة. وعلى تسع شحنات يصير 21,913.88 دولاراً في السنة. وسيصفه مدير المبيعات بأنه «مساعدة العميل في تدفّقه النقدي».
وعرض «قباني للنسيج التيري» على «زهيري» خصم 1.5% من فواتير القماش مقابل السداد بعد 10 أيام بدل 45. الحساب نفسه، والجواب معاكس:
فـ 1.5 على 98.5 تساوي 1.5228% عن 35 يوماً. ومضروبةً في 365 على 35 تصير 15.88% في السنة.
وفاتورة القماش في مارس 214,000 دولاراً. وأخذ الخصم يوفّر 3,210.00 دولاراً. وتمويل السداد المبكر 35 يوماً بمعدّل 9.89% يكلّف 1,999.04 دولاراً. فصافي المكسب 1,210.96 دولاراً على فاتورة واحدة، من اقتراض مال لدفع فاتورة قبل موعدها.
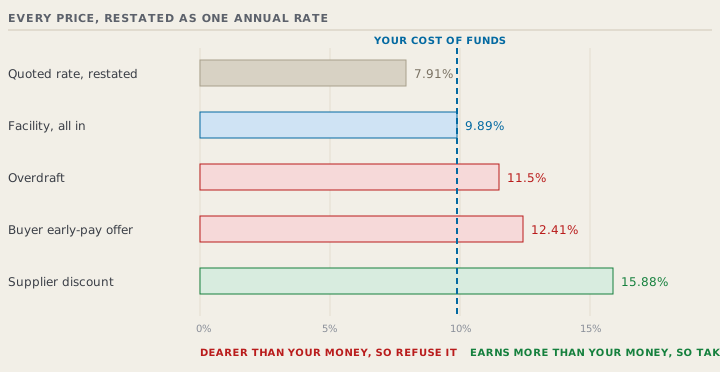
الخطّ الذي يحسم كل شيء
انظر ما الذي حدث للتوّ. فالتسهيل نفسه، بالمعدّل نفسه 9.89%، جعل قراراً خاطئاً وجعل الآخر صائباً.
- كل ما يكلّف أكثر من 9.89% في السنة للحصول على مال — عرض «ستاينمارك» عند 12.41%، والسحب على المكشوف عند 11.5% — ينبغي رفضه ما دام في التسهيل متّسع.
- وكل ما يكسب أكثر من 9.89% في السنة — خصم «قباني» عند 15.88% — يستحقّ التمويل على التسهيل.
والرقم الذي تقارن به ليس معدّل البنك في المطلق. بل هو أفضل استخدام بديل لديك للدولار نفسه. فالمصنع الذي لا تسهيل لديه ولا نقد يجيب عن السؤالين إجابة مختلفة. والمصنع الذي استُنفد تسهيله يجيب عنهما إجابة ثالثة.
افعل هذا مرة واحدة مع كل سعر على مكتبك
كل عرض تمويل، وخصم تعجيل، وبرنامج سداد مبكر، وغرامة تأخير يقابلها الميرشانديزر يمكن اختزاله إلى نسبة سنوية واحدة، بالمعادلتين أعلاه. ومعظمها لا يُختزل أبداً. ولهذا يُتفق على تنازل بنسبة 2.0% في اجتماع، بينما تبقى فرصة بنسبة 15.88% غير مقروءة في تذييل رسالة مورّد.
وتتناول الدورة 16.4 التفاوض على أيام السداد بوصفها شرطاً تجارياً. وهذا الدرس هو النصف الآخر من تلك المحادثة: كم تساوي تلك الأيام بالمال، قبل أن تقايض بها.
اختبر فهمكيعرض مشترٍ خصم 1.0% مقابل السداد بعد 15 يوماً بدل 45. فهل هذا مال رخيص؟أظهر الإجابة
هو 1.0 مقسومة على 99.0، أي 1.0101% عن 30 يوماً، مضروبة في 365 على 30 — نحو 12.29% في السنة. وهل هو رخيص؟ يتوقّف ذلك كلياً على البديل. فعند معدّل «زهيري» البالغ 9.89% هو غالٍ وينبغي رفضه. أما لمصنع بلا تسهيل ولديه سحب على المكشوف بـ 18%، فهو أرخص مال متاح. والنسبة وحدها لا تعني شيئاً حتى تحوّلها إلى معدّل سنوي وتضعها مقابل تكلفتك أنت.