الدروس · الدرس 2 من 6
جدول التعرّض، والتحوّط الذي لا يكلّف شيئاً
أن تكتب مخاطرة العملة في طلبية واحدة على هيئة قائمة تدفّقات نقدية مؤرّخة، وأن تقاصّها، وأن تجد الجزء من الخسارة الآتي من التواريخ لا من الأسعار.
الدرس 2 من 6 · 18 د
لا تستطيع إدارة رقم لم تكتبه قط
اسأل أمين خزينة أردِسّا في مارس عن التعرّض للعملة في الطلبية LKM-9126 يقل لك «نصف مليون دولار». وهذه قيمة الطلبية. وهو رقم خاطئ، بنحو الضعف.
فالتعرّض ليس إجمالياً. إنه قائمة تدفّقات نقدية مؤرّخة بعملة ليست عملتك. وحتى تكتبه بهذه الهيئة لا تستطيع فعل شيء به.
وهذه هي القائمة لهذه الطلبية الواحدة.
| التدفّق النقدي | الاتجاه | العملة | المبلغ | الاستحقاق | درجة اليقين |
|---|---|---|---|---|---|
| قماش وخيوط وإكسسوارات، 60 يوماً من فاتورة المصنع | خارج | دولار | 226,800 | 19 مايو | متعاقَد عليه |
| فاتورة لاركمور، 90 يوماً من بوليصة الشحن | داخل | دولار | 497,700 | 8 سبتمبر | طلبية مؤكّدة |
| قص وخياطة وإكسسوارات ومصاريف وأجور | خارج | سعلا | 9,576,000 | مارس إلى يونيو | متعاقَد عليه |
ثلاثة سطور. اثنان بالدولار، وواحد بالسعلا. وأردِسّا شركة كورفينية: مساهموها وأجورها وإيجارها وضرائبها كلها بالسعلا.
فالسطر الثالث غير معرَّض إطلاقاً. إنه مال بالعملة التي تعيش بها الشركة فعلاً. فالسطران الأولان وحدهما هما القابلان للحركة.
قاصّ، ولا تجمع
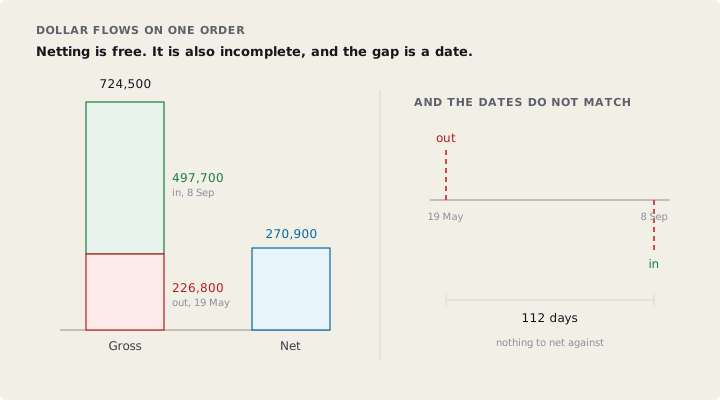
اجمع السطرين الدولاريين دون النظر إلى اتجاههما فتحصل على تعرّض قدره 724,500 دولاراً. وهذا هو الرقم الإجمالي. وهو ما يذكره مصنع خائف.
انظر الآن إلى الاتجاه. تستلم أردِسّا 497,700 دولاراً وتدفع 226,800 دولاراً. ومهما فعل الدولار فهو يفعله بكليهما. فإن ضعف الدولار أمام السعلا صار المال الداخل أقل قيمة — و صار المال الخارج أقل تكلفة. والاثنان يلغي أحدهما الآخر جزئياً.
- التعرّض الإجمالي: 724,500 دولاراً
- التعرّض الصافي: 270,900 دولاراً، صافي شراء دولار
أزالت المقاصّة 453,600 دولاراً. أي 62.6% من الرقم الإجمالي، ولم تكلّف شيئاً. لا مصرف ولا علاوة ولا عقد ولا مكالمة. كانت موجودة أصلاً. لكنها لم تُكتب قط بهيئة تتيح لأحد أن يراها.
وهذا هو التحوّط الطبيعي: تدفّقان متعاكسان بالعملة نفسها، يلغي أحدهما الآخر. وهو أقل الأدوات استخداماً في هذه الدورة، تحديداً لأنه ليس منتجاً. فلا أحد يبيعه، فلا أحد يعرضه عليك.
والمصنع الذي يشتري القماش بالدولار ويبيع الملابس بالدولار أقل تعرّضاً بكثير من مصنع يشتري محلياً ويبيع بالدولار. والمصنع الثاني يعتقد عادةً أن مركزه أسلم، لأنه «بلا تعرّض استيرادي».
نصف التحوّط الطبيعي الذي يفشل
والآن الجزء الذي يكلّف أردِسّا مالاً حقيقياً. ويكاد كل شرح للمقاصّة يغفله.
فالتدفّقان الدولاريان ليسا في اليوم نفسه. يُدفع ثمن القماش في 19 مايو. ويدخل المال في 8 سبتمبر. أي بفارق 112 يوماً. وطوال تلك الأيام الـ 112 تكون أردِسّا قد دفعت دولاراتها ولم تستلم بعد شيئاً. ولا يوجد في تلك المدة ما يُقاصّ.
المطابقة تكون بالعملة وبالتاريخ. والمطابقة بالعملة وحدها نصف تحوّط.
وهذا ما كلّفه ذلك. كان السعر الفوري لدى مصرف رُوسدن 45.10 في 19 مايو و43.10 في 8 سبتمبر.
| سعلا | |
|---|---|
| المتحصّل المتوقّع، 497,700 دولاراً بسعر يناير 46.00 | 22,894,200 |
| دفعة القماش المتوقّعة، 226,800 دولاراً عند 46.00 | 10,432,800 |
| التكلفة المحلية | 9,576,000 |
| الهامش المتوقّع | 2,885,400 |
| المتحصّل الفعلي، 497,700 دولاراً عند 43.10 | 21,450,870 |
| دفعة القماش الفعلية، 226,800 دولاراً عند 45.10 | 10,228,680 |
| التكلفة المحلية | 9,576,000 |
| الهامش الفعلي | 1,646,190 |
هبط الهامش بمقدار 1,239,210 سعلا. أي 42.9% ممّا سُعّر. والآن اقسم هذه الخسارة نصفين، فللنصفين علاجان مختلفان.
أثر السعر. افترض أن التدفّقين الدولاريين سُوّيا في اليوم نفسه، عند 43.10. عندها يكون الهامش 2,099,790 سعلا، والخسارة 785,610 سعلا، أي 27.2%. وهذه نتيجة خالصة لكون المركز صافي شراء 270,900 دولاراً في مواجهة سعر هبط من 46.00 إلى 43.10. تحقّق منها في سطر واحد: 270,900 مضروبة في 2.90 تساوي 785,610.
أثر التوقيت. وبقية الخسارة 453,600 سعلا، أي 36.6% من إجمالي الضرر. ولا تأتي إلا من التقويم. فقد دُفع ثمن القماش في 19 مايو عند 45.10، لا في 8 سبتمبر عند 43.10. فحوّلت أردِسّا دولاراتها خارجاً في لحظة أسوأ من التي حوّلتها فيها داخلاً. وتحقّق من هذا أيضاً: 226,800 دولاراً مضروبة في فرق الـ 2.00 سعلا بين التاريخين تساوي 453,600 بالضبط.
فأكثر من ثلث الخسارة في هذه الطلبية لا علاقة له بالخطأ في تقدير العملة. جاء من الدفع في تاريخ والتحصيل في تاريخ آخر.
موجّه · حوّل طلبيتي إلى جدول تعرّض
حين يسألك أحهذام عن مخاطرة العملة في طلبية، ولا يكون لدى أحد جواب سوى قيمة الطلبية.
تصرّف كأمين خزينة في مصنع ملابس مصدِّر. ابنِ لي جدول تعرّض للعملة عن طلبية واحدة، ثم أخبرني بما يقوله. الحقائق: شركتي مسجّلة في [الدولة] وعملتها الوظيفية [العملة المحلية]. الطلبية: الليستري [الليستري]، وأمر الشراءء [الرقم]، والموهذهل [الموهذهل]، والكمية [الكمية]، والسعر [السعر] للوحدة [شرط التسليم]، وقيمة الطلبية [المبلغ]. وصدر عرض السعر في [التاريخ] وصلاحيته [العدد] يوماً. وتأكّدت الطلبية في [التاريخ]. وتعاقدت على الخامات في [التاريخ] بمبلغ [المبلغ] بعملة [العملة]، مستحقة [الشروط]. وتكلفة التحويل المحلية [المبلغ] بـ[العملة المحلية]، تُنفق بين [التاريخ] و[التاريخ]. والشحن في [التاريخ]. وشروط السداد [الشروط]، فالنقد متوقّع في [التاريخ]. وسعر الصرف الفوري حين سعّرت: [السعر]. افعل ما يلي. أولاً، اذكر كل تدفّق نقهذه في سطر يحمل الاتجاه والعملة والمبلغ وتاريخ الاستحقاق وفئة يقين من ثلاث: متعاقَد علماذا، أو طلبية مؤكّدة، أو متوقّع. وعلّم على السطور التي ليست بعملتي الوظيفية، فهي وحهذاا المعرَّضة. ثانياً، أعطني التعرّض الإجمالي والتعرّض الصافي لكل عملة، واذكر النسبة المئوية التي تزيلها المقاصّة. ثالثاً، بيّن لي أين تقع التدفّقات المتقاصّة في تواريخ مختلفة، وأعطني الفجوة بالأيام، وسعّر ما تكلّفني حركة قدرها [النسبة] عبر تلك الفجوة. رابعاً، أخبرني بعدد الأيام من عرض السعر حتى وصول النقد، وقارنه بعدد الأيام الذي يقيسه تقريري المالي. خامساً، قل أي أداة تسمح بها كل فئة يقين وأيها تمنعها ولماذا. سادساً، اذكر ما اضطررت إلى افتراضه. ولا تعطني نطاقاً حيث يمكن إعطاء رقم.
قد يخطئ الذكاء الاصطناعي — تحقّق من أي شيء ستتصرّف بناءً عليه.
درجة اليقين هي التي تختار الأداة المسموح لك بها أصلاً
العمود الأخير في الجدول هو الذي يتخطّاه الناس. وهو العمود الذي يختار الأداة.
- متعاقَد عليه — عقد قماش موقّع بسعر دولاري ثابت. التدفّق سيحدث. ولك أن تثبّته بعقد آجل، لأن العقد الآجل يُلزمك بالتسليم، وأنت تعلم أنك تستطيع.
- طلبية مؤكّدة — أصدر المشتري أمر شراء. مرجّح جداً، لكن غير مؤكّد. فالطلبيات تُخفَّض، والدرس السادس عمّا يحدث حين تُخفَّض واحدة.
- متوقّع — أعمال الموسم القادم المرتقبة. لا يجوز تثبيت هذا بعقد آجل. فإن لم تتحقّق تلك الأعمال بقيت حاملاً عقد عملة لا شيء خلفه. وهذا رهان دخلت إليه من غير قصد.
وعرض السعر القائم، كالذي في الدرس الأول، حالة رابعة. فالتعرّض قائم، وليس بيدك، لأن المشتري هو من يقرّر أيصير حقيقياً أم لا. وهذه بالضبط الهيئة التي بُني لها الخيار. ولهذا عرض رُوسدن خياراً في تلك الحالة، لا عقداً آجلاً.
اختبر فهمكمصنع يستورد كل قماشه بالدولار ويبيع كل ملابسه بالدولار ويدفع الأجور والمصاريف محلياً. يقول مديره المالي إن الشركة لا تعرّض لديها لأن الدولارات الداخلة والخارجة تلغي بعضها. ما الخطأ في ذلك؟أظهر الإجابة
أمران. الأول أن التدفّقين الدولاريين لا يلغي أحدهما الآخر إلا بمقدار الأصغر منهما. والقماش هنا نحو 46% من قيمة الفاتورة، فأكثر من نصف المتحصّل غير مغطّى وهو صافي شراء دولار. والثاني أنهما لا يلغيان بعضهما إلا إن وقعا في التواريخ نفسها. وثمن القماش يُدفع قبل ثمن الثوب بأشهر، فحتى الجزء المتقاصّ معرَّض عبر الفجوة. فالمقاصّة تخفيض حقيقي ومجاني. وهي تخفيض، لا إلغاء.
الخلاصة
اكتب التعرّض على هيئة تدفّقات نقدية مؤرّخة. وأعطِ كل واحد منها عملة ومبلغاً وتاريخاً ودرجة يقين. وقاصّه قبل أن تتحوّط له، فالمقاصّة مجانية والأدوات ليست كذلك. ثم انظر إلى التواريخ. فالتحوّط الطبيعي الصائب في العملة الخاطئ في التوقيت سيأخذ منك ثلث خسارتك رغم ذلك. وهذا الجزء يُعالَج بالتفاوض على الشروط، لا بشراء شيء.