الدروس · الدرس 1 من 6
كان السعر رهاناً، ووُضع في يناير
أن تجد اليوم الذي تبدأ فيه مخاطرة العملة في طلبية فعلاً، وأن تضع سعراً على الجزء الذي يهبه الجميع مجاناً.
الدرس 1 من 6 · 20 د
الطلبية
تصنع أردِسّا للملابس البنطلونات المنسوجة في تُلهان بدولة كورفين. وفي 14 يناير تعرض سعراً على لاركمور للتجزئة، وهي سلسلة ملابس في فيسلاند، للموديل CH-7480: 42,000 بنطلون شينو رجالي من التويل القطني. قماش واحد، وثلاثة ألوان، وأربعة مقاسات.
السعر تسليم ظهر السفينة (فوب) 11.85 دولاراً. ومعنى (فوب) أن السعر يشمل تحميل البضاعة على الباخرة، وما بعد ذلك من شحن وتأمين على المشتري. وقيمة الطلبية 497,700 دولاراً. ويقول عرض السعر إن صلاحيته 45 يوماً.
تؤكّد لاركمور في 23 فبراير، بأمر الشراء LKM-9126. وتُطلب الخامات في مارس. وتذهب البضاعة على ظهر السفينة في 10 يونيو. وتدفع لاركمور بعد 90 يوماً من تاريخ بوليصة الشحن، فيصل المال إلى مصرف أردِسّا في 8 سبتمبر.
ولا يسوء شيء. يصل القماش في موعده. ويعمل الخط وفق الخطة. ويجتاز الفحص من أول مرة. وتبحر الباخرة في جدولها. وتدفع لاركمور في اليوم الذي قالت إنها ستدفع فيه.
ومع ذلك تخسر أردِسّا 1,239,210 سعلا من الهامش الذي سعّرته في يناير. أي 42.9% منه. يبحث مدير المبيعات عمّن أخطأ فلا يجده. لم يخطئ أحد.
ورقة التكلفة، والافتراض المدفون فيها
هذه ورقة التكلفة التي وقّعتها أردِسّا في 14 يناير. وفي صباح ذلك اليوم كان السعر الفوري لدى مصرف رُوسدن: الدولار الواحد = 46.00 سعلا. والسعر الفوري هو سعر المال المتبادل اليوم.
| السطر | العملة التي يُتكبّد بها فعلاً | للوحدة، بالدولار ما لم يُذكر غير ذلك |
|---|---|---|
| قماش وخيوط وإكسسوارات مستوردة | دولار أمريكي | 5.40 |
| قص وخياطة وإكسسوارات وتشطيب وتعبئة ومصاريف المصنع | سعلا | 228.00 سعلا |
| التكلفة المحلية معاد بيانها عند 46.00 | 4.9565 | |
| إجمالي التكلفة | 10.3565 | |
| السعر المعروض (فوب) | 11.85 | |
| الهامش | 1.4935 |
وهذا الهامش 12.60% من سعر البيع. وهو الرقم الذي يحمله مدير المبيعات في رأسه طوال السنة.
انظر إلى السطر الثالث مرة أخرى. الرقم 4.9565 ليس تكلفة. إنه تكلفة مقسومة على سعر صرف. والسعر رقم قرأه أحدهم من على شاشة صباح ثلاثاء في يناير.
ليس في ورقة التكلفة عمود لهذا السعر. ولا خانة تُظهره. ولا ملاحظة تقول إنه استُخدم. إنه أكبر افتراض منفرد في الصفحة، وهو الوحيد الذي لا تراه.
كل مسؤول تجهيز يعرف أن سعر القماش قد يتحرّك. ولا يكاد أحد يفكّر في سطر القص والخياطة بالطريقة نفسها. والقص والخياطة (CMT) هو تكلفة التصنيع في المصنع نفسه. وبالسعلا هو لا يتحرّك. وإنما يتحرّك لأن الشيء الذي تترجمه إليه يتحرّك.
متى بدأت المخاطرة؟
اطرح هذا السؤال في مصنع تحصل على ثلاث إجابات، بهذا الترتيب.
- حين أصدرنا الفاتورة. خطأ، وهو الجواب الأشيع. فالفاتورة تكتب سعراً تقرّر قبل أشهر. ورفعه الآن لا يغيّر شيئاً.
- حين شحنّا. خطأ أيضاً. فبحلول 10 يونيو يكون القماش قد قُصّ والأجور قد دُفعت. ولم يبقَ ما يُقرّر.
- حين أكّدنا الطلبية. أقرب. وما زال خطأ.
بدأت المخاطرة في 14 يناير، صباح خروج عرض السعر. تلك هي اللحظة التي توقّف فيها السعر عن كونه قابلاً للتعديل.
فمنذ تلك اللحظة صارت أردِسّا ملتزمة بتحصيل عدد ثابت من الدولارات، مقابل قاعدة تكلفة معظمها بالسعلا. ولا سبيل للرجوع، إلا بسحب العرض وخسارة العميل.
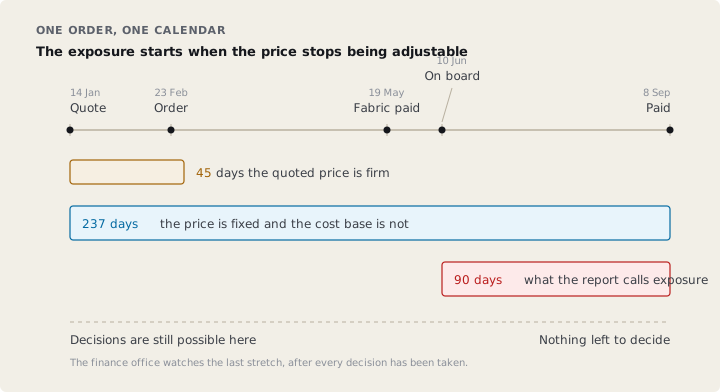
عُدّ الأيام. من عرض السعر إلى النقد 237 يوماً. ومن تأكيد الطلبية إلى النقد 197. ومن الشحن إلى النقد تسعون يوماً — وهي المدة التي يقيسها تقرير مراقبة الائتمان. وهي التي يسمّيها الجميع «التعرّض».
إذن المكتب المالي يراقب آخر 38% من المخاطرة. ويراقب الجزء الذي تقرّر بالفعل.
صلاحية الـ 45 يوماً شيء حقيقي له سعر حقيقي
وثمة طريقة ثانية أوضح لرؤية أن الساعة تبدأ عند عرض السعر.
أكّدت لاركمور في 23 فبراير. وهذا هو اليوم الأربعون من صلاحية مدتها 45 يوماً. والمشترون يستعملون النافذة كلها. فهم يجمعون العروض، ويعقدون مراجعة التشكيلة، وينتظرون جلسة مقاس. ولا شيء غير سليم في ذلك.
لكن طوال تلك الأربعين يوماً، كانت لاركمور تحمل سعراً ثابتاً لها أن تأخذه أو تتركه. وكانت أردِسّا تحمل وعداً لا تستطيع سحبه.
ولهذا الترتيب اسم في كل مصرف في العالم. إنه خيار: أي الحق في فعل شيء، دون الالتزام بفعله. والخيارات تُباع بالمال.
فعل أمين خزينة أردِسّا شيئاً نافعاً. سأل مصرف رُوسدن كم يتقاضى مقابل الصورة المعكوسة. أي الحق — دون الالتزام — في بيع دولارات مقابل سعلا عند 46.00 في أي وقت خلال الأيام الـ 45 القادمة، على الجزء السعلاوي من قاعدة تكلفة هذه الطلبية، أي نحو 208,000 دولاراً.
فعرض رُوسدن 1,150 دولاراً.
قف عند هذا الرقم لحظة.
- إنه 0.23% من قيمة الطلبية.
- وهو 1.8% من الهامش الذي سعّرته أردِسّا.
- وهو 2.7 سنتاً أمريكياً للوحدة. أي أقل مما تكلّفه بطاقة العناية.
وهبت أردِسّا ذلك مجاناً، في كل عرض سعر أرسلته ذلك الموسم. ولم يعرف أيٌّ من الثلاثة الذين وقّعوا العرض أن له سعراً.
وليست هذه فضيحة. فالسعر الثابت لمدة معلنة مجاملة تجارية عادية، والمشترون يتوقّعونها بحق. لكنها تكلفة. والتكلفة التي لا تراها تكلفة لا تستطيع أن تقرّر بشأنها.
ما الذي يسيطر عليه مسؤول التجهيز فعلاً
ليست هذه مشكلة أمين الخزينة وحده. فثلاث من الروافع الأربع تقع في مكتب التجهيز، لا في المالية.
- مدة صلاحية عرض السعر. الـ 45 يوماً عادة لا قاعدة. وواحد وعشرون يوماً لا تكلّف المشتري شيئاً لا يحتمله، وتنصّف الخيار الذي تكتبه.
- العملة التي يُعرض بها السعر. تعاملها الدورة 8.3 كشرط سداد. وهي أيضاً قرار بشأن مَن يحمل الحركة.
- السعر المستخدَم لتحويل سطر التكلفة المحلية. يعطيه الدرس السادس اسماً وسياسة.
- سرعة تحوّل الطلبية المؤكّدة إلى نقد. تملك الدورة 13.4 دورة النقد. وكل يوم تخرجه منها يوم مخاطرة لا تحمله.
والشيء الوحيد الذي لا يسيطر عليه مسؤول التجهيز حقاً هو سعر الصرف نفسه. ولهذا فبقية هذه الدورة عن كل ما عداه.
اختبر فهمكيُظهر تقرير مراقبة الائتمان لدى أردِسّا «التعرّض للصرف: 90 يوماً». ما الذي يقيسه هذا الرقم فعلاً، وما الذي يفوته؟أظهر الإجابة
إنه يقيس الذمّة المدينة — أي المدة بين الفاتورة والنقد. وهي المدة الوحيدة التي يعرفها النظام المحاسبي، لأنه قبل الفاتورة لا يوجد قيد دفتري تُعلّق عليه عملة. ويفوته الأيام الـ 147 بين عرض السعر والشحن. ففي تلك الأيام ثُبّت السعر، والتُزم بالخامات، ودُفعت الأجور. وهي 62% من إجمالي المخاطرة، وهي الجزء الذي كان القرار فيه ما يزال ممكناً.
الخلاصة
تبدأ مخاطرة العملة في طلبية لحظة توقّف السعر عن كونه قابلاً للتعديل. وتلك لحظة عرض السعر، لا الفاتورة. وورقة التكلفة تخفي السعر الذي استخدمته داخل سطر تكلفة مترجَم. ومدة الصلاحية خيار، ومصرفك سيعرض عليك سعره. وحين يصير سعر الصرف موضوعاً في اجتماع المالية، يكون القرار المهم قد اتُّخذ قبل موسمين — على يد شخص في التجهيز لم يكن يفكّر في العملة أصلاً.