الدروس · الدرس 5 من 6
ماذا تفعل الأدوات، وكم تكلّف كل واحدة
أن تسعّر عقداً آجلاً وخياراً وشرطاً تعاقدياً على الطلبية نفسها كي تصير قابلة للمقارنة، وأن تعرف لماذا لا يكون السعر الآجل تنبّؤاً أبداً.
الدرس 5 من 6 · 20 د
تعرّض واحد وأربع طرق لمعالجته
نحن في 23 فبراير. أكّدت لاركمور الطلبية LKM-9126. والسعر الفوري لدى مصرف رُوسدن 45.60، وستستلم أردِسّا 497,700 دولاراً في 8 سبتمبر، أي بعد 197 يوماً.
ويسعّر هذا الدرس أربع استجابات لذلك التدفّق الواحد. وكلها على الطلبية نفسها، كي تصير للمرة الأولى قابلة للمقارنة.
وقبل الاتّصال بالمصرف أصلاً، هناك المجاني من الدرس الثاني. فعلى أردِسّا أيضاً 226,800 دولاراً في 19 مايو. وينبغي تغطية ذلك على حدة، بشراء دولارات آجلة لأجل 19 مايو. ولا ينبغي تركه ليقاصّ متحصّلاً يصل بعده بـ 112 يوماً. ويعرض رُوسدن 46.32 لتاريخ القيمة ذاك. وكل ما يلي عن السؤال الأكبر المتبقّي.
أولاً: لا تفعل شيئاً
تستلم أردِسّا 497,700 دولاراً في 8 سبتمبر وتبيعها بأي سعر يكون ذلك الصباح. لا تكلفة ولا عقد ولا حدّ ائتماني، ومرونة كاملة. ونتيجة لا يستطيع أحد ذكرها مسبقاً.
وبالسعر الذي وصل فعلاً، 43.10، يكون ذلك 21,450,870 سعلا.
وعدم فعل شيء مركز. وليس غياباً لمركز. فجملة «قرّرنا ألا نتحوّط» وجملة «لم ينظر أحد في الأمر» تنتجان كشف الحساب نفسه، وشركتين مختلفتين تماماً.
ثانياً: العقد الآجل
العقد الآجل الصريح اتفاق يُبرم اليوم على مبادلة مبلغ ثابت من عملة بأخرى، في تاريخ مستقبلي محدّد، بسعر يُثبَّت الآن. ولا ينتقل مال في البداية. والطرفان ملزمان.
يعرض رُوسدن على أردِسّا 47.26 لتاريخ القيمة 8 سبتمبر. وأول ما يُلاحَظ أن هذا أفضل من السعر الفوري البالغ 45.60. فبيع الدولارات آجلاً يعطيك سعلا أكثر ممّا يعطيك اليوم. يبدو ذلك هبة. وليس كذلك.
وعند 43.10 يساوي العقد الآجل 2,070,432 سعلا أكثر من عدم فعل شيء. وكان يمكن أن يساوي أقل. فعند 49.00 يدفع العقد الآجل 23,521,302 بينما يدفع عدم فعل شيء 24,387,300، فتكون أردِسّا قد تنازلت عن 865,998 سعلا. فالعقد الآجل يزيل النتيجة، لا الخسارة. وهذا هو الغرض منه.
وتكلفته الحقيقية ليست على ورقة عرض المصرف. فالعقد الآجل يستهلك حدّاً ائتمانياً، لأن المصرف يحمل وعد أردِسّا بالتسليم. وهذا الحدّ هو نفسه الذي يسحب منه تسهيل رأس المال العامل في الدورة 13.4. وهو التزام. والدرس السادس عن اليوم الذي يهمّ فيه ذلك.
ثالثاً: الخيار
الخيار هو الحق، دون الالتزام، في التعامل بسعر محدّد. ويعرض رُوسدن على أردِسّا حق بيع 497,700 دولاراً عند 46.50 في 8 سبتمبر. والعلاوة 6,720 دولاراً، تُدفع في 23 فبراير. أي 306,432 سعلا، أو 0.62 سعلا عن كل دولار مغطّى.
فتحت 46.50 تنفّذ أردِسّا الخيار وتحصل على 46.50، مطروحاً منها الـ 0.62 التي أنفقتها بالفعل. أي أرضية قدرها 45.88 سعلا للدولار. وفوق 46.50 تدع الخيار ينقضي، وتبيع في السوق، فتكون أسوأ حالاً بمقدار 0.62 من عدم فعل شيء.
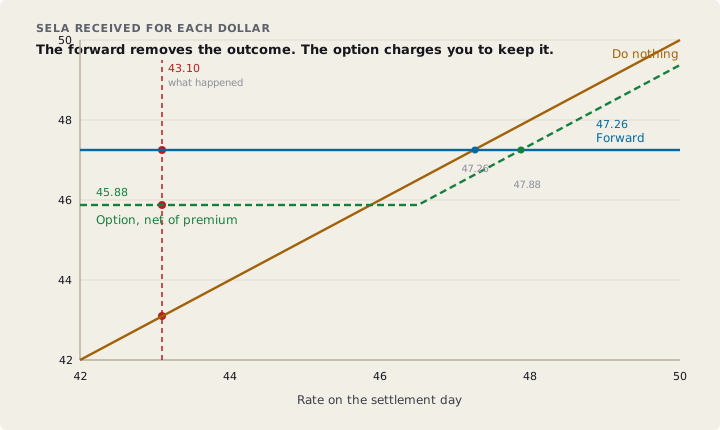
| السعر في 8 سبتمبر | لا شيء | العقد الآجل | الخيار بعد العلاوة |
|---|---|---|---|
| 43.10، ما حدث فعلاً | 21,450,870 | 23,521,302 | 22,834,476 |
| 47.26 | 23,521,302 | 23,521,302 | 23,212,728 |
| 49.00 | 24,387,300 | 23,521,302 | 24,078,726 |
اقرأ نقطتي التعادل من الجدول، لا من الرسم.
- يتفوّق عدم فعل شيء على العقد الآجل فوق 47.26. وهو ببساطة السعر الآجل، بحكم التعريف.
- ولا يتفوّق الخيار على العقد الآجل إلا فوق 47.88، أي السعر الآجل زائد العلاوة لكل دولار. وتحت ذلك يفوز العقد الآجل عند كل سعر بلا استثناء — ويفوز دون نقد مدفوع مقدّماً.
فلمَ شراء الخيار أصلاً؟ ليس من أجل النتيجة. ففي هذه الطلبية كان أسوأ من العقد الآجل بمقدار 686,826 سعلا. إنما تشتريه لأجل الشيء الوحيد الذي لا يستطيع الجدول إظهاره: أنه لا يُلزمك. فإن خُفّضت الطلبية انقضى الخيار وحده. أما العقد الآجل فلا، والدرس السادس يضع رقماً على ذلك.
موجّه · سعّر العقد الآجل والخيار وعدم فعل شيء على أرقامي
قبل أن تتّصل بالمصرف، لتصل وأنت تعرف قيمة كل جواب وأين تقع نقاط التعادل.
تصرّف كمستشار خزينة يتقاضى أجره منّي، لا من مصرف. لهذهّ ذمّة مهذهنة واحدة بعملة أجنبية، وأريد الخيارات الثلاثة مسعّرة جنباً إلى جنب. الحقائق: الذمّة [المبلغ] بعملة [العملة]، مستحقة في [التاريخ]، أي بعد [العدد] يوماً. وعملتي الوظيفية [العملة المحلية]. والسعر الفوري اليوم من مصرفي [السعر]. وأسعار الودائع الاسترشاهذهة لدى مصرفي لهذه المدة هي [النسبة] بعملتي المحلية و[النسبة] بعملة الذمّة. ويعرض مصرفي سعراً آجلاً قدره [السعر]، وخياراً لبيع عملة الذمّة بسعر تنفيذ [السعر] مقابل علاوة [المبلغ] تُدفع اليوم. وهاليسي المسعّر على الطلبية الأساسية [المبلغ] بعملتي المحلية. افعل ما يلي. أولاً، راجع السعر الآجل مقابل فرق الفائدة وأخبرني هل يتّسق مع أسعار الودائع التي أعطيتك إياها. وبيّن بهذهل سوق النقد — اقترض، وحوّل بالسعر الفوري، وأودِع — وأين ينتهي. ثانياً، عبّر عن علاوة الخيار كتكلفة لكل وحدة من عملة الذمّة، وكنسبة مئوية من هاليسي المسعّر. ثالثاً، ابنِ جدولاً بحصيلتي بعملتي المحلية في المعالجات الثلاث، عند خمسة أسعار تسوية تغطّي نطاقاً معقولاً. واذكر سعري التعادل: أين يتفوّق عدم فعل شيء على العقد الآجل، وأين يتفوّق الخيار على العقد الآجل. رابعاً، قل لي صراحةً أيّها الأفضل من حيث النتيجة وأيّها الأفضل من حيث المرونة، وسمِّ الحالة التي يكون فيها الأغلى هو الشراءء الصحيح. خامساً، أخبرني بما يفعله العقد الآجل بحدّي الائتماني لدى المصرف، وماذا يحدث إن خُفّضت طلبيتي قبل التسوية. ولا توصِ برأي في اتجاه العملة، وقل لي إن كنت قد طلبت منك ذلك ضمناً.
قد يخطئ الذكاء الاصطناعي — تحقّق من أي شيء ستتصرّف بناءً عليه.
رابعاً: شرط في عقد البيع
هذه هي الأداة التي لا يبيعها أحد، لأنها ليست منتجاً مالياً. إنها فقرة في عقد البيع. تقول إن السعر يظل ثابتاً ما دام سعر الصرف داخل نطاق، وإن الطرفين يتقاسمان الحركة خارج النطاق.
وقد اقترحت أردِسّا واحدة على لاركمور: يثبت السعر ما دام الدولار بين 44.00 و48.00 سعلا، وخارج ذلك النطاق يُقسم الفرق بالتساوي.
ولا تكلّف شيئاً. ولا تستعمل حدّاً ائتمانياً. وهي الأداة الوحيدة في هذه القائمة التي يتفاوض عليها مسؤول التجهيز، لا أمين الخزينة. وهي تحمل أيضاً فخاً، والفخ كله في الصياغة.
فقد قاست مسوّدة أردِسّا السعر في تاريخ الفاتورة. وفي 10 يونيو كان السعر 44.40، أي داخل النطاق. فلم يدفع الشرط شيئاً.
ولو قاست في تاريخ السداد لكان السعر 43.10. وهو 0.90 تحت الحدّ الأدنى، ولعوّضت لاركمور 0.45 سعلا عن كل دولار: 223,965 سعلا.
وهو الشرط نفسه في الحالتين. والكلمة التي تقرّر هل يساوي ربع مليون سعلا أو لا شيء إطلاقاً هي التاريخ الذي يقيس عنده. وعلى شرط سداد مدّته تسعون يوماً، يكون تاريخ الفاتورة هو الخاطئ بالضبط، لأنه يوقف الساعة قبل ربع سنة من تحرّك المال.
اختبر فهمكيعرض عليك مصرفك سعراً آجلاً لستة أشهر أعلى كثيراً من الفوري لبيع دولاراتك. ويقول مدير مبيعاتك إن المصرف يتوقّع بوضوح ضعف العملة المحلية، فالأولى الانتظار بدل التحوّط. بمَ تجيب؟أظهر الإجابة
بأن السعر الآجل أعلى من الفوري لأن أسعار الفائدة المحلية أعلى من الدولارية، ولا سبب غير ذلك. فالمصرف لا يبدي رأياً. إنما يسعّر مراجحة. وإن أردت اختبار ذلك فسعّر بديل سوق النقد: اقترض دولارات، وحوّل بالسعر الفوري، وأودِع محلياً. فستنتهي إلى المكان نفسه. والانتظار قرار بأخذ مركز في العملة. وقد يكون قابلاً للدفاع، لكن لا يمكن الدفاع عنه بقراءة السعر الآجل خطأً على أنه تنبّؤ.
الخلاصة
قاصّ أولاً، فذلك مجاني. ثم اختر بحسب ما تحتاجه، لا بحسب ما تتوقّعه. فالعقد الآجل يثبّت النتيجة ويُلزمك. والخيار يبقي لك الجانب الصاعد ويتقاضى منك ثمنه. والشرط التعاقدي لا يكلّف شيئاً، لكنه يحتاج توقيع المشتري، ويحيا أو يموت بالتاريخ الذي يقيس عنده. ولا تقرأ أبداً، أبداً، سعراً آجلاً على أنه رأي أحدهم في المستقبل.