الدروس · الدرس 6 من 6
محسوبة بدقّة، ومصنوعة بدقّة، وخاطئة
رتّب دفتر طلبيات بالمورد النادر فعلاً، وانظر لماذا خسر أفضل هامش في الدفتر الشهرَ.
الدرس 6 من 6 · 16 د
شخصان كلاهما محقّ
عودة إلى غرفة الاجتماعات في 14 أبريل. يقول المدير التجاري إن مارس كان أفضل أداء هامش منذ ثلاث سنوات. ويقول المراقب المالي إن المصنع خسر 18,628.80 دولاراً. ولا أحد منهما يبالغ، ولا أحد منهما يستطيع تفسير الآخر. فهما يقيسان بمقامين مختلفين، ولم يقل ذلك أحد بصوت مسموع.
وثمة طلبية واحدة تحت العبارتين.
PVL-7742
بيفيريل ستورز (Peverell Stores)، 60,000 طقم بيجاما أطفال قطنية، أُكّدت في 6 أكتوبر 2026 لتصنيع في مارس وشحن في 4 أبريل.
سار كل شيء فيها على ما يرام. حُسبت بهامش 18.65%، أفضل هامش في دفتر مارس. وشُغّلت بالكفاءة المعيارية. وحقّق القصّ عائده. وشُحنت كاملة، في التاريخ المتعاقد عليه، بلا مطالبة وبلا بدل. دقّق الطلبية أمام ورقة تكلفتها فلن تجد ما تقوله.
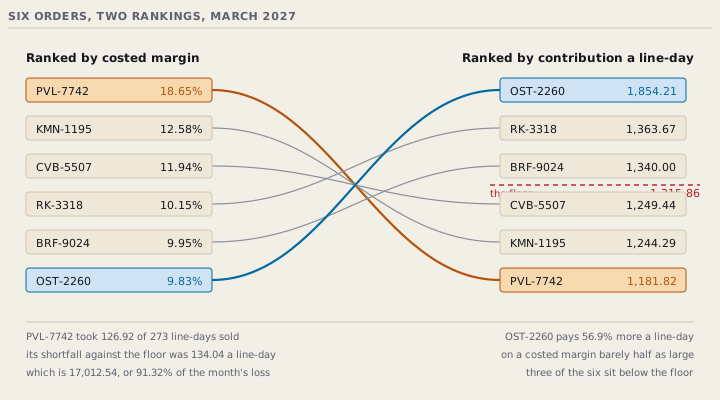
وقد شغلت 126.92 من أيام مارس المبيعة البالغة 273. أي 46.5% من كل ما صنعه المصنع ذلك الشهر.
وساهمت بـ 1,181.82 دولاراً ليوم الخط، أمام حدّ أدنى للمساهمة قدره 1,315.86 دولاراً.
- العجز: 134.04 دولاراً ليوم الخط
- ما ساهمت به الطلبية فعلاً: 60,000 × 2.50 = 150,000.00 دولار
- ما كان على 126.92 يوم خط أن تساهم به لتحمل حصّتها من المصنع: 167,012.54 دولاراً
- الفجوة: 17,012.54 دولاراً
وكانت خسارة الشهر 18,628.80 دولاراً. فطلبية واحدة، هي أفضل الطلبيات هامشاً في الدفتر ومصنوعة على أكمل وجه، تفسّر 91.32% منها.
لماذا كذبت النسبة
الحساب ليس صعباً حين تنظر إليه، وهو أنفع شيء في هذه الدورة.
نسبة الهامش تقسم على سعر فوب. وسعر فوب يشمل المواد، والمواد في معظمها قماش غيرك يمرّ عبر مبناك. فالثوب ذو القماش الرخيص يُظهر نسبة كبيرة على رقم صغير.
PVL-7742 طقم البيجاما | OST-2260 الجاكيت التقني | |
|---|---|---|
| فوب | 3.85 | 15.05 |
| المواد كنسبة من فوب | 32.21% | 80.40% |
| الهامش المحسوب | 18.65% | 9.83% |
| الهامش للقطعة | 0.7180 | 1.4788 |
| الدقائق المعيارية | 27.5 | 19.0 |
| المساهمة ليوم الخط | 1,181.82 | 1,854.21 |
يكسب الجاكيت لتنوير 56.9% أكثر عن كل يوم مصنع يستهلكه، على هامش محسوب لا يكاد يبلغ نصف هامش طقم البيجاما.
قل السبب في جملة واحدة يصير بديهياً. المصنع لا يبيع ملابس ولا يبيع نسباً. إنه يبيع 4,056,000 دقيقة شهرياً، والسؤال الوحيد عن أي طلبية هو كم دولاراً تتركه عن كل دقيقة تأخذها. والنسبة لا تستطيع الإجابة عن ذلك، لأن ليس فيها دقائق.
الطلبية التي رُفضت
هنا يكفّ الأمر عن أن يكون درساً في التكاليف.
في 14 ديسمبر 2026، طلبت أوستراندر (Ostrander) من تنوير (Tanwir) دفعة ثانية: 26,000 جاكيت تقني إضافي، الموديل نفسه والسعر نفسه، تُصنَع في مارس لشحن في 8 أبريل. وتحتاج إلى 494,000 دقيقة، أي 38.00 يوم خط.
رفض تنوير. وكان السبب مكتوباً ومطبَّقاً باطّراد ومعقولاً تماماً. تقول سياسة المبيعات لا تبع شهراً دون هامش 12% متى صار محجوزاً بنسبة 85%، والجاكيت يخرج بتكلفة تعطي 9.83%.
وفي مارس شغّل المصنع 39 يوم خط فارغة.
- المساهمة التي كانت ستضيفها دفعة أوستراندر الثانية: 26,000 × 2.71 = 70,460.00 دولاراً
- التكلفة الثابتة الإضافية لصنعها: لا شيء. فالأجور والإيجار والمصاريف كانت ملتزَماً بها أصلاً، ومنفقة أصلاً على خطوط فارغة.
- نتيجة مارس لو قُبلت: -18,628.80 + 70,460.00 = +51,831.20 دولاراً
الخطأ الذي لم يرتكبه أحد
اقرأ السلسلة ثانيةً. كل خطوة قابلة للدفاع.
- حسبت التكاليف
PVL-7742بصواب، بمعدّلات المصنع المعيارية نفسها. - قبلتها المبيعات في أكتوبر لأنها حملت أفضل نسبة هامش متاحة ذلك الأسبوع، وهو تماماً ما طلبته السياسة.
- حجزها التخطيط بصواب، وأظهر اللوح الشهر ممتلئاً بنسبة 87.50%.
- رفضت سياسة ديسمبر بصواب طلبية بهامش 9.83%.
- صنعها الإنتاج بالكفاءة المعيارية وشحن في موعده.
خمسة قرارات صحيحة، وسياسة مطبَّقة باطّراد، وخسارة. والعيب ليس في أي من الخطوات. إنه في الرقم الذي كُتبت السياسة حوله. فحدّ الهامش المعبَّر عنه كنسبة من سعر فوب يكافئ الملابس التي تأكل المورد النادر ويتجاوز عن الملابس التي تدفع ثمنه. ويفعل ذلك صامتاً، لأن كل من شارك يستطيع أن يبيّن أنه اتّبع القاعدة.
المفتاح، وهو هذه الدورة كلها في ثلاثة سطور
قال الدرسان الرابع والخامس: حين يكون الخط متعطّلاً احكم على الطلبية أمام الصفر. ويقول هذا الدرس: حين يمكن بيع الخط احكم عليها أمام البديل. وكلاهما القاعدة نفسها ومعها مفتاح، والمفتاح ليس خاصية في الطلبية.
- الخط لا يمكن بيعه. أي شيء فوق التكلفة القابلة للتجنّب مكسب. و
PVL-7742في شهر فيه ستون يوم خط فارغة طلبية جيدة. - الخط يمكن بيعه. رتّب بالمساهمة ليوم الخط واقطع عند الحدّ الأدنى. و
PVL-7742في مارس ليست كذلك.
الطلبية ليست جيدة ولا سيئة. الشهر هو الجيد أو السيئ، والطلبية نفسها تنقلب إشارتها حين ينقلب الشهر. ولهذا يجب أن يتّخذ هذا القرار من يرى اللوح، لا من يرى ورقة التكلفة.
موجّه · رتّب دفتر طلبياتي بالشيء الذي أنا نادر فيه فعلاً
قبل أن تقبل أي شيء في شهر بدأ يمتلئ.
تصرّف كمخطّط مصنع ومحلّل تجاري. أريد ترتيب دفتر طلبياتي بحسب المورد النادر فعلاً، لا بحسب نسبة الهاليس. مصنعي: [العدد] خط، و[العدد] يوم عمل، و[العدد] دقيقة معيارية مكتسبة ليوم الخط. تكلفتي الثابتة شهرياً، شاملةً الأجور الملتزَم بها إن كان عمّالي دائمين: [المبلغ]. أيام الخطوط التي أتوقّع بيعها واقعياً في الشهر: [العدد]. الطلبيات والاستفسارات القائمة، صفّ لكل منها: مرجع أمر الشراءء أو الاستفسار، والليستري، والقطع، والدقائق المعيارية للقطعة، وسعر فوب، وتكلفة المواد للقطعة، والتكاليف المباشرة الأخرى للقطعة، ونافذة التصنيع المطلوبة. افعل ما يلي. أولاً، احسب احتىّ الأدنى للمساهمة بقسمة التكلفة الثابتة على أيام الخطوط المتوقّعة، واعرضه بثلاث صيغ: ليوم الخط، ولساعة الخط، وللدقيقة المعيارية. ثانياً، أعطني لكل صفّ المساهمة للقطعة، وأيام الخطوط المستهلكة، والمساهمة ليوم الخط. ثالثاً، اعرض ترتيبين متجاورين، واحداً بنسبة الهاليس المحسوب وآخر بالمساهمة ليوم الخط. وأخبرني بكل صفّ يتحرّك موقعه بينهما أكثر من مرتبتين. رابعاً، ضع علامة على كل صفّ دون احتىّ الأدنى وأخبرني بما يكلّفني كلٌّ منها بالمال على مدى أيام الخطوط التي يشغلها. خامساً، أخبرني بالمتوسط المرجّح للمساهمة ليوم الخط في الدفتر المقبول حتى الآن، وبما يجب أن تحقّقه أيام الخطوط المتبقّية في المتوسط كي يتعادل الشهر. سادساً، حين تتنافس طلبيتان على النافذة نفسها، أخبرني أيّهما آخذ وبكم، وقل ماذا سيكون جوابك بدلاً من ذلك لو تعذّر بيع تلك الأيام أصلاً. أعطني جدولاً أستطيع لصقه في جدول بيانات.
قد يخطئ الذكاء الاصطناعي — تحقّق من أي شيء ستتصرّف بناءً عليه.
اختبر فهمكبتطبيق هذه القاعدة يرفض تنوير طلبية PVL-7742 في أكتوبر 2026 ولا يأتي شيء ليحلّ محلّها. ماذا كلّفت القاعدة؟أظهر الإجابة
150,000.00 دولار من المساهمة. وهي بأرقام مارس الفرق بين خسارة 18,628.80 دولاراً وخسارة 168,628.80 دولاراً. وهذا هو الجواب النزيه، ولهذا فهي قاعدة ترتيب لا قاعدة رفض. فالمساهمة ليوم الخط تخبرك أي الطلبيات تأخذ حين يجب أن تختار. والحدّ الأدنى يخبرك بما يحتاج شهر ممتلئ أن يحقّقه في المتوسط. ولا يقول أيٌّ منهما ارفض طلبية في شهر فارغ. والاستعمال الصحيح للرقم في أكتوبر هو أن تقبل PVL-7742 وتعرف، في اليوم نفسه، أن الشهر الذي تملؤه صار يحتاج من طلبياته الأخرى متوسطاً فوق 1,432.32 دولاراً ليوم الخط كي يتعادل. وذلك خطة، وهو ما لم يكن لدى أحد.
ما ينبغي أن تأخذه
- نسبة الهامش تقسم على سعر فوب، وسعر فوب في معظمه قماش غيرك. فهي تكافئ الملابس رخيصة المواد ولا تخبرك شيئاً عن المورد الذي تنقصك.
- رتّب بـ المساهمة ليوم الخط: (فوب − المواد − المباشرة الأخرى) ÷ الدقيقة المعيارية × دقائق يوم الخط. ضعها في ورقة عرض السعر إلى جانب النسبة.
- اضبط الحدّ الأدنى من تكلفتك الثابتة وحجمك المتوقّع، واعرف أي طلبيات دفترك تقع تحته. ثلاث من طلبيات تنوير الست كانت كذلك.
- سياسة قائمة على نسبة الهامش سترفض الطلبيات التي تدفع أفضل ليوم الخط، وستفعل ذلك باطّراد وبقابلية للدفاع. تحقّق من الوحدات التي كُتبت بها قواعدك.
- احكم أمام الصفر ليوم لا تستطيع بيعه، وأمام أفضل بديل ليوم تستطيع. والطلبية لا تقرّر أيّهما. الشهر يقرّر.