الدروس · الدرس 1 من 6
ست طلبيات مربحة ومصنع خسر المال
ابنِ الجسر من ست أوراق تكلفة إلى حساب أرباح وخسائر واحد. وسمِّ المواضع الثلاثة التي يضيع فيها المال.
الدرس 1 من 6 · 20 د
الاجتماع
14 أبريل 2027، الساعة 08:15. غرفة اجتماعات فوق صالة القص في تنوير أباريل (Tanwir Apparel) بشبين الكوم. اثنا عشر خط خياطة. وستة وعشرون يوم عمل في الشهر. وأربعمائة وعشرة أشخاص على كشوف الرواتب.
أحضر المدير التجاري دفتر طلبيات مارس. شُحنت ست طلبيات. كلٌّ منها حقّقت هامشها المحسوب أو تجاوزته، وثلاث منها تجاوزت 12%. إنه أفضل دفتر أنتجه المصنع منذ ثلاث سنوات.
وأحضر المراقب المالي حسابات إدارة مارس. خسر المصنع 18,628.80 دولاراً.
لم يخطئ أحد في الغرفة. أوراق التكلفة صحيحة. والحسابات صحيحة. وهذا الدرس يبني المستند الثالث، وهو الذي يبيّن كيف يصحّ الأمران معاً. وبقية الدورة هي ما تفعله حيال ذلك.
دفتر مارس
تُسعَّر كل طلبية بالطريقة نفسها: مواد، وتكاليف مباشرة أخرى، وعمالة مباشرة، ومصاريف صناعية. ويُحمَّل البندان الأخيران بالدقيقة. والدقيقة هنا هي الدقيقة المعيارية، أي الزمن الذي ينبغي أن تستغرقه خياطة ثوب واحد. ويحسب تنوير 0.0348 دولار للدقيقة للعمالة المباشرة و0.030 دولار للدقيقة للمصاريف غير المباشرة. ومجموعهما 0.0648 دولار للدقيقة المعيارية، ويسمّيه السوق معدّل التحويل. والدرس الثاني يفكّك هذين المعدّلين.
| أمر الشراء | المشتري | الثوب | القطع | الدقيقة المعيارية | فوب | التكلفة المحسوبة | الهامش للقطعة | الهامش |
|---|---|---|---|---|---|---|---|---|
PVL-7742 | بيفيريل ستورز (Peverell Stores) | طقم بيجاما أطفال | 60,000 | 27.5 | 3.85 | 3.1320 | 0.7180 | 18.65% |
RK-3318 | رايد وكفامي (Ryde & Kvamme) | قميص خارجي تويل رجالي | 36,000 | 24.5 | 9.68 | 8.6976 | 0.9824 | 10.15% |
KMN-1195 | كيلمين أوتفيترز (Kilmaine Outfitters) | بنطلون عمل كانفاس | 15,000 | 28.0 | 6.88 | 6.0144 | 0.8656 | 12.58% |
OST-2260 | أوستراندر (Ostrander) | جاكيت تقني رجالي | 12,000 | 19.0 | 15.05 | 13.5712 | 1.4788 | 9.83% |
CVB-5507 | كورفين براندز (Corvin Brands) | هودي فليس أولادي | 14,000 | 18.0 | 4.72 | 4.1564 | 0.5636 | 11.94% |
BRF-9024 | بارووفيلد (Barrowfield) | قميص كتّان نسائي | 6,000 | 19.5 | 7.50 | 6.7536 | 0.7464 | 9.95% |
اجمع الهوامش. بيفيريل 43,080.00 دولاراً، ورايد وكفامي 35,366.40 دولاراً، وكيلمين 12,984.00 دولاراً، وأوستراندر 17,745.60 دولاراً، وكورفين 7,890.40 دولاراً، وبارووفيلد 4,478.40 دولاراً. المجموع 121,544.80 دولاراً على إيراد قدره 974,360.00 دولار. أي هامش إجمالي محسوب قدره 12.47%.
ومع ذلك خسر المصنع المال. والفجوة 140,173.60 دولاراً، وهي في ثلاثة مواضع.
الموضع الأول: مصاريف لم تحمّلها الأوراق على أحد
المصاريف الصناعية الثابتة لدى تنوير تبلغ 121,680.00 دولاراً شهرياً. وهي الإيجار، والطاقة، والصيانة، والميكانيكيون، وقسم الميرشانديزنج، وميزانية التدقيق والامتثال، واستهلاك الماكينات. ووُضع معدّل 0.030 دولار للدقيقة المعيارية بقسمة ذلك المجمّع على الطاقة الكاملة للمصنع: اثنا عشر خطاً، وستة وعشرون يوماً، و13,000 دقيقة معيارية مكتسبة ليوم الخط. أي 4,056,000 دقيقة شهرياً.
باع مارس 3,549,000 من تلك الدقائق. وهذا 273 يوم خط من 312، أي 87.50%.
- المصاريف التي حمّلتها أوراق التكلفة: 3,549,000 × 0.030 = 106,470.00 دولاراً
- المصاريف التي أخذها المؤجّر ومرفق الكهرباء وكشوف الرواتب فعلاً: 121,680.00 دولاراً
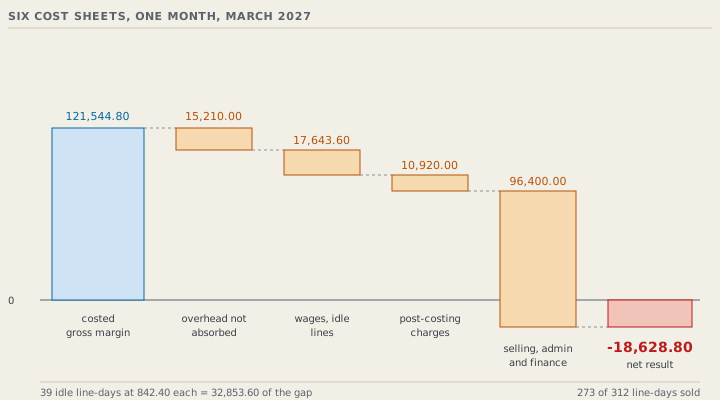
- الناقص: 15,210.00 دولاراً
وهذا 39 يوم خط متعطّلاً بسعر 390.00 دولاراً لكلٍّ منها، و390.00 دولاراً هو ما يكلّفه يوم خط واحد من مصاريف تنوير الثابتة. ولم يُفوتَر أحد بذلك. فلم تكن هناك طلبية في تلك الأيام لتُفوتَر.
الموضع الثاني: أجور عن دقائق لم يشترها أحد
هذا الموضع أكبر، ولا يكاد أحد يتتبّعه. فهو يختبئ داخل بند يبدو تكلفة مباشرة.
تُحمَّل العمالة المباشرة على ورقة التكلفة لكل دقيقة معيارية مكتسبة. وهذه هي الطريقة الصحيحة لتكلفتها، وتبيّن الدورة 8.1 لماذا ينتمي افتراض الكفاءة إلى المعدّل. لكن عمّال تنوير موظفون دائمون، واستبدال خيّاطة مدرَّبة يستغرق أحد عشر أسبوعاً. فأبقى المصنع الخطوط الاثني عشر جميعها مأهولة طوال مارس. ولم تنكمش فاتورة الأجور حين انكمش دفتر الطلبيات.
- الأجور المستحقّة على المصنع لاثني عشر خطاً مأهولاً: 4,056,000 × 0.0348 = 141,148.80 دولاراً
- الأجور التي استوعبتها أوراق التكلفة الست: 3,549,000 × 0.0348 = 123,505.20 دولاراً
- الناقص: 17,643.60 دولاراً
وهي الأيام التسعة والثلاثون المتعطّلة نفسها، بسعر 452.40 دولاراً لكلٍّ منها. اجمع النصفين. يكلّف يوم الخط المتعطّل في تنوير 842.40 دولاراً، وهو معدّل التحويل كاملاً: 13,000 دقيقة بسعر 0.0648 دولار. وتسعة وثلاثون منها تكلّف 32,853.60 دولاراً.
الموضع الثالث: كل ما هو دون خط الهامش الإجمالي
تتوقّف ورقة التكلفة عند بوابة المصنع، وهذا صواب. فهي أداة تسعير لا مجموعة قوائم. ويعيش دونها نوعان من المال.
تكاليف لم تحملها أي طلبية. المديرون، والمالية، والموارد البشرية، وفريق المبيعات وأسفاره، واشتراك نظام تخطيط الموارد، والرسوم والفوائد البنكية، وأتعاب التدقيق، والديون المعدومة. وهي في تنوير 96,400.00 دولار شهرياً. وليست مصاريف صناعية وليست ضمن مجمّع 121,680.00 دولاراً. إنها تكلفة أن تكون شركة لا مبنى.
تكاليف وصلت بعد توقيع الورقة. وفي مارس كانت اثنتين. 6,800.00 دولار شحن جوي ساهم به المصنع حين هدّد تأخّر إكسسوارات نافذة شحن بارووفيلد. و4,120.00 دولار بدل جودة قُيّد لصالح رايد وكفامي عن اختلاف درجة لون قبله المشتري بدل إعادته. أي 10,920.00 دولاراً إجمالاً. وكلتاهما تخصّان طلبيتين بعينهما. ولن تظهرا أبداً في ورقتي تكلفتهما، لأن الورقتين طُبعتا في نوفمبر.
الجسر
| بالدولار | من الإيراد | |
|---|---|---|
| الإيراد، ست طلبيات مشحونة | 974,360.00 | 100% |
| المواد | 602,970.00 | 61.88% |
| العمالة المباشرة المحمَّلة | 123,505.20 | 12.68% |
| المصاريف الصناعية المحمَّلة | 106,470.00 | 10.93% |
| تكاليف مباشرة أخرى | 19,870.00 | 2.04% |
| الهامش الإجمالي المحسوب | 121,544.80 | 12.47% |
| مصاريف غير محمَّلة، 39 يوم خط متعطّلاً | 15,210.00 | 1.56% |
| أجور خطوط متعطّلة، 39 يوم خط | 17,643.60 | 1.81% |
| أعباء لاحقة للتكلفة | 10,920.00 | 1.12% |
| البيع والإدارة والتمويل | 96,400.00 | 9.89% |
| النتيجة الصافية | -18,628.80 | -1.91% |
اقرأ الجسر في الاتجاه المهم. لا شيء فيه خطأ في التكلفة. حقّقت كل طلبية ما قالت إنها ستحقّقه. خسر المصنع المال لأنه باع 87.50% من آلة مصمَّمة لـ 100%، ولأن ورقة التكلفة لا تملك وسيلة لقول ذلك.
لماذا هذه مشكلة الميرشانديزر لا المحاسب
سيغريك أن تودِع هذه المسألة عند المالية وتعود إلى دفتر الطلبيات. لا تفعل. فمن البنود الأربعة دون الهامش الإجمالي المحسوب، أكبر اثنين يقرّرهما بالكامل أي الطلبيات قُبلت ومتى. لا يستطيع المراقب المالي تغييرهما في أبريل. أما من يحجز طاقة مارس في ديسمبر فيستطيع.
وهذا موضوع بقية الدورة. الدرس الثاني يعيد بناء المعدّل على الحجم الذي يبيعه المصنع فعلاً، لا الحجم الذي يملكه. والدرس الثالث يحوّل قاعدة التكلفة كلها إلى رقم واحد: كم يوم خط يجب بيعه قبل أن يُكسب شيء. والدرسان الرابع والخامس يأخذان القرار التالي، وهو هل تبيع يوم خط دون التكلفة الكاملة، وعند أي نقطة بالضبط يتوقّف ذلك عن أن يكون مربحاً. والدرس السادس هو الطلبية التي صنعت كل هذا، ولم يفعل أحد ممّن لمسوها شيئاً خاطئاً.
موجّه · طابِق أوراق التكلفة مع نتيجة الشهر الماضي
في مراجعة نهاية الشهر، حين يبدو دفتر الطلبيات سليماً وتقول القوائم غير ذلك.
تصرّف كمراقب مالي في مصنع ملابس للتصهذهر، وابنِ الجسر من أوراق التكلفة إلى حساب الأرباح والخسائر لشهر واحد. مصنعي: [العدد] خط خياطة، و[العدد] يوم عمل في الشهر، و[العدد] دقيقة معيارية مكتسبة ليوم الخط، فاذكر طاقتي بأيام الخطوط وبالدقائق المعيارية. معدّلاتي كما تظهر في ورقة التكلفة: العمالة المباشرة [المعدّل] للدقيقة المعيارية المكتسبة، والمصاريف الصناعية غير المباشرة [المعدّل] للدقيقة المعيارية المكتسبة، وأخبرني على أي حجم إجمالي وُضع معدّل المصاريف. مصاريفي الصناعية الثابتة الفعلية للشهر [المبلغ]. فاتورة الأجور الملتزَم بها للشهر [المبلغ] وهل عمّالي دائمون أم مستأجرون على دفتر الطلبيات. مصاريف البيع والإدارة والتمويل [المبلغ]. الطلبيات الليسحونة، صفّ لكل منها: أمر الشراءء، والليستري، والقطع، والدقائق المعيارية للقطعة، وسعر فوب، وتكلفة المواد للقطعة، والتكاليف المباشرة الأخرى للقطعة. وأي عبء وصل بعد توقيع الورقة [صِفه والمبلغ]. افعل ما يلي. أولاً، أعد عرض كل طلبية كهاليس محسوب للقطعة وإجمالاً وكنسبة من سعر فوب، وأعطني المجموع. ثانياً، أخبرني بأيام الخطوط المبيعة وأيام الخطوط المتعطّلة ونسبة التحميل. ثالثاً، افصل تكلفة التعطّل إلى مصاريف غير محمّلة وأجور مدفوعة على خطوط متعطّلة، وأعطني كلاً منهما ليوم الخط المتعطّل، وقل أيّهما أكبر. رابعاً، ابنِ الجسر عموداً واحداً من الهاليس الإجمالي المحسوب نزولاً إلى النتيجة الصافية، مع تسمية كل خطوة وإشارتها. خامساً، أخبرني أي الخطوات تُحسم بأي الطلبيات قُبلت، لا بشيء تتحكم فيه الإدارة المالية. لا تعطني نطاقاً حيث يمكن إعطاء رقم، واذكر كل افتراض في النهاية.
قد يخطئ الذكاء الاصطناعي — تحقّق من أي شيء ستتصرّف بناءً عليه.
اختبر فهمكيقترح مراقب تنوير المالي علاج ذلك برفع معدّل المصاريف حتى يُستردّ المجمّع كاملاً على الحجم الذي يبيعه المصنع. ماذا يعالج ذلك وماذا لا يعالج؟أظهر الإجابة
يعالج عرض السعر ولا يعالج الشهر. فتحميل التكلفة الحقيقية للدقيقة يعني أن تحمل الأسعار الجديدة مصاريف المصنع الحقيقية. وهذا صواب، وهو تماماً ما يفعله الدرس الثاني. لكنه لا يغيّر شيئاً في مارس، لأن نقص الاسترداد سببه دقائق لم تُبع أصلاً، ولا معدّل مطبَّق على صفر دقيقة يسترد شيئاً. وهناك خطر أسوأ. فالمعدّل الأعلى إن أخرج المصنع من المنافسة باع دقائق أقل، فنقص استرداده أكثر، فصار المعدّل التالي أعلى. ولهذه الحلقة اسم ومخرج، وكلاهما يمرّ بالدرسين الثالث والرابع.
ما ينبغي أن تأخذه
- ورقة التكلفة مستند تسعير. وحساب الأرباح والخسائر مستند فترة. ومجموع الأول ليس الثاني ولن يكونه.
- يفصل بينهما ثلاثة أشياء: تكلفة إنتاج ثابتة لم تستوعبها أي طلبية، وتكاليف تعيش دون خط الهامش الإجمالي، وأعباء وصلت بعد توقيع الورقة. ابنِ الجسر بهذه العناوين الثلاثة فسيتطابق.
- في مصنع بعمّال دائمين تكون فجوة الأجور على الخط المتعطّل أكبر من فجوة المصاريف عليه. قِس الاثنتين. وهي في تنوير 452.40 دولاراً مقابل 390.00 دولاراً ليوم الخط.
- عبّر عن الأمر كلّه ليوم الخط، لا للقطعة. فالقطعة وحدة إنتاج. ويوم الخط وحدة الشيء الذي تنقصك فعلاً.